
DPF em agosto/2026: R$ 9,29 tri e juros
A DPF somou R$ 9,29 trilhões em agosto/2026. Entenda a composição por indexador, a exposição à Selic e os efeitos sobre orçamento, juros e renda fixa.
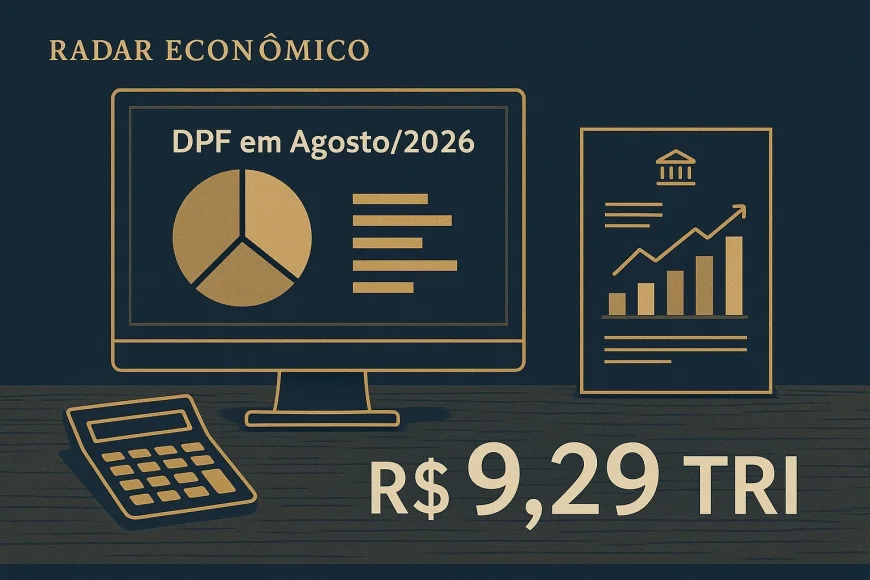
Atualizado em setembro/2026. A Dívida Pública Federal (DPF) alcançou R$ 9,29 trilhões em agosto/2026, segundo o Tesouro Nacional. O estoque avançou nominalmente ante julho/2026, mas esse aumento, isoladamente, não prova que os juros tenham provocado alta nas taxas negociadas no mercado.
Para CFOs e investidores, o ponto central está também na composição: em agosto/2026, títulos remunerados por taxas flutuantes, categoria que inclui papéis atrelados à Selic, representaram 52,74% da DPF. Essa parcela torna o custo do estoque mais sensível às taxas de curto prazo, sem determinar sozinha o custo total da dívida ou o comportamento da curva de juros.
O que significa a DPF de R$ 9,29 trilhões
A DPF fechou agosto/2026 em R$ 9,29 trilhões, ante R$ 9,28 trilhões em julho/2026, uma alta nominal de 0,04% no período. O Tesouro atribuiu a variação à apropriação de juros, parcialmente compensada por resgate líquido.
A DPF é uma medida específica da dívida sob responsabilidade do Tesouro Nacional. Ela não deve ser confundida com a dívida pública total, conceito mais amplo que pode abranger obrigações de outros entes e indicadores calculados com metodologias próprias. Por isso, o valor informado aqui se refere à DPF, não a uma soma indistinta de todas as dívidas públicas.
A comparação mensal mostra uma mudança pequena no estoque nominal, mas não explica, por si, a direção dos juros de mercado. A taxa de um título negociado também reflete condições de financiamento, expectativas e características do próprio papel. O dado do Tesouro descreve a dívida e seus movimentos, não estabelece uma relação causal automática com a curva.
| Referência | Estoque da DPF | Variação |
|---|---|---|
| Julho/2026 | R$ 9,28 trilhões | Base da comparação mensal |
| Agosto/2026 | R$ 9,29 trilhões | Alta nominal de 0,04% ante julho/2026 |
Os dados fornecidos não incluem o estoque da DPF no mesmo mês do ano anterior. Portanto, não é possível calcular uma comparação anual sem recorrer a uma informação fora da base verificada. Essa distinção evita misturar períodos ou apresentar uma variação sem suporte.
Como a composição da dívida afeta a exposição à Selic
Em agosto/2026, os títulos remunerados por taxas flutuantes correspondiam a 52,74% da DPF, a maior participação da série iniciada em dezembro/2000. Essa categoria inclui títulos atrelados à Selic, mas não deve ser tratada como sinônimo de uma única emissão ou de toda a dívida pública.
A parcela ligada a taxas flutuantes transmite mudanças nas taxas de curto prazo ao custo de financiamento de modo diferente de papéis prefixados ou indexados a preços. Isso diz respeito à sensibilidade do estoque. Não significa que toda a dívida seja reprificada de imediato, nem que o custo total necessariamente suba quando a taxa básica aumenta.
| Indexador | Participação em agosto/2026 | Leitura para o custo |
|---|---|---|
| Taxa flutuante | 52,74% | Maior sensibilidade a taxas de curto prazo; categoria inclui títulos atrelados à Selic |
| Índices de preços | 23,22% | Exposição à atualização por índices de preços |
| Prefixados | 20,31% | Remuneração definida pelas condições contratadas na emissão |
Gráfico descritivo por indexador, agosto/2026: taxa flutuante ██████████████████████████; índices de preços ████████████; prefixados ██████████. As barras representam visualmente as participações informadas pelo Tesouro Nacional em agosto/2026.
As participações são uma fotografia da composição da DPF no período de referência, não uma projeção de custo. O restante da carteira não deve ser atribuído automaticamente a uma dessas categorias sem detalhamento adicional. Para decisões de análise, CFOs e investidores podem separar três perguntas: qual é o indexador, quando ocorre a atualização e qual parcela do estoque está sujeita a cada mecanismo.
Taxas vigentes e expectativas não são a mesma coisa
A Selic meta estava em 13,75% ao ano em 29/09/2026, segundo o Banco Central. Já a mediana do Focus para a Selic no fim de 2026 era uma projeção de 13,50% ao ano, publicada em 25/09/2026. Para o fim de 2027, a mediana projetada era de 12,00% ao ano na mesma edição do boletim. Expectativas não são taxas vigentes nem decisões do Copom.
Essa separação é relevante para interpretar a dívida. A taxa atual ajuda a descrever as condições monetárias vigentes na data de referência; a projeção do Focus registra a mediana das expectativas de mercado. Nenhuma delas, isoladamente, permite concluir quanto o Tesouro pagará por toda a carteira, pois a composição, os prazos e as condições de emissão também importam.
Estudo de risco cambial
Avalie exposição, pressão sobre margem e necessidade de proteção em operações de importação e exportação.Abrir estudo →
Prazo médio, orçamento e curva de juros
O prazo médio da DPF avançou de 4,05 anos em julho/2026 para 4,10 anos em agosto/2026. No mesmo intervalo, a parcela com vencimento nos próximos 12 meses recuou de 18,91% para 16,39%. O perfil indica menor concentração relativa de vencimentos no curto prazo, enquanto a elevada participação de taxas flutuantes mantém exposição às taxas de juros.
Para o orçamento público, a composição importa porque a atualização de parte dos títulos pode afetar o custo da dívida conforme as condições de juros aplicáveis. O prazo médio, por sua vez, ajuda a descrever o horizonte de vencimentos, mas não elimina o risco de variações nas taxas. São dimensões complementares, não medidas intercambiáveis.
| Indicador | Julho/2026 | Agosto/2026 | Variação no período |
|---|---|---|---|
| Prazo médio da DPF | 4,05 anos | 4,10 anos | Avanço de 0,05 ano |
| Vencimento nos próximos 12 meses | 18,91% | 16,39% | Recuo de 2,52 pontos percentuais |
Na curva de juros, a distinção essencial é entre dado fiscal e preço de mercado. A divulgação de um estoque maior pode compor a avaliação de risco dos agentes, mas não autoriza atribuir uma oscilação específica da curva a esse único fator. O próprio Tesouro relacionou a variação mensal à apropriação de juros e a resgates líquidos, não a uma explicação sobre os movimentos das taxas negociadas.
Para a renda fixa, a composição da DPF fornece contexto para acompanhar a exposição do financiamento público às taxas curtas. Porém, não determina a remuneração de um título privado ou público específico. O investidor precisa distinguir indexador, prazo, preço de negociação e condições do instrumento, sem inferir uma rentabilidade individual a partir da composição agregada da dívida.
Simulador de Custo de Capital
Compare custos de funding e entenda qual estrutura de crédito faz mais sentido para a operação.Calcular custo →
Como usar os dados em decisões financeiras
A leitura prática começa pela separação entre estoque, composição e condições de mercado. O estoque informa o volume da DPF; os indexadores indicam como diferentes parcelas podem responder às taxas ou aos preços; e os vencimentos ajudam a entender o perfil temporal das obrigações. Nenhuma dessas medidas substitui a análise de cada instrumento.
- Para CFOs: acompanhe o custo de financiamento e as taxas de referência pertinentes aos contratos da empresa, sem usar a DPF como substituto da análise de crédito corporativo.
- Para investidores: verifique o indexador e o prazo do ativo analisado; a participação agregada de uma categoria na dívida não determina o retorno de um título específico.
- Para planejamento: mantenha distintas as taxas vigentes e as expectativas Focus, sempre registrando a data de referência de cada dado.
Observacao GX: na nossa mesa de cambio, um caso anonimizado de análise de exposição corporativa ilustra uma regra operacional: antes de relacionar uma taxa de mercado ao custo de uma obrigação, identificamos o indexador do contrato e a data em que ele é atualizado. Aplicada à dívida pública, a mesma disciplina evita confundir a participação de títulos flutuantes com uma previsão automática do custo total.
O retrato de agosto/2026 combina estoque praticamente estável ante o mês anterior, maior participação relativa de taxas flutuantes na série informada e menor parcela vencendo nos próximos 12 meses. A leitura conjunta ajuda a entender sensibilidades e horizontes, sem converter correlação ou contexto fiscal em causalidade direta sobre a curva.
Para acompanhar a divulgação, consulte o Tesouro Nacional e seus relatórios da dívida e os dados de juros do Banco Central do Brasil. O portal da Comissão de Valores Mobiliários reúne informações para o público investidor. As fontes oficiais ajudam a confirmar escopo, período e metodologia de cada indicador.
Equipe GX Capital: boutique financeira em Porto Alegre/RS, com 15+ anos de atuação em câmbio, crédito estruturado, trade finance e wealth management, referência de experiência em setembro/2026.
Este conteúdo é informativo e não constitui recomendação de investimento ou solicitação de serviço.
Acompanhe o Radar Econômico da GX Capital para analisar indicadores públicos e seus impactos com contexto e distinção entre dados observados e expectativas.
Perguntas frequentes
Quanto era a Dívida Pública Federal em agosto de 2026?
Qual parcela da DPF estava ligada a taxas flutuantes?
O aumento da dívida pública fez os juros subirem?
Como mudou o prazo da Dívida Pública Federal em agosto?
Qual é a Sua Reação?
 Like
0
 Não Curtir
0
 Love
0
 Engraçado
0
 Irritado
0
 Triste
0
 Uau
0