
Crédito externo ou local: matriz para o CFO
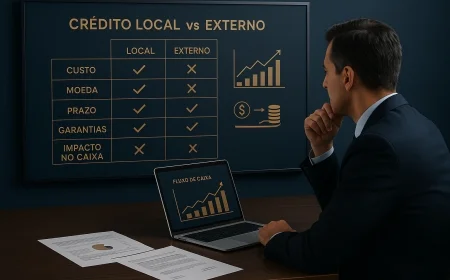
Compare crédito externo e local pelo custo total, moeda, prazo, garantias e impacto no caixa. Veja como estruturar a análise antes de negociar.
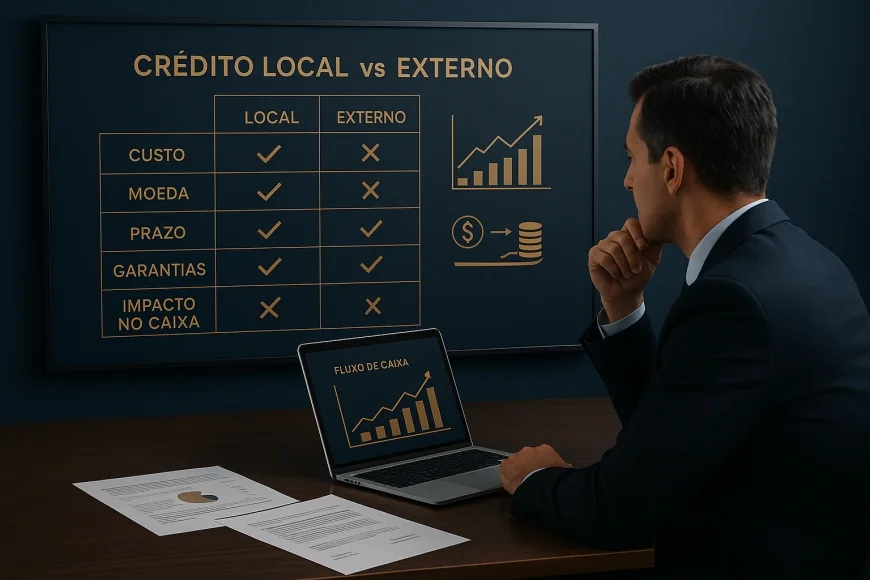
Para decidir entre crédito externo ou local, o CFO deve comparar o custo total e o efeito de cada contrato sobre o caixa da empresa. Atualizado em setembro/2026, este guia organiza a análise por moeda, prazo, amortização, garantias e risco cambial.
A Selic está em 13,75% ao ano em 29/09/2026, conforme o Banco Central. Em 16/09/2026, o Copom reduziu a taxa básica e apontou cautela diante de incertezas. Esse contexto ajuda a entender o crédito doméstico, mas não revela, por si só, qual proposta terá menor custo efetivo para uma empresa.
A decisão depende das condições escritas em cada oferta e da capacidade de pagamento. Uma linha externa garantida pelo FGCE pode entrar na análise quando a empresa atender aos critérios aplicáveis, mas elegibilidade, preço e condições precisam ser confirmados com o agente financeiro.
Quais alternativas de crédito empresarial entram na comparação?
O CFO deve comparar propostas locais e externas com a mesma necessidade de financiamento e premissas de prazo. A origem do dinheiro, isoladamente, não determina o custo nem a adequação ao fluxo de caixa.
Do lado local, podem ser avaliadas linhas bancárias e, para empresas elegíveis, alternativas como o Plano Brasil Soberano do BNDES. O protocolo da nova fase foi aberto em 17/09/2026, e o BNDES reabriu pedidos em 18/09/2026 conforme o calendário do programa. O enquadramento e a destinação dos recursos condicionam a disponibilidade.
O crédito externo pode ser estruturado em moeda estrangeira e incluir uma garantia associada ao FGCE, conforme produto e condições vigentes. O nome da garantia não substitui a leitura do contrato: o CFO precisa identificar quem pode acessá-la, quais obrigações ela cobre e como afeta preço, documentação e responsabilidades.
| Alternativa | Moeda | Ponto de análise |
|---|---|---|
| Crédito bancário local | Real, conforme contrato | Custo total, garantias e calendário de amortização |
| Crédito externo | Moeda definida na proposta | Risco cambial, hedge e obrigações contratuais |
| Plano Brasil Soberano | Conforme condições aplicáveis | Elegibilidade, finalidade e regras do programa |
| Crédito externo com FGCE | Conforme estrutura contratada | Acesso à garantia, cobertura e condições vigentes |
A tabela serve como roteiro de diligência, não como comparação de taxas. Cada linha pode ter modalidades, indexadores, tarifas e exigências diferentes; por isso, solicite propostas completas e atualizadas antes de confrontá-las.
O Plano Brasil Soberano recebeu R$ 8,2 bilhões em solicitações nos dois primeiros dias da nova etapa, segundo reportagem publicada em 19/09/2026. Esse volume informa a procura observada, não significa aprovação, recursos reservados ou elegibilidade para uma empresa específica.
Para acompanhar as regras institucionais, consulte o portal do BNDES e as informações do Banco Central do Brasil. O desenho de operações em moeda estrangeira também pode ser contextualizado com materiais do Banco de Compensações Internacionais (BIS), sem substituir a análise jurídica e financeira do contrato.
Como calcular o custo efetivo total do financiamento?
O custo efetivo deve reunir juros, tarifas, tributos, despesas de contratação e custos de hedge na mesma base de comparação. O CFO precisa apurar o desembolso líquido recebido e todos os pagamentos previstos durante a operação.
Uma proposta com juros nominais menores pode custar mais quando inclui encargos, comissões ou proteção cambial. A comparação só é útil se usar o mesmo valor líquido, prazo, cronograma e premissa de moeda, com todos os componentes identificados.
Monte o fluxo completo da operação
Peça ao banco um cronograma com datas, valores e natureza de cada cobrança. Registre o valor efetivamente liberado, as parcelas de juros e principal, tarifas iniciais e recorrentes, tributos informados e custos associados à documentação ou contratação.
- Juros: confira indexador, margem, periodicidade de atualização e forma de cálculo descritos na proposta.
- Tarifas e tributos: identifique valores, momento de cobrança e base de incidência apresentados pelo credor.
- Contratação: inclua custos de estruturação, registros, assessoria ou documentos quando forem exigidos na operação.
- Hedge: estime o custo da proteção cambial, se houver, e explicite as premissas utilizadas.
- Liquidação: verifique regras, custos e efeitos financeiros de eventual pagamento antecipado.
Depois, compare os fluxos em uma base financeira comum, levando em conta as datas reais de desembolso e pagamento. Não some percentuais de natureza diferente sem converter os valores para uma metodologia coerente. Se as propostas usarem moedas distintas, faça também a leitura do custo na moeda em que a empresa gera caixa.
O CDI está em 13,65% ao ano, com referência de 28/09/2026, e pode servir como contexto para avaliar instrumentos que o adotem, desde que a proposta indique esse indexador. Ele não deve ser tratado como custo automático de qualquer financiamento local. Já o IPCA acumulado em 12 meses foi de 4,22% até 01/08/2026; esse dado é inflação observada no período, não uma cotação de crédito.
Na nossa mesa de câmbio, a diferença entre uma taxa de juros anunciada e o custo projetado costuma aparecer no desenho do hedge e no calendário de pagamentos. Em uma análise anonimizada de empresa com receitas e dívida em moedas diferentes, o ponto decisivo foi mapear quando cada entrada de caixa ocorreria, antes de comparar as taxas apresentadas pelos credores.
Observacao GX: aplique a regra do “caixa casado”: para cada parcela da dívida, identifique a receita que financiará seu pagamento, a moeda dessa receita e a data provável de recebimento. Se a empresa não conseguir apontar essa fonte, trate o risco cambial e de liquidez como uma linha explícita da análise, não como uma nota de rodapé.
Simulador de Custo de Capital
Compare custos de funding e entenda qual estrutura de crédito faz mais sentido para a operação.Calcular custo →
Como comparar moeda, prazo e previsibilidade de caixa?
A moeda do financiamento precisa conversar com a moeda das receitas disponíveis para pagar a dívida. Quando a empresa recebe em reais e assume obrigação em moeda estrangeira, a variação cambial pode alterar o valor devido em reais ao longo do contrato.
A PTAX de venda foi de R$ 5,2204 em 29/09/2026, segundo o Banco Central. Essa cotação é uma referência daquela data, não uma previsão para as datas futuras de pagamento. O CFO deve avaliar cenários e exposição contratual, sem presumir que a taxa observada permanecerá igual.
| Perfil da operação | Moeda e caixa | Verificação central |
|---|---|---|
| Receita na mesma moeda | Entradas podem acompanhar a dívida | Datas, volumes e sazonalidade das receitas |
| Receita em reais, dívida externa | Há exposição à conversão cambial | Hedge, capacidade de pagamento e cenários |
| Receita irregular | O caixa pode não coincidir com parcelas | Carência, amortização e reserva de liquidez |
| Projeto com prazo longo | Entradas dependem da execução do projeto | Prazo contratual e compatibilidade do cronograma |
Prazo longo pode reduzir a pressão de caixa no curto prazo, mas também prolongar a exposição a indexadores, câmbio e cláusulas contratuais. Um prazo curto pode concentrar pagamentos antes de a empresa receber pelo projeto financiado. Compare o calendário da dívida com o ciclo operacional, não apenas a data final.
A amortização também muda a leitura. Pagamentos regulares de principal distribuem a saída de caixa; uma parcela maior no vencimento concentra a necessidade de liquidez. Nenhum formato é universalmente melhor: a empresa precisa testar o cronograma contra receitas contratadas, sazonalidade e obrigações já existentes.
Para dívida em moeda estrangeira, inclua uma análise de risco cambial e avalie se o hedge cobre o montante e o período efetivamente expostos. O Banco Central, em sua área sobre mercado cambial, oferece contexto institucional sobre o tema. A estrutura e os riscos específicos, porém, dependem dos instrumentos e documentos contratados.
Que perguntas levar à negociação do financiamento?
O CFO deve pedir respostas documentadas sobre preço, cronograma e obrigações antes de comparar ofertas. Uma conversa comercial sem proposta completa não permite estimar com segurança o custo total nem o impacto no caixa.
- Qual é o valor líquido que a empresa recebe depois das cobranças iniciais?
- Quais indexadores, margens, tarifas e tributos aparecem no fluxo de pagamentos?
- Como funcionam amortização, carência, vencimento e eventual pagamento antecipado?
- Quais garantias são exigidas, quem pode oferecê-las e em que condições podem ser acionadas?
- Quais covenants financeiros ou operacionais podem limitar decisões da empresa?
- Em uma operação externa, em que moeda a empresa deve pagar e como pode contratar proteção cambial?
- O que acontece se houver atraso na receita que sustentaria uma parcela?
- Há custos ou consentimentos associados à liquidação antecipada ou à alteração do contrato?
Peça que o credor discrimine o efeito de cada cláusula no custo e na operação cotidiana. Covenants podem criar obrigações de informação ou limites financeiros; garantias podem comprometer ativos relevantes. O alcance de cada disposição depende da redação contratual, não de uma prática presumida do mercado.
Na negociação de prazo, relacione cada desembolso financiado ao momento em que o ativo ou projeto deve gerar caixa. Se o financiamento atender capital de giro, compare o vencimento com o ciclo de recebimento e pagamento. Se financiar investimento, confronte o cronograma de amortização com as etapas de implantação e geração de receita.
Estudo de risco cambial
Avalie exposição, pressão sobre margem e necessidade de proteção em operações de importação e exportação.Abrir estudo →
Quais são os limites da comparação e da validação contratual?
Uma matriz organiza propostas, mas não substitui a validação financeira, jurídica, tributária e cambial do contrato. Preço, elegibilidade, garantias e regras podem variar por instituição, produto, empresa e finalidade dos recursos.
A Selic meta está em 13,75% ao ano em 29/09/2026. A decisão de redução anunciada pelo Copom em 16/09/2026 e as observações da ata de 22/09/2026 sobre moderação gradual da atividade e desaceleração recente da inflação ajudam a contextualizar o ambiente doméstico. Elas não definem o custo de uma proposta específica nem garantem condições futuras.
Quando a empresa avaliar um programa público, confirme diretamente com o BNDES ou com o agente financeiro os critérios de enquadramento, destinação, disponibilidade e documentação. Para o crédito externo com FGCE, confirme igualmente a elegibilidade e as condições vigentes. Não presuma cobertura integral, aprovação ou padronização contratual.
Antes de assinar, confira se a moeda de pagamento coincide com a fonte de caixa prevista, se o cronograma é sustentável e se os custos acessórios foram incluídos. Submeta cláusulas de garantia, covenant, hedge e liquidação antecipada às áreas responsáveis. Um contrato pode alterar materialmente a comparação inicial.
Para organizar as premissas, acesse o simulador Aurum de custo de capital. Se houver dívida em moeda estrangeira, considere também o simulador de risco cambial. Use os resultados como apoio à análise, não como substituto da proposta formal nem da validação profissional.
A escolha entre crédito externo ou local deve refletir o fluxo de caixa, o risco aceito e as condições efetivas do contrato. A matriz torna os pontos comparáveis; a decisão depende da realidade de cada empresa.
Autoria: Equipe GX Capital, boutique financeira em Porto Alegre/RS, com mais de 15 anos em câmbio, crédito estruturado, trade finance e wealth management.
Este conteúdo é informativo e não constitui recomendação de investimento ou solicitação de serviço.
Perguntas frequentes
Como comparar crédito externo e crédito local para uma empresa?
O que deve entrar no custo efetivo de um financiamento empresarial?
Como o risco cambial afeta um empréstimo em moeda estrangeira?
O crédito externo com garantia do FGCE está disponível para qualquer empresa?
Qual é a Sua Reação?
 Like
0
 Não Curtir
0
 Love
0
 Engraçado
0
 Irritado
0
 Triste
0
 Uau
0