
FIDCs: como funcionam e quais riscos avaliar
Entenda por que os FIDCs ganharam espaço nas emissões do mercado de capitais, como antecipam recebíveis e quais riscos empresas e investidores devem avaliar.
Os FIDCs conectam empresas que precisam antecipar recebíveis a investidores que financiam a compra desses créditos por meio de cotas. Atualizado em setembro/2026, este guia explica como funciona essa estrutura e contextualiza a informação de que os fundos representam 15% das emissões do mercado de capitais, conforme matéria publicada em 26/09/2026 com dados atribuídos à Anbima. A data-base específica desse percentual não foi informada, e ele não representa a fatia dos FIDCs no estoque total de ativos.
O que significa a participação de 15% dos FIDCs?
O percentual divulgado se refere à participação dos FIDCs no total de emissões do mercado de capitais, e não ao estoque de ativos financeiros. A fonte publicou a informação em 26/09/2026, mas não especificou a data-base do cálculo.
Essa distinção muda a leitura do dado. Emissões são operações realizadas em determinado intervalo; estoque é o conjunto de ativos acumulados em uma data. Portanto, não se deve interpretar os 15% como se essa fosse a parcela de todos os ativos do mercado mantida em FIDCs.
Há outro sinal de atividade recente. Em informação divulgada em 16/09/2026, a Anbima informou que as emissões de FIDCs em agosto mais que dobraram em relação a julho e foram o segundo maior resultado mensal do instrumento em 2026. A entidade também observou que estruturas lastreadas em recebíveis podem ajustar prazos e fluxos de pagamento às necessidades das empresas.
O dado ajuda a entender por que o instrumento aparece com frequência nas conversas sobre crédito empresarial e mercado de capitais. Ele não informa, por si só, se uma operação específica é adequada, se os créditos serão pagos ou qual será o resultado para os cotistas. Para isso, é necessário examinar a estrutura e os recebíveis que dão suporte ao fundo.
Como funciona um FIDC e a cessão de recebíveis?
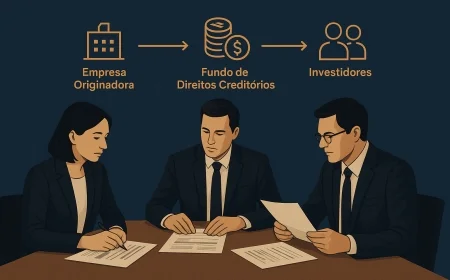
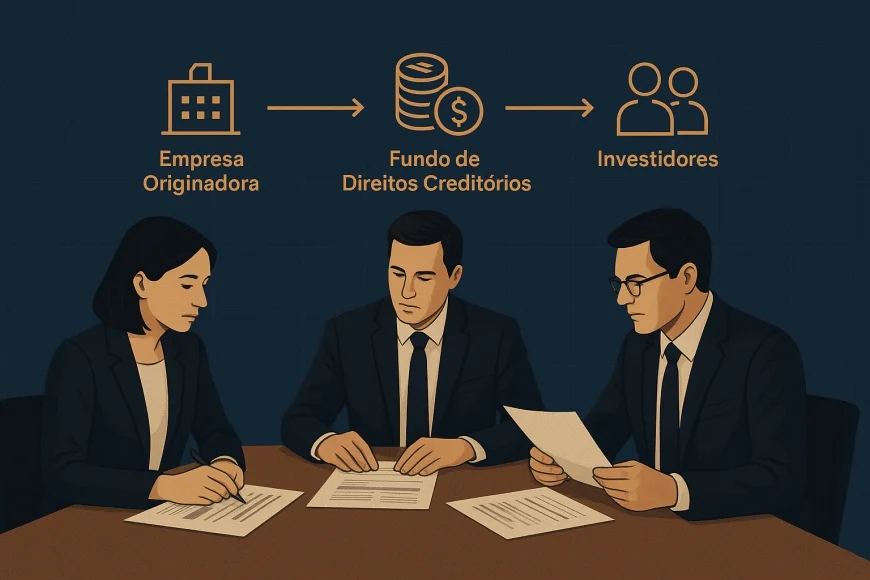
Um FIDC compra direitos de crédito de empresas com recursos captados por meio da venda de cotas a investidores. A empresa pode receber antes valores que esperaria obter de seus clientes, enquanto o fundo passa a depender do pagamento dos créditos adquiridos.
O fluxo básico pode ser lido assim:
- Originador: empresa que vendeu a prazo e detém recebíveis, como valores a receber de clientes.
- Fundo: FIDC que adquire esses direitos de crédito conforme as regras da operação.
- Investidores: cotistas que aportam recursos ao comprar cotas do fundo.
- Pagadores dos recebíveis: clientes ou devedores que quitam os créditos nos termos originais.
Em termos simples, o dinheiro dos investidores chega ao fundo, o fundo paga pela aquisição dos recebíveis e a empresa recebe recursos antecipadamente. Depois, os devedores pagam os créditos ao fundo conforme os contratos. Se um devedor não pagar, o fluxo esperado pode ser afetado, de acordo com as regras e proteções previstas na estrutura.
A cessão transfere ao fundo os direitos definidos no contrato. Não significa que o risco de crédito desaparece: a carteira passa a depender da capacidade de pagamento dos devedores e da qualidade dos documentos e créditos cedidos. O contrato também deve deixar claro quais créditos entram na operação e como serão tratados atrasos, disputas ou pagamentos incompletos.
Exemplo empresarial: uma distribuidora vende mercadorias a prazo e tem valores a receber de diversos compradores. Em vez de esperar todo o prazo comercial, pode ceder parte desses créditos a um FIDC e receber recursos antecipados, descontados os custos previstos na operação. O caixa pode ajudar a pagar fornecedores ou financiar o ciclo de vendas, mas a empresa precisa comparar o custo total da antecipação com as alternativas disponíveis.
O FIDC pode financiar atividades econômicas sem depender exclusivamente de um empréstimo bancário tradicional. A empresa transforma créditos comerciais em liquidez, e os investidores fornecem os recursos usados pelo fundo para adquiri-los. A operação, porém, exige análise de crédito e documentação compatível com os recebíveis negociados.
Simulador de Custo de Antecipação
Compare desconto bancário e FIDC para decidir a alternativa mais eficiente de antecipação de recebíveis.Comparar custos →
Quem pode investir e como avaliar a estrutura?
O investimento em FIDC é feito por meio da aquisição de cotas, mas a possibilidade de acesso depende das características da oferta e das regras aplicáveis ao produto. Antes de investir, a pessoa deve consultar os documentos da oferta e verificar o público a que ela se destina, as condições de negociação e os riscos descritos.
O investidor não compra diretamente cada fatura ou parcela da empresa. Ele adquire cotas de um fundo cuja carteira reúne direitos de crédito, de acordo com o regulamento e os documentos da operação. A participação econômica do cotista depende do funcionamento dessa carteira e das condições estabelecidas para as cotas.
Uma análise cuidadosa começa pelo lastro: quais créditos o fundo compra, quem deve pagar e quais documentos comprovam a existência do direito. Também é necessário entender como o fundo seleciona os ativos e o que acontece quando um recebível vence sem pagamento.
Concentração e qualidade dos créditos
Concentração indica quanto da carteira depende de poucos devedores, empresas ou tipos de recebível. Se uma parcela expressiva dos créditos estiver ligada a um mesmo pagador, dificuldades financeiras desse agente podem afetar uma parte relevante do fundo. O investidor deve procurar essa informação nos documentos e compreender os limites estabelecidos para a carteira.
A qualidade envolve a existência, a documentação e a possibilidade de cobrança dos direitos adquiridos. Em 24/09/2026, o Conselho Monetário Nacional restringiu a compra por FIDCs de créditos judiciais ainda incertos, exigindo direitos com liquidez, fonte de recursos definida e possibilidade de cobrança. A medida torna especialmente relevante verificar a natureza do crédito, em vez de olhar somente para sua classificação ou descrição comercial.
Inadimplência e liquidez das cotas
A inadimplência acontece quando o devedor não paga o crédito nos termos esperados. Atrasos ou perdas podem reduzir os recursos que entram no fundo e afetar o retorno ou o valor investido, conforme a estrutura das cotas e os mecanismos previstos nos documentos. Nenhuma característica geral de um FIDC elimina esse risco.
Liquidez é a facilidade de converter um investimento em dinheiro. Cotas de FIDC podem ser difíceis de vender antes do vencimento ou do prazo planejado; por isso, o investidor não deve presumir que conseguirá sair da posição rapidamente. As condições de negociação precisam ser examinadas antes da compra.
Também é preciso considerar custos, regras de resgate ou negociação quando aplicáveis, prazos e a forma como o fundo distribui os recursos recebidos. A análise deve partir dos documentos do produto, não de uma expectativa de pagamento baseada apenas no histórico ou na descrição da carteira.
Quais são os riscos para empresas e investidores?
Os principais riscos de um FIDC vêm da possibilidade de os recebíveis não serem pagos, da dificuldade de vender cotas e da concentração ou fragilidade dos créditos. A operação também depende de contratos e documentos que sustentem a existência e a cobrança dos direitos adquiridos.
Para a empresa cedente, antecipar recebíveis pode aliviar uma necessidade de caixa, mas a decisão tem custo e efeitos contratuais. A empresa deve calcular quanto receberá líquido, identificar quais créditos serão cedidos e avaliar se a operação atende ao objetivo de capital de giro. Também precisa compreender obrigações que permanecem sob sua responsabilidade, conforme o contrato.
Para o cotista, o principal ponto é que o fundo não transforma recebíveis incertos em pagamentos garantidos. A carteira pode sofrer atrasos, inadimplência ou perdas, e a venda da cota pode não ser simples antes do prazo previsto. FIDCs não contam com cobertura do Fundo Garantidor de Créditos (FGC), conforme a informação publicada pelo UOL Economia em 26/09/2026.
A informação regulatória também merece atenção. A decisão do Conselho Monetário Nacional sobre créditos judiciais, noticiada em 24/09/2026 pela Agência Brasil, destaca a importância da liquidez e da possibilidade efetiva de cobrança dos direitos. Para avaliar uma carteira, o investidor deve verificar se os créditos atendem aos critérios da operação e se a documentação permite compreender sua origem.
Observação GX: na nossa leitura de estruturas de crédito, um teste prático é seguir um recebível do começo ao fim: identificar quem o originou, quem deve pagar, qual documento comprova o direito, quando o pagamento é esperado e o que o regulamento prevê se ele não ocorrer. Se qualquer elo ficar obscuro, a análise da carteira ainda não está completa. Esse roteiro não substitui a avaliação jurídica ou financeira dos documentos.
Estudo de risco cambial
Avalie exposição, pressão sobre margem e necessidade de proteção em operações de importação e exportação.Abrir estudo →
Como empresas podem usar FIDCs no capital de giro?
Uma empresa pode avaliar a cessão de recebíveis quando precisa transformar vendas a prazo em caixa antes do pagamento dos clientes. O recurso pode apoiar o ciclo operacional, mas a decisão depende do custo, dos prazos, da qualidade dos créditos e das condições contratuais da operação.
Antes de ceder créditos, a equipe financeira pode organizar a carteira por devedor, vencimento, origem e situação de cobrança. Essa preparação ajuda a localizar concentrações e a separar créditos documentados daqueles que precisam de esclarecimentos. Também facilita responder às diligências do fundo e entender quais recebíveis podem ser aceitos.
Um processo prático pode seguir estas etapas:
- Definir a necessidade: estimar o valor de caixa necessário e por quanto tempo ele será usado.
- Mapear os recebíveis: reunir contratos, notas, comprovantes e informações sobre os devedores.
- Examinar as condições: entender preço de cessão, custos, responsabilidades e tratamento de atrasos.
- Planejar o uso do caixa: vincular os recursos a uma finalidade empresarial e acompanhar o efeito no capital de giro.
Por exemplo, uma empresa que precisa pagar fornecedores antes de receber de clientes pode analisar a antecipação de parte das vendas a prazo. O resultado depende do preço negociado pelos créditos e do pagamento dos devedores. A empresa não deve tratar o valor antecipado como receita adicional: trata-se de converter um direito a receber em recursos disponíveis, sob as condições acordadas.
Para investidores, o exemplo correspondente é analisar se a carteira está diversificada entre devedores e se a documentação sustenta os créditos. O investidor também deve avaliar se consegue manter a aplicação pelo período necessário, considerando que a liquidez das cotas pode ser limitada. A decisão não deve se apoiar em promessa de retorno.
Para aprofundar a análise, consulte os materiais institucionais da Anbima sobre o mercado de capitais, as informações regulatórias da Comissão de Valores Mobiliários (CVM) e as notícias da Agência Brasil sobre economia. Essas fontes ajudam a acompanhar dados de mercado e mudanças regulatórias, mas não substituem a leitura dos documentos de cada fundo.
Os FIDCs ampliam as formas de financiar empresas porque permitem que recebíveis sustentem operações de crédito no mercado de capitais. A participação de 15% divulgada em 26/09/2026 refere-se às emissões, sem data-base específica informada pela fonte, e não ao estoque total de ativos. Para empresas e investidores, a análise dos créditos, da concentração, da liquidez e das condições contratuais é o caminho para compreender a operação antes de tomar uma decisão.
Conheça outros conteúdos da GX Capital sobre crédito empresarial e avalie cada estrutura com apoio profissional compatível com suas necessidades. Este conteudo e informativo e nao constitui recomendacao de investimento ou solicitacao de servico.
Autoria: Equipe GX Capital, boutique financeira em Porto Alegre/RS, 15+ anos em cambio, credito estruturado, trade finance e wealth management.
Perguntas frequentes
O que significa dizer que FIDCs representam 15% do mercado de capitais?
Como funciona a cessão de recebíveis para um FIDC?
Quais riscos devo avaliar antes de investir em um FIDC?
Uma empresa pode usar FIDC para antecipar vendas a prazo?
Qual é a Sua Reação?
 Like
0
 Não Curtir
0
 Love
0
 Engraçado
0
 Irritado
0
 Triste
0
 Uau
0