
Pix e Europa: pagamentos além das fronteiras
O BCE e o Banco Central do Brasil estudam conectar TIPS e Pix. Entenda o estágio da iniciativa e o que ela pode mudar em pagamentos internacionais.
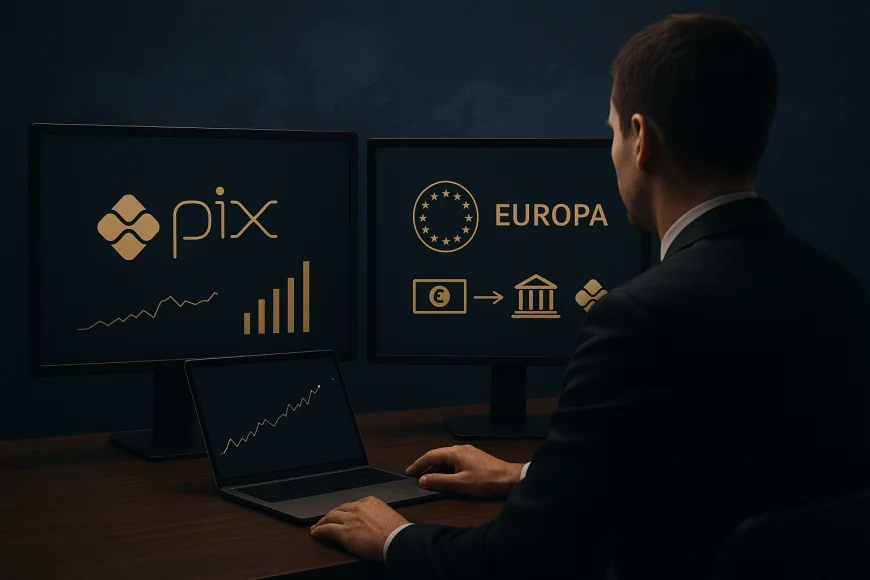
A conexão entre Pix e TIPS está em estudo e poderá facilitar pagamentos instantâneos entre o Brasil e a área do euro, mas ainda não é um serviço disponível para usuários ou empresas. Atualizado em setembro/2026, este guia explica o que o projeto pode viabilizar, quais etapas ainda faltam e como distinguir uma avaliação de viabilidade de uma transferência internacional já operacional.
O que é a conexão entre Pix e TIPS?
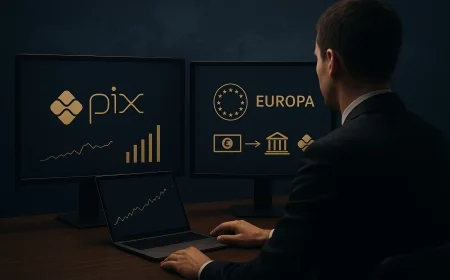
A proposta é avaliar uma ligação entre o Pix, sistema de pagamentos instantâneos brasileiro, e o TIPS, infraestrutura do Eurosistema para pagamentos instantâneos. Uma conexão funcional poderia permitir que pagamentos entre as duas regiões fossem processados com mais rapidez do que fluxos internacionais que dependem de etapas intermediárias, mas esse resultado ainda é uma possibilidade a ser estudada.
Em 24/09/2026, o Conselho do Banco Central Europeu aprovou o início de uma avaliação de viabilidade em colaboração com o Banco Central do Brasil. O trabalho examina aspectos técnicos, operacionais, jurídicos e de negócios. O anúncio não confirma testes, data de implantação ou transferências disponíveis ao público.
Essa distinção é central para quem pesquisa Pix internacional. Uma decisão de estudar a conexão não equivale à aprovação de um produto, à conclusão de testes ou à autorização para bancos e empresas oferecerem o serviço. Até que as instituições publiquem novas etapas, a iniciativa deve ser descrita como avaliação, sem cronograma de lançamento informado.
As instituições envolvidas são o Banco Central Europeu, responsável pelo TIPS no contexto do Eurosistema, e o Banco Central do Brasil, responsável pelo Pix. Bancos, instituições de pagamento, empresas e usuários poderiam ser participantes de uma solução futura, conforme o desenho que venha a ser definido. Ainda não há, no anúncio, regras operacionais detalhadas para esses participantes.
O comunicado do Banco Central Europeu sobre a avaliação e as informações do Banco Central do Brasil sobre o Pix são referências oficiais para acompanhar o assunto. A agenda do Comitê de Pagamentos e Infraestruturas de Mercado do BIS oferece contexto sobre sistemas de pagamento, sem substituir anúncios específicos sobre o projeto.
Como poderia funcionar um pagamento entre Brasil e Europa?
Se a conexão for tecnicamente viável e vier a ser implementada, um pagamento poderia começar em um aplicativo ou canal de uma instituição participante no Brasil e chegar ao beneficiário por meio de uma instituição conectada na área do euro. O fluxo abaixo é ilustrativo: não descreve um serviço que já esteja disponível.
- O pagador informa os dados do beneficiário e o valor no canal de sua instituição.
- A instituição apresenta as condições da operação, incluindo a moeda de débito, a moeda de recebimento e o custo aplicável, conforme regras que ainda precisariam ser estabelecidas.
- Após autorização, a instrução seguiria pela conexão entre as infraestruturas e instituições participantes, se a arquitetura permitir esse fluxo.
- A instituição do beneficiário credita o valor de acordo com os procedimentos e prazos que vierem a ser definidos.
O fluxo real dependerá de decisões ainda em aberto. O anúncio não informa como seria feita a conversão de moedas, quem definiria a cotação, quais intermediários participariam ou como funcionaria o tratamento de pagamentos recusados e devoluções. Também não confirma que uma transferência seria concluída em segundos apenas por envolver sistemas de pagamentos instantâneos.
Para uma operação internacional, o trecho doméstico instantâneo é só uma parte da experiência. As instituições também precisam coordenar mensagens de pagamento, identificação do beneficiário, conversão cambial, liquidação entre participantes e controles legais. Se algum componente operar em horários ou prazos diferentes, a velocidade final poderá divergir daquela percebida em um pagamento doméstico.
Estudo de risco cambial
Avalie exposição, pressão sobre margem e necessidade de proteção em operações de importação e exportação.Abrir estudo →
O que pode mudar para comércio exterior, turismo e empresas?
Uma ligação entre as redes poderia criar alternativas para movimentar valores entre Brasil e área do euro, caso o desenho inclua os usos e participantes necessários. Os benefícios para exportadores, viajantes ou empresas não estão confirmados: dependem de disponibilidade, custos, regras cambiais e integração de instituições.
Comércio exterior e pagamentos entre empresas
Uma empresa brasileira que pague um fornecedor europeu poderia, em tese, usar um canal integrado para iniciar a transferência e acompanhar seu processamento. Um exportador poderia receber de um comprador europeu por um caminho conectado. Para as áreas financeiras, porém, a utilidade dependeria de condições concretas: moeda recebida, documentação exigida, conciliação com a fatura e possibilidade de rastrear o pagamento.
O sistema de pagamentos não substitui o contrato comercial nem resolve sozinho o financiamento de uma operação. Uma empresa ainda precisaria avaliar o prazo acordado com a contraparte, o custo cambial e os procedimentos de compliance de suas instituições. Sem regras publicadas sobre liquidação e câmbio, não é possível afirmar que a conexão reduzirá custos ou eliminará intermediários.
Turismo e pagamentos do dia a dia
Para um viajante, a conexão poderia facilitar pagamentos entre uma conta ou instituição brasileira e um destinatário na área do euro, se os provedores oferecerem essa modalidade. Isso não significa que visitantes poderão pagar qualquer estabelecimento diretamente com o Pix, nem que um recebedor europeu terá automaticamente acesso ao sistema brasileiro. A aceitação dependeria da adesão de instituições e comerciantes.
Também é preciso separar pagamento entre pessoas de pagamento em lojas. Cada uso exige integrações e regras próprias. O anúncio da avaliação não detalha carteiras compatíveis, estabelecimentos participantes, limites, tarifas ou tratamento de disputas. Até que esses elementos sejam publicados, não há base para orientar o viajante a contar com o Pix como meio de pagamento europeu.
Pix e TIPS comparados com transferências tradicionais
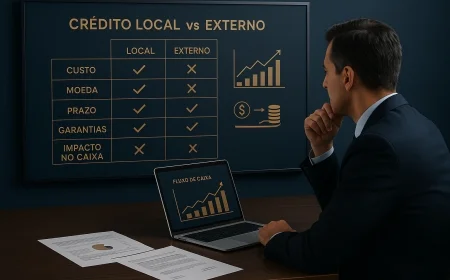
A eventual conexão poderá oferecer outra rota para pagamentos internacionais, mas a avaliação não prova que ela será mais rápida ou barata em todos os casos. A comparação abaixo separa características gerais dos fluxos de uma possibilidade ainda em análise, sem atribuir custos ou prazos não divulgados.
| Aspecto | Pix e TIPS em estudo | Transferência tradicional |
|---|---|---|
| Disponibilidade | Avaliação de viabilidade anunciada em 24/09/2026; sem serviço confirmado | Depende do canal e das instituições contratadas |
| Velocidade | Objetivo potencial de facilitar pagamentos instantâneos; prazo final não informado | Prazo depende do fluxo, dos intermediários e das instituições envolvidas |
| Custo | Tarifas e custo cambial ainda não divulgados | Varia conforme instituição, serviço e conversão de moeda |
| Câmbio | Modelo de conversão e cotação ainda sem definição pública | Condições dependem do provedor e da operação |
| Controles | Requisitos jurídicos e operacionais integram o estudo | Procedimentos variam conforme instituições e regras aplicáveis |
Uma transferência internacional tradicional pode envolver bancos ou prestadores de serviços e etapas que variam conforme a rota. Por isso, a comparação responsável não é afirmar que uma modalidade sempre demora mais ou custa mais. O pagador deve observar o valor total debitado, a moeda que chega ao beneficiário, a taxa de câmbio aplicada, as tarifas informadas e o prazo apresentado para aquela operação específica.
Observacao GX: Para avaliar uma futura rota de pagamento, compare o valor líquido que o beneficiário recebe, não apenas a tarifa anunciada. Registre também a cotação usada, o momento em que ela é fixada e quem responde por devoluções ou divergências. Essa regra prática permite comparar propostas sem presumir que a palavra “instantâneo” cubra conversão cambial e liquidação internacional.
Simulador de Custo de Capital
Compare custos de funding e entenda qual estrutura de crédito faz mais sentido para a operação.Calcular custo →
Custos, câmbio, segurança e próximos passos
Rapidez não determina sozinha a conveniência de um pagamento. Para uma empresa, uma operação pode ser iniciada rapidamente e ainda exigir conferência de documentos ou conciliação posterior. Para uma pessoa, o valor recebido pode depender da conversão e das tarifas aplicadas. O projeto ainda precisa esclarecer como esses elementos seriam apresentados antes da autorização.
O câmbio merece atenção especial. O anúncio da avaliação não informa qual instituição poderia converter reais em euros, em que momento a cotação seria aplicada ou como o usuário veria o custo total. Sem esses dados, não se pode afirmar que a iniciativa oferecerá uma taxa melhor do que alternativas já existentes.
A segurança também depende do desenho operacional. A conexão precisaria definir como as instituições identificam pagador e beneficiário, autenticam ordens, detectam operações suspeitas e tratam erros. Controles antifraude podem reduzir riscos, mas não eliminam a possibilidade de golpes ou pagamentos enviados a destinatários incorretos. As responsabilidades e os mecanismos de contestação ainda não foram apresentados no anúncio.
As incertezas regulatórias e operacionais são parte do trabalho anunciado, não detalhes já resolvidos. A avaliação inclui dimensões jurídicas e de negócios, além das técnicas. Isso significa que compatibilidade entre sistemas, participação de instituições, regras para liquidação e responsabilidades precisam ser examinadas antes de qualquer oferta comercial.
Para acompanhar a iniciativa, procure comunicados do Banco Central Europeu e do Banco Central do Brasil que indiquem resultados do estudo, eventual fase de testes e condições de acesso. Só depois de publicações oficiais sobre disponibilidade, participantes, tarifas, câmbio e prazos será possível comparar o serviço com opções de transferência concretas.
A conexão Pix-TIPS pode abrir uma nova possibilidade de pagamentos entre Brasil e área do euro, mas ainda está em avaliação de viabilidade. Até que as autoridades confirmem etapas posteriores e instituições publiquem as condições, usuários e empresas não devem tratá-la como um serviço pronto para transferências.
Equipe GX Capital, boutique financeira em Porto Alegre/RS, 15+ anos em câmbio, crédito estruturado, trade finance e wealth management.
Este conteúdo é informativo e não constitui recomendação de investimento ou solicitação de serviço.
Perguntas frequentes
O Pix já funciona para transferências instantâneas entre Brasil e Europa?
O que uma conexão entre Pix e TIPS poderia permitir?
A conexão entre Pix e TIPS reduzirá tarifas de transferência internacional?
O que falta definir antes de empresas usarem esse serviço?
Qual é a Sua Reação?
 Like
0
 Não Curtir
0
 Love
0
 Engraçado
0
 Irritado
0
 Triste
0
 Uau
0