
Duplicatas digitais e crédito para empresas
Entenda como duplicatas escriturais podem apoiar o capital de giro, quem participa da negociação digital e o que sua empresa deve confirmar antes de antecipar recebíveis.
Duplicatas digitais podem facilitar a consulta e a negociação de recebíveis, mas não garantem crédito, limite maior ou custo menor. Atualizado em setembro/2026, este guia explica como funciona a duplicata escritural e o que CFOs e PMEs devem verificar antes de antecipar um título.
O que são duplicatas escriturais
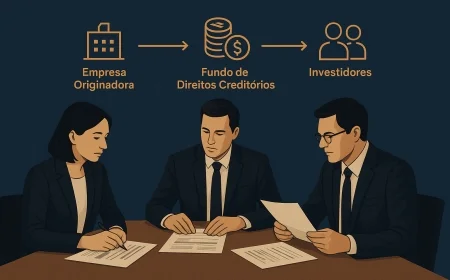
A duplicata escritural é um título de crédito emitido e mantido em formato eletrônico por uma escrituradora, em vez de existir como documento em papel. Ela representa uma obrigação comercial ligada a uma venda ou prestação de serviço, com informações que podem ser registradas e consultadas no ambiente digital.
Na prática, a escrituração organiza os dados do título e sua trajetória. Isso pode ajudar os participantes a verificar informações e registrar operações, mas não substitui a análise de crédito feita pelo financiador. A empresa continua responsável por confirmar se o recebível é elegível, quais documentos são exigidos e quais condições serão aplicadas.
O termo “digital” também não significa que todos os títulos já estejam nesse formato ou que toda empresa possa negociar qualquer duplicata em qualquer plataforma. Na produção assistida, papel e modelo digital ainda convivem. Segundo as regras operacionais divulgadas pela B3 em 15/09/2026, a adesão dos sacadores é voluntária, e a emissão escritural depende de o sacado estar cadastrado na escrituradora correspondente.
Como funciona a negociação digital de duplicatas
A negociação digital conecta empresas, escrituradoras, instituições financeiras e registradoras para registrar e consultar informações sobre títulos e operações. O acesso efetivo depende dos participantes envolvidos, da situação cadastral das partes e dos processos que cada instituição já implementou.
O Banco Central apresenta o ambiente de duplicatas escriturais como parte da infraestrutura do sistema financeiro. Para acompanhar informações institucionais sobre o tema, consulte a página de estabilidade financeira do Banco Central. A descrição abaixo se limita às funções e condições informadas neste artigo, sem presumir regras operacionais além das divulgadas pelas fontes citadas.
Participantes e responsabilidades
- Sacador: empresa que vende um produto ou presta um serviço e emite a duplicata vinculada à operação comercial. Sua adesão ao processo digital é voluntária, conforme as informações operacionais divulgadas pela B3.
- Sacado: comprador ou contratante responsável pelo pagamento. O cadastro do sacado na escrituradora correspondente é uma condição para a emissão escritural indicada nas regras operacionais da B3.
- Escrituradora: entidade responsável por manter a escrituração dos títulos no ambiente digital. A empresa precisa identificar qual escrituradora atende o processo relacionado ao título.
- Instituição financeira ou financiador: pode avaliar a antecipação do recebível e definir se aceita a operação, bem como as taxas, os limites e os documentos exigidos.
- Registradora: participa do registro de operações conforme o arranjo utilizado. O teste relatado pelo Banco Inter em 17/09/2026 utilizou a Núclea como registradora, mas esse exemplo não significa que todas as operações usem a mesma entidade.
Essas funções não devem ser confundidas. A escrituradora mantém informações do título; a registradora participa do registro de operações; e o financiador decide se concede crédito e sob quais condições. Uma plataforma pode aproximar etapas, mas não elimina a necessidade de entender quem executa cada uma delas.
O fluxo de uma operação
O Hub de Duplicatas da ABBC já permite, em uma plataforma, escriturar, consultar e liquidar duplicatas, solicitar agendas e registrar operações, conectando instituições financeiras e escrituradoras. Em 28/09/2026, a entidade informou que a ferramenta avançava para a etapa de produção e ainda passava por adequações regulatórias. Isso descreve uma implementação em curso, não uma disponibilidade universal para todas as empresas.
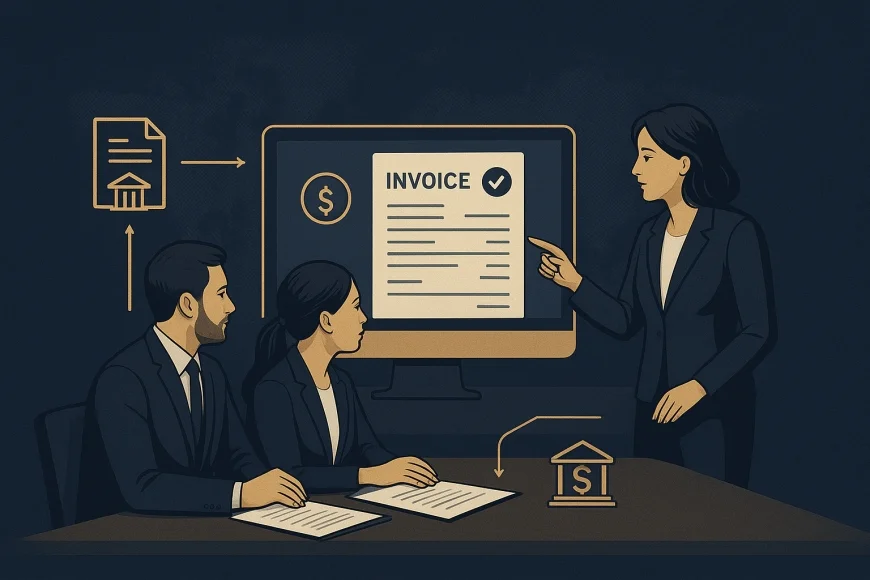
Em termos práticos, o fluxo pode começar com a venda a prazo e a identificação do sacador e do sacado. Depois, a emissão escritural depende das condições cadastrais e operacionais aplicáveis. Com as informações disponíveis, um financiador pode avaliar o recebível e apresentar uma proposta de antecipação. A empresa deve conferir a proposta diretamente com ele antes de decidir.
O teste de emissão e registro digital de duplicata feito pelo Banco Inter em uma operação de risco sacado com um cliente, relatado em 17/09/2026, mostra que existem testes práticos no ecossistema. O relato não comprova ampliação automática de crédito para empresas, nem permite concluir que toda PME terá acesso imediato ao mesmo fluxo.
Simulador de Custo de Antecipação
Compare desconto bancário e FIDC para decidir a alternativa mais eficiente de antecipação de recebíveis.Comparar custos →
Duplicata digital e processo tradicional: diferenças
A principal diferença está na forma de registrar, consultar e movimentar informações, não na garantia de aprovação ou no preço do crédito. O formato digital pode organizar etapas eletronicamente, enquanto processos tradicionais podem envolver documentos em papel e rotinas próprias de conferência.
| Aspecto | Formato tradicional | Formato escritural |
|---|---|---|
| Representação | Documento ou processo em papel, conforme a operação. | Informações do título mantidas em ambiente eletrônico por uma escrituradora. |
| Consulta | A empresa e o financiador seguem os meios de consulta e validação adotados no processo. | O título pode ser consultado no ambiente digital, conforme acesso e implementação. |
| Participação | Depende dos procedimentos acordados entre as partes e o financiador. | Depende também de adesão do sacador e do cadastro do sacado na escrituradora correspondente. |
| Antecipação | O financiador avalia o recebível e define condições. | O financiador continua avaliando o recebível e definindo condições. |
| Ponto de atenção | Conferir documentos, etapas e critérios exigidos para a operação. | Confirmar compatibilidade cadastral, plataforma, elegibilidade e critérios do financiador. |
A tabela compara características gerais, não prazos ou custos. Uma interface digital pode reduzir etapas manuais em determinada operação, mas não permite afirmar que toda negociação será mais rápida ou barata. A empresa precisa comparar propostas concretas e verificar os encargos e procedimentos aplicáveis ao seu caso.
Para entender como a B3 descreve a produção assistida e os requisitos de participação, consulte as informações institucionais da B3. Para o estágio de implementação do Hub, a ABBC é a fonte da atualização divulgada em 28/09/2026.
Como uma PME pode usar a duplicata para capital de giro
Uma PME pode apresentar uma duplicata de venda a prazo a um financiador para avaliar a antecipação do recebível. A empresa recebe uma proposta com valor líquido, custos e condições, e decide se aceita. O processo escritural pode apoiar a consulta e o registro do título, mas a decisão de crédito permanece com o financiador.
Considere uma fabricante que vende mercadorias a prazo para um comprador. Antes do vencimento, a fabricante precisa cobrir compromissos operacionais e consulta uma instituição financeira sobre antecipar aquele recebível. Se o título puder ser emitido no formato escritural, a fabricante ainda terá de confirmar se o comprador está cadastrado na escrituradora pertinente e se a instituição aceita aquele recebível.
O exemplo não pressupõe aprovação. O financiador pode solicitar documentos adicionais, recusar o título ou apresentar condições diferentes das esperadas pela empresa. O sacado também precisa estar corretamente identificado, e eventuais divergências sobre a operação comercial podem criar entraves que uma plataforma não resolve por si só.
Regra prática antes de antecipar
Observacao GX: antes de iniciar a negociação, confirme três pontos na mesma conversa com a escrituradora ou plataforma e com o financiador: se o sacado está cadastrado, se o título é elegível para aquele financiador e qual é o valor líquido que a empresa receberá após os custos. Se qualquer resposta depender de uma etapa ainda não implementada, trate o recebimento como incerto no planejamento de caixa.
Na nossa análise de operações de capital de giro, a separação entre elegibilidade do título e aprovação do crédito é decisiva para o planejamento. Em um exemplo hipotético e anonimizado, um fornecedor pode ter um recebível válido e, ainda assim, não conseguir antecipá-lo naquele canal porque o comprador não concluiu o cadastro exigido. Por isso, o CFO deve mapear o processo antes de contar com os recursos.
- Peça ao financiador a lista de documentos e critérios para avaliar o recebível.
- Confirme com o sacado e a escrituradora se o cadastro exigido está concluído.
- Compare o valor líquido da proposta com o prazo e a necessidade de caixa da empresa.
- Verifique como o título e a liquidação serão acompanhados no canal utilizado.
- Mantenha uma alternativa de caixa caso a operação não seja aprovada ou não fique pronta a tempo.
Estudo de risco cambial
Avalie exposição, pressão sobre margem e necessidade de proteção em operações de importação e exportação.Abrir estudo →
Riscos, implementação e próximos passos
A digitalização pode organizar o fluxo de informações, mas a disponibilidade depende de implementação, adesão e compatibilidade entre participantes. A ABBC informou em 28/09/2026 que seu Hub avançava para a etapa de produção e ainda passava por adequações regulatórias; a B3 informou que a produção assistida mantém a convivência entre papel e modelo digital.
Para a empresa, isso significa que o processo pode variar conforme o sacador, o sacado, a escrituradora, a registradora e o financiador. Entre os riscos operacionais estão cadastro incompleto, divergência de dados do título, incompatibilidade entre plataformas e expectativa de liquidação sem confirmação dos procedimentos. A empresa deve perguntar quem corrige cada problema e qual canal acompanha o status da operação.
Também convém separar a existência do recebível da decisão de crédito. A duplicata documenta uma relação comercial; a plataforma pode apoiar sua escrituração e consulta; o financiador avalia risco, elegibilidade e condições. Nenhuma dessas etapas, isoladamente, assegura aprovação, limite maior ou redução de custos.
Para CFOs e PMEs, o próximo passo é mapear os recebíveis que poderiam ser apresentados, verificar a situação cadastral dos compradores e consultar financiadores sobre critérios e custos. Registre prazos operacionais informados por cada participante e não comprometa o caixa com recursos ainda não aprovados.
Duplicatas escriturais podem abrir um caminho mais organizado para negociar recebíveis, desde que o ecossistema esteja disponível para as partes envolvidas. A decisão de antecipar deve considerar as condições efetivas da proposta e os riscos de execução. Converse com sua equipe financeira e valide cada etapa com os participantes antes de incorporar o recurso ao planejamento de capital de giro.
Equipe GX Capital, boutique financeira em Porto Alegre/RS, com 15+ anos de atuação em câmbio, crédito estruturado, trade finance e wealth management até setembro/2026.
Este conteúdo é informativo e não constitui recomendação de investimento ou solicitação de serviço.
Perguntas frequentes
O que é uma duplicata escritural?
Toda empresa já pode antecipar duplicatas digitais?
A duplicata digital reduz o custo do crédito para a empresa?
Como uma PME deve se preparar para antecipar uma duplicata escritural?
Qual é a Sua Reação?
 Like
0
 Não Curtir
0
 Love
0
 Engraçado
0
 Irritado
0
 Triste
0
 Uau
0