
Seguro rural: o que verificar em uma negativa
Entenda o que precisa ser apurado em uma condenação por negativa de seguro rural e como cobertura, documentos e aviso de sinistro podem influenciar disputas.
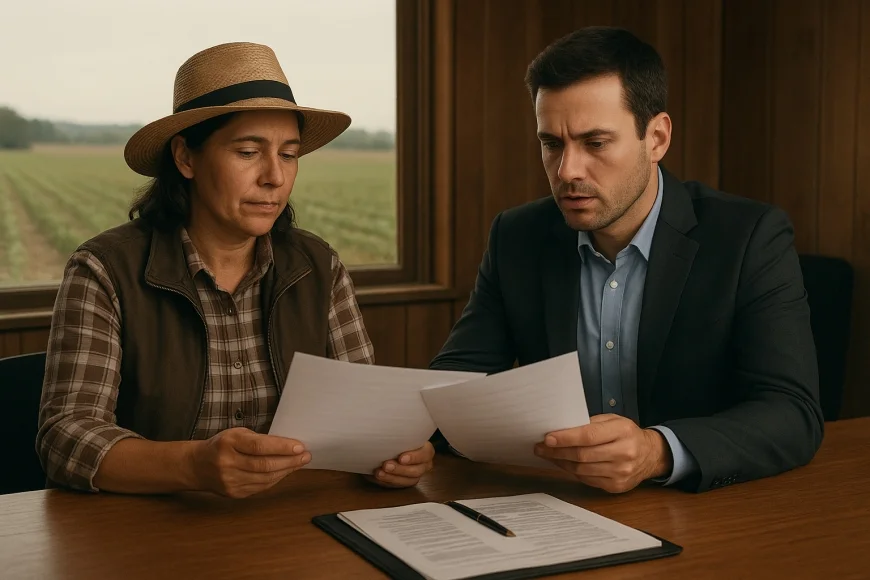
Uma seguradora pode ser condenada quando a análise judicial conclui que a negativa de indenização não se sustentou diante do contrato e das provas. Atualizado em setembro/2026. Os dados fornecidos para esta pauta, porém, não identificam o processo, o tribunal, a apólice nem a sentença. Sem esses elementos, não é possível confirmar qual cobertura foi contratada, por que a seguradora recusou o pagamento, quais fundamentos o juiz adotou ou se cabe recurso.
Essa distinção importa: atribuir motivos ou conclusões a uma decisão sem consultar o processo criaria informação não verificada. A seguir, explicamos quais dados precisam ser conferidos para reportar o caso e como cobertura, documentação e comunicação do sinistro podem entrar em disputas de seguro rural, sem presumir que uma decisão específica se aplique a outras apólices.
O que é possível confirmar sobre a condenação
Sem identificação do processo e acesso à decisão, não há base para confirmar os fatos centrais da condenação. A notícia precisa informar a cobertura, a justificativa da negativa, os fundamentos judiciais e a situação recursal apenas depois de verificar documentos oficiais do caso.
O título-base da pauta menciona uma seguradora condenada por não indenizar um produtor rural, mas isso, isoladamente, não revela o que foi segurado. Seguro rural pode abranger riscos distintos, conforme o produto e as condições contratadas. Também não permite concluir se a negativa envolveu exclusão de cobertura, documentação, comunicação do sinistro ou outra questão.
Para apurar o caso com precisão, são necessários, no mínimo, o número do processo, o tribunal e a íntegra da sentença. A apólice e as comunicações entre produtor e seguradora ajudam a confrontar a versão de cada parte com o que foi decidido.
Como verificar os fundamentos e a situação recursal
A sentença permite identificar os pedidos, os fatos considerados provados e as razões apresentadas pelo juízo. A consulta ao andamento processual ajuda a verificar se houve recurso, se ele foi julgado e se a decisão transitou em julgado. Uma condenação em primeira instância não deve ser descrita como definitiva sem confirmação documental.
Uma reportagem também precisa separar alegações das partes de conclusões judiciais. A recusa da seguradora é uma posição contratual; o fundamento da sentença é o entendimento do juízo. A existência de recurso, por sua vez, deve ser apurada no sistema do tribunal, sem deduzir o resultado a partir da data da notícia.
O Código Civil, disponível no Planalto, reúne regras gerais relacionadas a contratos e seguros. A Susep apresenta informações sobre o mercado supervisionado e produtos de seguro. Para uma decisão concreta, a fonte primária é o processo no tribunal responsável, e não uma descrição genérica do tema.
Como cobertura e cláusulas podem influenciar a disputa
A cobertura contratada delimita quais eventos e prejuízos a apólice prevê, enquanto exclusões e condições especificam situações que podem afetar o pagamento. O efeito de cada cláusula depende do texto contratual e dos fatos provados no processo.
Na leitura de uma apólice rural, é necessário localizar a identificação do bem ou atividade segurada, os riscos cobertos, as exclusões, as obrigações do segurado e os procedimentos previstos para comunicar o sinistro. A proposta, as condições gerais e eventuais condições especiais podem complementar a interpretação. O nome comercial do produto, sozinho, não esclarece todas as regras aplicáveis.
Também convém verificar se a documentação entregue corresponde ao que a seguradora solicitou e se a recusa descreve a cláusula invocada. Uma disputa pode envolver divergência sobre a causa do prejuízo, o cumprimento de uma obrigação contratual ou a abrangência da cobertura. Esses exemplos explicam pontos possíveis de análise, mas não identificam o motivo da negativa no caso mencionado no título.
Documentos e pontos contratuais para conferir
Organizar os registros desde a contratação facilita a conferência do que foi prometido e do que foi comunicado. Para uma revisão inicial, o produtor, a empresa da cadeia agro ou seus representantes podem reunir:
- Apólice completa, proposta, condições gerais e condições especiais aplicáveis.
- Comprovantes de contratação e de pagamento do prêmio, quando pertinentes.
- Registros da ocorrência, como fotografias, laudos, relatórios técnicos e documentos da atividade segurada.
- Comprovante do aviso de sinistro, com data, canal utilizado e protocolo de recebimento.
- Pedidos de documentos feitos pela seguradora e comprovantes de resposta ou entrega.
- Comunicação formal de negativa e a cláusula contratual indicada como fundamento.
- Registros de vistoria, avaliação de danos e tratativas posteriores, se existirem.
Essa lista é um roteiro de conferência, não uma conclusão sobre o que o contrato exige. A apólice e as circunstâncias de cada ocorrência determinam quais documentos são relevantes. A consulta a profissionais especializados pode ajudar a interpretar cláusulas e avaliar a documentação sem antecipar o resultado de uma disputa.
MarketingHome.sim_fx_title
MarketingHome.sim_fx_descMarketingHome.sim_fx_cta →
Por que o aviso de sinistro e os prazos exigem atenção
O aviso de sinistro documenta que o segurado comunicou uma ocorrência à seguradora, mas o procedimento aplicável depende das condições da apólice e das circunstâncias do evento. Por isso, datas, protocolos e instruções recebidas podem ser relevantes para reconstruir o que aconteceu.
Uma comunicação incompleta ou sem comprovante pode tornar mais difícil demonstrar quando a seguradora foi informada e quais dados recebeu. Já um registro organizado permite comparar o aviso inicial com pedidos posteriores de informação e com a justificativa da negativa. Isso não determina, por si só, quem tem razão: a avaliação depende do contrato e das provas examinadas.
O produtor deve conferir no contrato como o aviso precisa ser feito, quais informações devem acompanhá-lo e se há procedimento para complementar documentos. Também vale preservar mensagens, protocolos e cópias dos arquivos enviados. A reportagem não atribui um prazo específico à apólice citada porque os dados do caso não foram fornecidos.
Para empresas da cadeia agro, a ocorrência pode ter reflexos operacionais além da indenização, como necessidade de registrar perdas e atualizar informações internas. O efeito depende da atividade e dos contratos envolvidos. Manter os registros acessíveis ajuda as equipes a entender a cronologia, sem substituir a análise técnica ou jurídica de uma reclamação.
MarketingHome.sim_cap_title
MarketingHome.sim_cap_descMarketingHome.sim_cap_cta →
O que a gestão de riscos no agro pode aprender
A gestão de riscos melhora quando a empresa trata a apólice como parte do planejamento operacional e mantém evidências organizadas antes de qualquer sinistro. Esse cuidado não garante cobertura nem antecipa o resultado de uma disputa; ajuda a identificar o que foi contratado e a documentar as comunicações.
Na nossa mesa de câmbio, acompanhamos empresas exportadoras que precisam coordenar informações entre operação, financeiro e áreas externas. Esse exemplo anonimizado não equivale a um caso de seguro rural. Ele ilustra uma prática de controle aplicável também à organização documental: registrar responsáveis, datas, versões de documentos e protocolos, para que a empresa consiga reconstruir uma sequência de eventos.
Observação GX: uma regra prática de gestão é vincular cada obrigação da apólice a um responsável interno e a um registro verificável. Se a cláusula prevê comunicação por determinado canal, a equipe deve guardar o comprovante de envio e a confirmação de recebimento. A regra não altera o contrato; reduz a dependência de memória quando a empresa precisa recuperar a cronologia.
Produtores e empresas podem revisar as condições antes da contratação e sempre que houver mudança relevante na operação segurada. A conferência pode incluir a descrição do risco, os bens abrangidos, as exclusões e o procedimento de aviso. Para interpretar uma cláusula ou avaliar uma negativa, é prudente consultar especialistas em seguros e profissionais jurídicos, que poderão considerar os documentos e os fatos específicos.
O tema também envolve atores e instrumentos distintos: produtor rural, seguradora, corretor, apólice, condições contratuais, aviso de sinistro, Susep e tribunal. A função de cada um varia conforme a relação e o processo. A Susep regula e supervisiona o setor dentro de suas atribuições, enquanto a decisão sobre uma disputa judicial cabe ao juízo competente.
Como os dados desta pauta não incluem o processo, não afirmamos qual cobertura estava contratada, qual foi a causa da negativa nem se a condenação admite recurso. Para publicar essas informações, é necessário consultar a sentença e o andamento oficial. A apuração também deve conferir se a decisão examinou apenas aquela apólice e aquelas provas, sem generalizar o resultado para outros seguros rurais.
Consulte a apólice, preserve os comprovantes e procure orientação especializada para analisar documentos e cláusulas do caso concreto. A Equipe GX Capital acompanha temas de gestão financeira e riscos empresariais com foco em informação verificável.
Autoria: Equipe GX Capital, boutique financeira em Porto Alegre/RS, com mais de 15 anos em câmbio, crédito estruturado, trade finance e wealth management.
Este conteúdo é informativo e não constitui recomendação de investimento ou solicitação de serviço.
Perguntas frequentes
Qual era a cobertura contratada no caso da seguradora condenada?
Por que a seguradora negou a indenização?
A condenação da seguradora é definitiva ou ainda cabe recurso?
Quais documentos guardar em um sinistro de seguro rural?
Qual é a Sua Reação?
 Like
0
 Não Curtir
0
 Love
0
 Engraçado
0
 Irritado
0
 Triste
0
 Uau
0