


CVM avança em piloto de tokenização
A CVM prepara teste com DLT para ativos financeiros, avaliando emissão, negociação, custódia, liquidação, transparência, segurança e proteção do investidor.
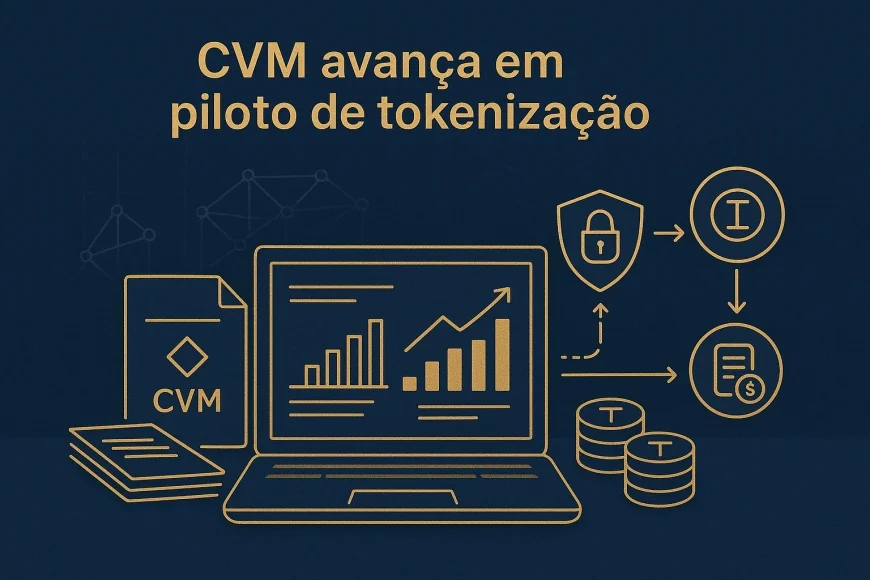
A tokenização de ativos entrou no radar regulatório do mercado de capitais brasileiro. Em 16/09/2026, técnicos da Comissão de Valores Mobiliários, a CVM, entregaram ao Colegiado uma minuta para criar o Programa Piloto DLT CVM. Atualizado em setembro/2026, este artigo explica o que a proposta pretende testar e quais riscos permanecem.
DLT é a sigla em inglês para tecnologia de registro distribuído, uma infraestrutura que compartilha registros entre participantes autorizados. Na prática, a tokenização representa direitos sobre ativos ou contratos em unidades digitais registradas nessa rede. O token pode estar associado a um recebível, uma debênture, uma cota de fundo ou outro valor mobiliário, desde que a estrutura observe as regras aplicáveis.
A proposta ainda depende de análise e decisão do Colegiado da CVM. Portanto, o piloto não significa que o mercado brasileiro já adotou um modelo definitivo para ativos tokenizados. O objetivo é testar, sob supervisão, onde a tecnologia funciona, quais controles precisam ser reforçados e quais ajustes regulatórios podem ser necessários.
O que é tokenização de ativos financeiros
Tokenização é a representação digital de um direito econômico ou de um valor mobiliário em uma rede de tecnologia de registro distribuído. O token não elimina o ativo original nem substitui automaticamente o contrato, a obrigação do emissor ou a proteção jurídica conferida ao investidor.
Em uma operação tradicional, diferentes instituições mantêm sistemas próprios para registrar emissão, titularidade, negociação, custódia, compensação e liquidação. Esses sistemas se conectam por procedimentos, arquivos e mensagens padronizadas. Na estrutura tokenizada, parte desses registros pode ser compartilhada em uma rede com regras próprias de validação.
A mudança principal está na forma de registrar e transferir direitos. Se o desenho for adequado, a rede pode permitir que participantes autorizados visualizem informações consistentes sobre determinada operação. Isso pode reduzir reconciliações manuais e tornar determinadas etapas mais rastreáveis. Não significa, porém, que todo o processo será automático ou que as partes deixarão de cumprir obrigações contratuais.
Como o token se relaciona com o ativo
O vínculo entre token e ativo precisa ser juridicamente claro. O investidor deve saber o que adquiriu, quem responde pela obrigação, quais eventos podem alterar o fluxo financeiro e como exercer seus direitos. Um token que registre uma fração econômica não dispensa documentos de oferta, regras de governança, controles de prevenção a ilícitos e informações adequadas ao público.
Em recebíveis, por exemplo, o token pode representar direitos creditórios originados por contratos comerciais. Em cotas, pode refletir a participação em um fundo, conforme a estrutura aprovada. Em uma debênture, o registro digital pode acompanhar os direitos do titular perante o emissor. Cada caso exige análise própria sobre lastro, elegibilidade, cobrança, inadimplência e responsabilidades.
A tecnologia também não transforma um ativo de baixa qualidade em uma aplicação segura. Se o crédito subjacente apresentar problemas, o registro distribuído apenas documentará uma posição econômica que continua sujeita a risco de crédito. O investidor precisa avaliar a estrutura completa, e não somente o formato digital.
O que o piloto DLT da CVM pretende testar
O piloto da CVM pretende avaliar, em ambiente experimental e supervisionado, se redes de registro distribuído podem apoiar diferentes etapas do mercado de capitais sem reduzir os padrões de proteção e controle.
Segundo a proposta apresentada em 16/09/2026, o programa poderá abranger emissão, oferta, distribuição, negociação, escrituração, custódia, depósito centralizado e liquidação de valores mobiliários. A minuta também prevê testes com ações, debêntures, certificados de recebíveis, cotas de fundos e outros títulos ou contratos de investimento coletivo.
O escopo é amplo porque os ganhos e os riscos aparecem em pontos diferentes da cadeia. Uma rede pode facilitar o registro de uma transferência, mas ainda exigir intermediários para verificar identidade, adequação, origem dos recursos, validade do contrato e cumprimento das regras de mercado.
Supervisão e interoperabilidade
A CVM pretende avaliar a viabilidade técnica, operacional e jurídica da tecnologia. A análise inclui a interoperabilidade entre redes, as vulnerabilidades dos sistemas, os riscos de execução e as lacunas regulatórias que possam surgir quando uma operação transita entre infraestruturas diferentes.
No desenho apresentado, a autarquia poderá acompanhar diretamente os testes e ter acesso de leitura em tempo real aos registros das operações. Essa possibilidade pode melhorar a supervisão, desde que o acesso preserve informações protegidas e esteja apoiado em controles de governança, autenticação e trilhas de auditoria.
O piloto teria duração de 60 dias, conforme a proposta divulgada em 16/09/2026, com possibilidade de prorrogação por até 30 dias, também conforme o desenho apresentado na mesma data. Esses prazos pertencem ao programa experimental e não representam uma autorização geral para qualquer emissão ou negociação de ativos tokenizados.
Simulador de Mercado de Capitais
Teste cenários para debentures, CRA, CRI e outras estruturas de captação fora do crédito bancário.Explorar estrutura →
Tokenização versus mercado tradicional
A comparação entre o modelo tokenizado e a infraestrutura tradicional depende do desenho da rede, do tipo de ativo e dos participantes autorizados. A tecnologia pode reorganizar etapas operacionais, mas não elimina a necessidade de controles humanos, contratos válidos e instituições responsáveis.
| Aspecto | Modelo tradicional | Modelo tokenizado |
|---|---|---|
| Registro | Sistemas institucionais separados, conectados por procedimentos | Registro compartilhado em rede DLT, conforme regras de acesso |
| Emissão | Documentação e escrituração em estruturas convencionais | Emissão vinculada a registros digitais e contratos definidos |
| Negociação | Ordens e transferências processadas por intermediários e sistemas autorizados | Transferências digitais condicionadas às regras da rede e à autorização dos participantes |
| Liquidação | Conciliação entre sistemas, agentes e infraestrutura de mercado | Possível sincronização maior dos registros, sem eliminar risco operacional |
| Custódia | Instituições mantêm controles sobre titularidade e movimentação | Custódia pode combinar registros distribuídos com responsáveis regulados |
| Transparência | Informações distribuídas conforme regras de divulgação e acesso | Registros podem oferecer rastreabilidade, respeitando sigilo e permissões |
A tabela mostra uma diferença de arquitetura, não uma conclusão sobre superioridade. Uma rede distribuída mal configurada pode criar novos pontos de falha. Da mesma forma, uma infraestrutura tradicional pode oferecer controles maduros e processos conhecidos, ainda que exija reconciliação entre participantes.
Na nossa mesa de câmbio, aprendemos que a qualidade do registro é tão relevante quanto a velocidade de uma operação. Em um caso anonimizado, um cliente empresarial precisou conferir partes, prazo contratual e documentos antes de fechar uma proteção cambial. O princípio se aplica à tokenização: uma transferência rápida não compensa informação incompleta sobre o direito negociado.
Benefícios, limitações e estágio regulatório
A tokenização pode reduzir fricções operacionais em algumas operações, mas os resultados dependerão da governança da rede, da qualidade dos dados e da responsabilização dos participantes.
| Dimensão | Possível benefício | Limitação ou risco |
|---|---|---|
| Emissão | Padronização de registros e automação de etapas permitidas | Erros no contrato ou no código podem afetar o processo |
| Negociação | Rastreabilidade das transferências autorizadas | Liquidez pode continuar limitada pela falta de compradores |
| Liquidação | Maior sincronização entre titularidade e pagamento | Falhas de conexão, validação ou integração podem interromper a operação |
| Custódia | Visibilidade compartilhada sobre registros | Chaves, acessos e responsabilidades precisam de controles claros |
| Transparência | Trilha de auditoria mais consistente em determinados ambientes | Registro visível não garante que a informação de origem seja verdadeira |
| Regulação | Testes supervisionados podem orientar futuras regras | A minuta ainda depende de decisão do Colegiado da CVM |
Observacao GX: o teste regulatório deve ser lido como uma avaliação da cadeia inteira, e não como uma simples prova de velocidade. Para cada ativo, a pergunta prática é: quem valida o lastro, quem corrige um erro, quem guarda as chaves, quem comunica um evento e quem responde ao investidor quando a rede falha?
Riscos de fraude, cibersegurança e governança
A tokenização não elimina fraude, ataque cibernético ou conflito de interesses. Ela apenas desloca parte dos controles para uma combinação de contratos, sistemas, permissões e responsáveis.
Fraude e qualidade do lastro
Um registro digital pode ser autêntico e ainda assim representar um direito inexistente, duplicado ou superavaliado. Por isso, a validação deve começar antes da criação do token. O processo precisa examinar a origem do ativo, os documentos, a titularidade, as restrições e a possibilidade de cobrança.
Em certificados de recebíveis, por exemplo, a diligência deve alcançar os créditos que formam a operação e os critérios de substituição ou cobrança previstos. Em cotas de fundos, o investidor deve compreender a política, os ativos do fundo, a governança e as regras de resgate ou transferência aplicáveis à estrutura.
Cibersegurança e chaves de acesso
Uma rede DLT depende de controles contra invasão, manipulação de permissões, perda de credenciais e indisponibilidade. A gestão de chaves privadas merece atenção especial. Se um participante perde o controle de uma chave, o sistema precisa ter procedimento legítimo para bloquear, substituir ou contestar a movimentação, sem abrir espaço para alterações arbitrárias.
O código usado em contratos automatizados também exige testes independentes. Uma falha lógica pode executar uma transferência indevida ou impedir o cumprimento de uma obrigação. Auditoria técnica, segregação de funções e planos de resposta devem existir antes da abertura do ambiente a investidores.
Governança e proteção do investidor
Governança define quem pode alterar regras, validar transações, suspender uma operação e comunicar incidentes. Em uma rede com vários participantes, a responsabilidade não pode ficar diluída entre fornecedores de tecnologia, emissores, escrituradores, custodiantes, intermediários e operadores de mercado.
A proteção do investidor também depende de informação compreensível. O material de oferta deve explicar o ativo, os riscos, as taxas, os direitos, a forma de negociação, as limitações de liquidez e o procedimento para reclamações. A inovação tecnológica não substitui suitability, prevenção à lavagem de dinheiro, identificação do cliente e demais controles aplicáveis.
Estudo de risco cambial
Avalie exposição, pressão sobre margem e necessidade de proteção em operações de importação e exportação.Abrir estudo →
O que observar após a proposta da CVM
O próximo ponto institucional é a análise e a decisão do Colegiado da CVM. Até que isso ocorra, a minuta deve ser tratada como proposta de programa, não como regra definitiva ou autorização ampla para tokenização no mercado de capitais.
Os resultados do piloto poderão contribuir para aperfeiçoamentos normativos ou legais. A qualidade dessa avaliação dependerá de métricas claras, documentação dos incidentes, teste de interoperabilidade e análise das responsabilidades em cada etapa da operação.
Para acompanhar o tema, o leitor deve observar quatro elementos:
- quais ativos e participantes serão admitidos nos testes;
- como a CVM acompanhará os registros e os eventos operacionais;
- quais mecanismos serão usados para corrigir erros, fraudes e falhas de acesso;
- quais conclusões regulatórias surgirão após o encerramento do ambiente experimental.
Fontes institucionais ajudam a separar notícia, proposta e regra vigente. A CVM reúne informações oficiais da autarquia. O Banco Central do Brasil apresenta referências sobre o sistema financeiro e infraestrutura de pagamentos. A B3 oferece informações sobre mercados organizados, instrumentos e infraestrutura de negociação e pós-negociação.
O Programa Piloto DLT CVM pode oferecer evidências relevantes para o debate sobre ativos digitais no Brasil. O resultado mais útil não será necessariamente a adoção rápida da tecnologia, mas a identificação objetiva de quais processos melhoram, quais riscos aumentam e quais responsabilidades precisam ficar explícitas.
Para emissores, intermediários e investidores, a regra prática é simples: analisar primeiro o direito econômico e a estrutura jurídica, depois a tecnologia usada para registrá-los. A forma digital pode facilitar o acesso à informação, mas a segurança depende da qualidade do ativo, dos controles e da supervisão.
Equipe GX Capital, boutique financeira em Porto Alegre/RS, 15+ anos em cambio, credito estruturado, trade finance e wealth management.
Este conteudo e informativo e nao constitui recomendacao de investimento ou solicitacao de servico.
Perguntas frequentes
O que é tokenização de ativos?
O que a CVM pretende testar com o piloto DLT?
Tokenização elimina os riscos de um investimento?
O piloto da CVM já é uma regra definitiva?
Qual é a Sua Reação?
 Like
0
 Não Curtir
0
 Love
0
 Engraçado
0
 Irritado
0
 Triste
0
 Uau
0