




BofA reduz projeções para PIB e Selic
BofA vê fadiga na economia brasileira, revisa a leitura para PIB e Selic e aponta efeitos sobre crédito, consumo, investimento e empresas.
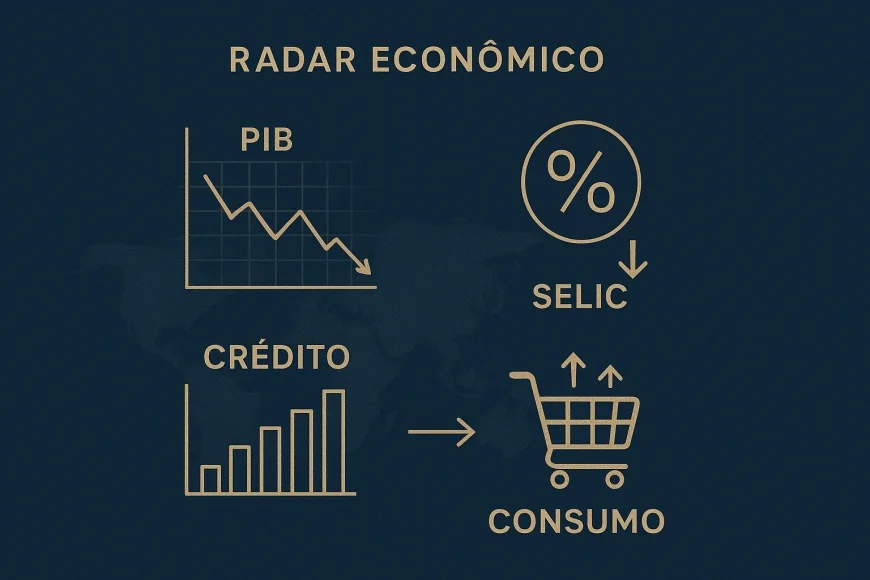
O Bank of America reduziu sua leitura para o crescimento da economia brasileira e para a trajetória da Selic, diante de sinais de perda de força na demanda doméstica. Atualizado em setembro/2026, este Radar Econômico explica os fatores citados pelo banco, compara a visão da instituição com o consenso do mercado e avalia os efeitos sobre empresas dependentes de crédito, consumo e investimento.
A Selic meta está em 14,00% ao ano em 14/09/2026, enquanto o CDI está em 13,90% ao ano, com referência em 11/09/2026. O Boletim Focus projeta Selic de 13,75% ao ano no fim de 2026 e de 12,00% ao ano no fim de 2027, com referências em 11/09/2026. Essas expectativas não representam a taxa vigente nem uma decisão já tomada pelo Copom.
Por que o BofA reduziu as projeções para o PIB
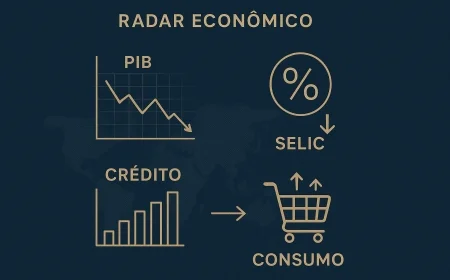
A revisão do BofA reflete uma economia que perdeu dinamismo na demanda final, apesar de uma leitura inicialmente forte para o PIB do segundo trimestre. Segundo a análise divulgada em 14/09/2026, a expansão observada foi sustentada principalmente pela acumulação de estoques, enquanto o consumo das famílias recuou e a procura final mostrou menor vigor.
Esse diagnóstico muda a interpretação dos dados. Estoques podem sustentar a atividade por um período, mas não substituem vendas recorrentes, contratação de crédito e novos investimentos. Quando as empresas acumulam produtos sem uma demanda correspondente, a produção futura tende a enfrentar maior cautela.
O banco também citou sinais de alta frequência mais fracos, desaceleração da inflação e enfraquecimento do crédito. A combinação reduz a visibilidade para empresas que dependem de giro financeiro, vendas parceladas ou expansão da capacidade produtiva.
O que mudou na leitura de crescimento
O Focus passou a indicar PIB de 1,89% no fim de 2026, conforme a mediana publicada em 11/09/2026. O dado representa uma expectativa de mercado, não uma medição definitiva da atividade. O BofA, por sua vez, passou a trabalhar com uma projeção abaixo do consenso, mas os dados verificados neste artigo não informam o percentual anterior nem o novo percentual estimado pelo banco.
Essa ausência de valores não impede a análise da direção da revisão. A mensagem central é que a atividade pode crescer menos do que se imaginava, porque o consumo e o crédito perderam tração. Para o executivo financeiro, o ponto prático é revisar premissas de receita, prazo de recebimento e necessidade de capital de giro.
| Referência | Leitura sobre PIB | Base temporal |
|---|---|---|
| Boletim Focus | Mediana de 1,89% para 2026 | Expectativa publicada em 11/09/2026 |
| BofA | Projeção abaixo do consenso | Revisão divulgada em setembro/2026 |
| Projeção anterior do BofA | Valor não informado nos dados verificados | Comparação qualitativa |
Como a revisão afeta a trajetória da Selic
O BofA passou a enxergar cortes consecutivos da Selic nas reuniões restantes de 2026, segundo informações divulgadas em 11/09/2026. Essa avaliação é uma projeção de uma instituição privada. Ela não equivale a decisão do Copom, que mantém a Selic meta em 14,00% ao ano em 14/09/2026.
A mediana do Focus aponta Selic de 13,75% ao ano no fim de 2026 e de 12,00% ao ano no fim de 2027, ambas como expectativas coletadas em 11/09/2026. O BofA passou a projetar uma trajetória de cortes mais intensa do que a mediana dos analistas, mas o material verificado não informa as taxas exatas da previsão anterior ou da atual do banco.
A diferença entre as leituras é relevante para o planejamento empresarial. Uma expectativa de juros menores pode reduzir gradualmente o custo financeiro, mas o benefício depende da velocidade de transmissão para empréstimos, linhas de capital de giro, desconto de recebíveis e crédito direcionado.
| Fonte | Selic vigente ou projetada | Referência |
|---|---|---|
| Banco Central | 14,00% ao ano | Meta vigente em 14/09/2026 |
| CDI | 13,90% ao ano | Referência de 11/09/2026 |
| Focus, fim de 2026 | 13,75% ao ano | Mediana publicada em 11/09/2026 |
| Focus, fim de 2027 | 12,00% ao ano | Mediana publicada em 11/09/2026 |
| BofA | Trajetória de cortes mais intensa que o consenso | Projeção divulgada em setembro/2026 |
Estudo de risco cambial
Avalie exposição, pressão sobre margem e necessidade de proteção em operações de importação e exportação.Abrir estudo →
Inflação, crédito e demanda doméstica
A inflação acumulada em doze meses está em 4,22%, com referência em 01/08/2026, segundo o IBGE via Banco Central. O Focus projeta IPCA de 4,90% para o fim de 2026, em boletim publicado em 11/09/2026. A distância entre o índice observado e a expectativa futura mostra que o mercado ainda acompanha riscos para a evolução dos preços.
Para o BofA, a desaceleração da inflação ajudou a abrir espaço para uma visão de juros menores. Porém, a autoridade monetária precisa observar a persistência das pressões, as expectativas e as condições financeiras antes de alterar a taxa básica. O artigo não antecipa decisões do Copom.
O crédito funciona como uma ponte entre a política monetária e a atividade empresarial. Quando o custo de captação permanece alto, o consumidor posterga compras e a empresa reduz estoques, contratações e investimentos. A transmissão ocorre de forma desigual, porque cada companhia tem prazo de dívida, perfil de recebíveis e poder de negociação diferentes.
Empresas mais expostas ao ciclo
- Consumo: varejistas e fabricantes de bens duráveis enfrentam maior sensibilidade quando o cliente depende de financiamento ou parcelamento.
- Investimento: companhias que precisam financiar máquinas, expansão ou projetos de longo prazo podem adiar decisões diante de uma demanda menos previsível.
- Capital de giro: negócios com recebimento longo e pagamento curto ficam mais vulneráveis à combinação de juros elevados e vendas mais lentas.
- Serviços domésticos: empresas concentradas na renda local sentem mais rapidamente a perda de ritmo do consumo das famílias.
Na nossa mesa de câmbio, observamos que clientes exportadores costumam avaliar o custo do crédito junto com o risco de conversão da receita externa. Um exportador com recebimento futuro em moeda estrangeira pode precisar alinhar prazo contratual, fluxo de caixa e instrumento de proteção, sem tratar a expectativa de juros como garantia de redução imediata do custo financeiro.
O que a revisão significa para as empresas
A leitura do BofA aumenta a necessidade de separar dois horizontes. No curto prazo, a economia ainda opera com Selic meta de 14,00% ao ano em 14/09/2026 e CDI de 13,90% ao ano em 11/09/2026. No horizonte projetado, o Focus trabalha com Selic de 13,75% ao ano no fim de 2026 e 12,00% ao ano no fim de 2027, conforme referência de 11/09/2026.
Essa diferença entre o custo vigente e a expectativa futura exige disciplina no orçamento. Uma empresa não deve contabilizar hoje uma redução que depende de decisões futuras, repasse bancário e melhora das condições de crédito.
O dólar PTAX de venda está em R$ 5,1696 em 14/09/2026. O Focus projeta câmbio de R$ 5,2000 no fim de 2026, conforme boletim de 11/09/2026. Para importadores, a combinação de câmbio, juros e prazo de pagamento afeta o custo total da operação. Para exportadores, a moeda estrangeira influencia a conversão da receita, mas não elimina o risco de descasamento entre recebimento e despesas.
Instrumentos como ACC, conforme as condições da operação, podem integrar o planejamento de exportadores. A análise deve considerar o Bacen, as regras aplicáveis do Conselho Monetário Nacional, a cédula de crédito à exportação quando pertinente, a PTAX e o prazo contratual. A escolha do instrumento depende do fluxo real da empresa, não de uma única projeção macroeconômica.
Regra prática para o planejamento
Observacao GX: trate a projeção de juros como cenário, não como orçamento-base. Uma prática útil é montar o fluxo de caixa com a taxa vigente de 14,00% ao ano em 14/09/2026 e criar uma segunda simulação com a expectativa do Focus de 12,00% ao ano para o fim de 2027, sempre identificando que a segunda hipótese é futura e incerta.
Essa regra evita dois erros comuns. O primeiro é assumir queda imediata do custo financeiro. O segundo é ignorar que a demanda pode enfraquecer antes de o crédito ficar mais barato. A empresa precisa acompanhar vendas, inadimplência, estoque e prazo médio de recebimento em conjunto.
Como interpretar BofA, Focus e Banco Central
BofA, Focus e Banco Central cumprem funções diferentes. O BofA publica uma visão própria de cenário. O Focus consolida medianas de expectativas de analistas. O Banco Central define a política monetária por meio do Copom e divulga dados oficiais, como a Selic meta, o CDI registrado no SGS e a PTAX.
O leitor deve evitar comparar uma projeção privada com uma taxa vigente como se ambas fossem equivalentes. A Selic de 14,00% ao ano em 14/09/2026 é observada no presente. Já a mediana de 13,75% ao ano para o fim de 2026 é uma expectativa divulgada em 11/09/2026.
O próprio Focus projeta IPCA de 4,90% para o fim de 2026, em 11/09/2026, enquanto o IPCA acumulado em doze meses está em 4,22%, com referência em 01/08/2026. São medidas diferentes, com períodos e naturezas distintas. A comparação correta preserva a data e o conceito de cada indicador.
Para acompanhar as informações oficiais, consulte o Banco Central do Brasil, especialmente as séries do SGS, a PTAX e as publicações do Copom. Dados sobre regras e supervisão do mercado de valores mobiliários podem ser conferidos na Comissão de Valores Mobiliários. A Anbima também oferece referências relevantes sobre o mercado de capitais e produtos financeiros.
Simulador de Custo de Capital
Compare custos de funding e entenda qual estrutura de crédito faz mais sentido para a operação.Calcular custo →
Conclusão: uma economia mais dependente da qualidade da demanda
A revisão do BofA aponta uma economia brasileira com menor impulso doméstico, crédito mais fraco e consumo das famílias pressionado. O banco passou a ver cortes consecutivos da Selic nas reuniões restantes de 2026 e uma trajetória de juros mais intensa do que a mediana do mercado, mas os percentuais específicos da projeção do BofA não estão disponíveis nos dados verificados.
O consenso do Focus projeta PIB de 1,89% para 2026, Selic de 13,75% ao ano no fim de 2026 e 12,00% ao ano no fim de 2027, sempre com referência em 11/09/2026. A Selic vigente permanece em 14,00% ao ano em 14/09/2026. A distância entre presente e expectativa deve orientar cenários, não promessas.
Para empresas, a prioridade é conectar macroeconomia e operação: revisar capital de giro, testar a sensibilidade da dívida, proteger fluxos cambiais quando necessário e acompanhar a demanda final. Para aprofundar a análise de crédito estruturado, câmbio e trade finance, acompanhe os conteúdos da GX Capital.
Equipe GX Capital, boutique financeira em Porto Alegre/RS, 15+ anos em cambio, credito estruturado, trade finance e wealth management.
Este conteudo e informativo e nao constitui recomendacao de investimento ou solicitacao de servico.
Perguntas frequentes
Por que o Bank of America reduziu a projeção para o PIB brasileiro?
Qual é a projeção do mercado para o PIB brasileiro em 2026?
Qual é a Selic vigente e o que o Focus projeta?
Quais empresas podem sentir mais a perda de dinamismo?
Qual é a Sua Reação?
 Like
0
 Não Curtir
0
 Love
0
 Engraçado
0
 Irritado
0
 Triste
0
 Uau
0