


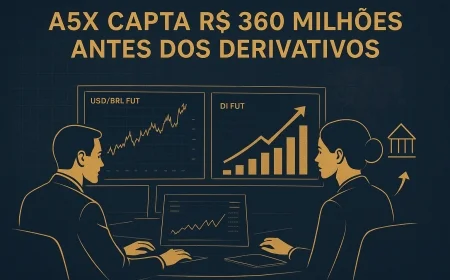

A5X capta R$ 360 milhões antes dos derivativos
A5X captou R$ 360 milhões e prepara uma bolsa de derivativos para 2027. Entenda o modelo, os efeitos para o mercado e os principais riscos.
A A5X captou R$ 360 milhões em 14 de setembro de 2026, antes de iniciar sua operação de derivativos. Atualizado em setembro/2026, este artigo explica como a empresa pretende estruturar uma bolsa e uma contraparte central próprias, quais participantes podem ser afetados e por que a concorrência com a B3 dependerá de autorização, liquidez e adesão do mercado.
A rodada Série D foi liderada por Morgan Stanley, Goldman Sachs e Kaszek, com participação de investidores que já estavam na base da companhia. A XP também passou a integrar o quadro acionário após exercer uma opção de compra. Com a captação, o valuation post-money da A5X chegou a R$ 2,7 bilhões em 14 de setembro de 2026, enquanto o total levantado nas rodadas alcançou mais de R$ 730 milhões na mesma data.
Como funciona o modelo de negócios da A5X
A A5X pretende operar uma infraestrutura de mercado voltada à negociação e à liquidação de derivativos. A proposta combina uma bolsa, responsável por organizar os negócios, com uma contraparte central, que administra a compensação e reduz o risco de crédito entre os participantes.
Na prática, a empresa quer oferecer contratos futuros e opções relacionados a moedas, juros, índices, ações e criptomoedas. A operação ainda depende das autorizações regulatórias aplicáveis. Por isso, a existência do projeto não significa que os produtos já estejam disponíveis para negociação.
O fluxo de uma operação de derivativos
O funcionamento pode ser visualizado como uma cadeia de responsabilidades:
- Participante com exposição: uma tesouraria corporativa identifica risco cambial ou de juros e busca proteção.
- Banco, corretora ou formador de mercado: apresenta preços, estrutura a ordem ou fornece liquidez ao contrato.
- Ambiente de negociação: a bolsa registra a compra e a venda conforme as regras do produto.
- Contraparte central: fica entre comprador e vendedor, calcula garantias e organiza a compensação.
- Clearing e liquidação: as posições são atualizadas, as margens são ajustadas e os compromissos financeiros seguem o ciclo definido pelo mercado.
- Reguladores: acompanham a autorização, as regras de funcionamento, a gestão de riscos e a proteção dos participantes.
Uma empresa exportadora, por exemplo, pode usar um contrato de moeda para reduzir a incerteza sobre receitas futuras. Um banco pode atuar como intermediário ou formador de mercado. Um investidor institucional pode usar futuros e opções para ajustar uma carteira. Cada operação tem risco de preço, margem, liquidez e contraparte, mesmo quando o objetivo é proteção.
A tecnologia de negociação e clearing associada ao London Stock Exchange Group está no desenho divulgado pela companhia. A estrutura separada da B3 busca criar uma alternativa para o mercado brasileiro, mas a tecnologia não substitui a necessidade de escala, regras claras e participantes dispostos a negociar continuamente.
O que a captação de R$ 360 milhões financia
A captação de R$ 360 milhões, concluída em 14 de setembro de 2026, deve financiar capital regulatório, desenvolvimento da infraestrutura e a operação até o ponto de equilíbrio, segundo a própria A5X. Esse uso indica que a companhia precisa sustentar investimentos antes de contar com receitas recorrentes em escala.
Uma bolsa de derivativos exige sistemas com alta disponibilidade, controles de risco, mecanismos de margem, segurança cibernética, governança e capacidade de processar eventos de mercado. A contraparte central acrescenta outra camada: ela precisa administrar garantias e posições mesmo quando um participante enfrenta dificuldade para cumprir suas obrigações.
O dinheiro também oferece fôlego para a fase de testes e para a conexão com bancos, corretoras e formadores de mercado. A qualidade desses vínculos será decisiva. Um ambiente novo pode ter boa tecnologia, mas sem ordens suficientes os participantes encontram spreads mais amplos e maior dificuldade para abrir ou encerrar posições.
O valuation post-money de R$ 2,7 bilhões registrado em 14 de setembro de 2026 sinaliza a dimensão atribuída ao projeto pelos investidores da rodada. Esse valor não representa receita, lucro ou garantia de sucesso operacional. Ele expressa a avaliação da companhia após a entrada de capital naquela transação.
Observacao GX: em uma infraestrutura de derivativos, o capital inicial compra tempo para construir confiança, mas não compra liquidez automaticamente. Nossa regra prática é observar a presença recorrente de formadores de mercado e a capacidade de executar ordens sem deslocar excessivamente o preço antes de considerar a plataforma operacionalmente madura.
Estudo de risco cambial
Avalie exposição, pressão sobre margem e necessidade de proteção em operações de importação e exportação.Abrir estudo →
A5X e B3: onde está a diferença
A B3 é a estrutura atualmente dominante no segmento brasileiro de derivativos. A A5X pretende competir com essa posição por meio de uma infraestrutura separada, com novos produtos e outra arquitetura de negociação e clearing.
| Aspecto | A5X | B3 |
|---|---|---|
| Posição no mercado | Projeto de nova infraestrutura, ainda sujeito a autorizações | Estrutura atualmente dominante em derivativos no Brasil |
| Clearing | Contraparte central própria em estruturação | Infraestrutura já utilizada pelos participantes do mercado |
| Produtos previstos | Moedas, juros, índices, ações e criptomoedas | Oferta existente conforme regras e produtos disponíveis na plataforma |
| Cronograma | Previsão de iniciar no segundo trimestre de 2027, condicionada a autorizações e testes | Operação já estabelecida no mercado brasileiro |
| Desafio central | Conquistar liquidez, participantes e confiança operacional | Manter eficiência, escala e atendimento às necessidades do mercado |
A comparação mostra que a A5X entra com uma proposta de abertura competitiva, enquanto a B3 parte de uma base já instalada. O novo ambiente pode pressionar preços, ampliar a variedade de instrumentos e estimular soluções mais específicas para proteção cambial e de juros.
O resultado, porém, dependerá da migração ou duplicação de fluxos. Bancos e corretoras precisam conectar sistemas, adaptar controles, treinar equipes e avaliar custos. Tesourarias corporativas precisam verificar se o contrato oferecido acompanha seu risco real, seu prazo e sua política interna de hedge.
Para o investidor institucional, a existência de uma alternativa pode melhorar a escolha de contratos e venues. Ainda assim, a fragmentação pode dividir a liquidez entre plataformas. Quando isso acontece, a comparação de preços e a execução podem ficar mais complexas.
Impactos para bancos, corretoras e empresas
A nova bolsa de derivativos pode alterar a forma como diferentes participantes acessam proteção e assumem risco. O efeito não será igual para todos, porque cada grupo tem infraestrutura, capital e objetivos distintos.
Bancos e formadores de mercado
Bancos podem atuar na distribuição de contratos, na formação de preços e na gestão de posições. A concorrência entre ambientes pode criar oportunidades para quem conseguir cotar com consistência. Também aumenta a exigência sobre capital, tecnologia, controles de risco e integração operacional.
Formadores de mercado terão papel decisivo no início. Eles ajudam a reduzir o intervalo entre compra e venda e tornam mais fácil para outros participantes entrarem ou saírem. Sem esse compromisso, a plataforma pode registrar interesse, mas não alcançar negociação contínua.
Corretoras e tesourarias corporativas
Corretoras podem ganhar uma nova fonte de produtos e serviços. Em contrapartida, precisarão analisar a governança da infraestrutura, os procedimentos de margem, a conexão tecnológica e o tratamento de eventos extraordinários.
Para a tesouraria de uma indústria exportadora, a utilidade será medida pela aderência entre o contrato e a exposição. Na nossa mesa de cambio, um cliente exportador anonimizado costuma começar pela pergunta mais simples: qual receita futura precisa ser protegida e em que condições a empresa consegue suportar ajustes de margem? A resposta orienta a estrutura, não o nome da plataforma.
Uma proteção cambial pode reduzir a incerteza sobre o valor recebido em reais, mas exige acompanhamento da posição, das garantias e dos vencimentos. Um contrato de juros pode ajudar a administrar uma dívida indexada, mas também produz ajustes financeiros quando o mercado se move contra a posição.
Investidores institucionais
Fundos e outros investidores institucionais podem encontrar instrumentos adicionais para proteção, arbitragem e gestão de exposição. A decisão de usar uma nova plataforma dependerá da liquidez, da segurança jurídica, da qualidade dos dados e dos procedimentos de gerenciamento de risco.
O acesso de investidores institucionais também pode acelerar a formação de preços. Esse efeito só aparece quando a plataforma oferece regras previsíveis, conexão eficiente e capacidade de liquidação compatível com o porte das posições.
Cronograma e riscos da estreia dos derivativos
A A5X divulgou a previsão de iniciar as operações no segundo trimestre de 2027. O prazo depende da conclusão das autorizações e dos testes preliminares com os reguladores, portanto não representa garantia de entrada efetiva em funcionamento.
O primeiro risco é regulatório. A empresa precisa cumprir as exigências aplicáveis à bolsa, à contraparte central e aos produtos que pretende listar. A avaliação envolve governança, controles, tecnologia, garantias, continuidade de negócios e proteção dos participantes.
O segundo risco é operacional. Uma falha de sistema, uma indisponibilidade ou um erro no cálculo de posições pode afetar vários participantes ao mesmo tempo. A integração com bancos e corretoras também precisa funcionar em situações de estresse, quando o volume de ordens e a volatilidade aumentam.
O terceiro risco é de liquidez. A plataforma pode oferecer contratos relevantes, mas a negociação precisa reunir compradores e vendedores em quantidade suficiente. Sem liquidez, o custo de ajustar uma posição cresce e a função de hedge perde eficiência.
Há ainda o risco de adesão. Bancos, corretoras e investidores institucionais já possuem processos, conexões e relacionamentos estabelecidos. Para mudar de ambiente ou operar em dois locais, eles precisam enxergar benefício econômico e operacional claro.
O Banco Central do Brasil e a Comissão de Valores Mobiliários aparecem como entidades relacionadas ao ambiente de derivativos, conforme a natureza das atividades e dos produtos. A estrutura também se conecta a regras do Conselho Monetário Nacional, à infraestrutura de mercado e aos padrões de gerenciamento de risco observados internacionalmente. Informações institucionais podem ser acompanhadas no Banco Central do Brasil e na Comissão de Valores Mobiliários. A referência operacional da infraestrutura dominante está disponível na B3.
O ambiente macroeconômico também influencia a demanda por proteção. O CDI estava em 13,90% ao ano, com referência de 11 de setembro de 2026, enquanto a Selic meta estava em 14,00% ao ano, com referência de 14 de setembro de 2026. O IPCA acumulado em doze meses estava em 4,22%, com referência de 1º de agosto de 2026. Esses dados não determinam o desempenho da A5X, mas ajudam a dimensionar o contexto de juros e inflação em que tesourarias administram riscos.
No câmbio, a PTAX de venda estava em R$ 5,1696, com referência de 14 de setembro de 2026. O Boletim Focus projetava mediana de R$ 5,2000 para o câmbio no fim de 2026, com referência de 11 de setembro de 2026. Como são dados distintos, a cotação vigente não deve ser confundida com a expectativa para o fim do ano.
Simulador de Mercado de Capitais
Teste cenários para debentures, CRA, CRI e outras estruturas de captação fora do crédito bancário.Explorar estrutura →
O que observar antes da operação começar
A estreia da A5X será acompanhada por alguns indicadores práticos. Eles ajudarão o mercado a separar o anúncio de uma nova infraestrutura da sua capacidade efetiva de competir.
- Autorização regulatória para a bolsa, a contraparte central e os produtos.
- Conclusão dos testes com reguladores e participantes.
- Quantidade e qualidade dos formadores de mercado.
- Volume de ordens e profundidade dos livros de negociação.
- Regras de margem, garantias e gerenciamento de inadimplência.
- Integração dos sistemas de bancos, corretoras e tesourarias.
- Transparência sobre custos, contratos, dados e procedimentos operacionais.
Uma alternativa competitiva pode ampliar a oferta de contratos e criar soluções mais ajustadas a riscos específicos. A avaliação precisa considerar o conjunto da operação, desde a formação de preços até a liquidação. O sucesso não será garantido pela captação, pelo valuation ou pela associação com grandes investidores.
A previsão divulgada para o segundo trimestre de 2027 é um marco de planejamento, não uma data assegurada. Até a autorização e a conclusão dos testes, a A5X permanece em fase de estruturação. Bancos, corretoras, empresas e investidores institucionais terão de avaliar os benefícios em relação aos riscos e aos custos de conexão.
Para acompanhar a evolução da infraestrutura de mercado, os leitores podem seguir as atualizações regulatórias do Banco Central, da CVM e as informações operacionais da B3. A GX Capital também acompanha os efeitos do câmbio, do crédito estruturado e das decisões de tesouraria sobre empresas brasileiras.
Equipe GX Capital, boutique financeira em Porto Alegre/RS, 15+ anos em cambio, credito estruturado, trade finance e wealth management.
Este conteudo e informativo e nao constitui recomendacao de investimento ou solicitacao de servico.
Perguntas frequentes
O que é a A5X?
Para que servirá a captação de R$ 360 milhões da A5X?
Quando a A5X pretende iniciar as negociações?
Quais são os principais riscos da nova bolsa de derivativos?
Qual é a Sua Reação?
 Like
0
 Não Curtir
0
 Love
0
 Engraçado
0
 Irritado
0
 Triste
0
 Uau
0