




Fraude no crédito do BRB expõe risco documental
Investigação sobre documentos falsos em operações do BRB mostra como falhas de KYC, auditoria e rastreabilidade podem contaminar carteiras de crédito.
Documentos supostamente falsos em operações envolvendo Banco Master e BRB podem alterar a avaliação de uma carteira de crédito desde a origem até a cessão. Atualizado em setembro/2026, este artigo explica os riscos para bancos, fundos, empresas que compram recebíveis e estruturas de crédito securitizado.
As informações descritas permanecem no campo investigativo. Segundo a Polícia Federal, documentos tornados públicos apontaram indícios de créditos fictícios ou materialmente insubsistentes, produção de documentos falsos, manipulação de dados internos e uso de empresa de fachada. Essas conclusões não equivalem a uma decisão judicial definitiva, nem permitem atribuir responsabilidade final aos envolvidos.
O caso ganhou relevância para o crédito empresarial porque uma inconsistência documental pode afetar a existência do ativo, a identidade do devedor, o consentimento da operação e a capacidade de cobrança. Na nossa mesa de câmbio, vemos situação semelhante em outra natureza de risco: quando a documentação comercial não acompanha o fluxo financeiro, a análise precisa voltar à origem antes de qualquer decisão sobre liquidação ou exposição.
O que a investigação aponta sobre o crédito do BRB
A investigação indica que operações entre Banco Master e BRB teriam usado documentos e registros destinados a conferir aparência de legitimidade a créditos cuja existência ou qualidade estaria sob apuração. A Polícia Federal também apontou que o BRB teria transferido cerca de R$ 17 bilhões ao Banco Master na compra de carteiras, dos quais aproximadamente R$ 12,2 bilhões seriam títulos sem valor derivados de créditos consignados supostamente inexistentes, conforme relatos atribuídos à investigação.
Os valores acima são alegações apresentadas no curso das apurações. A Cartos negou ter originado, estruturado, intermediado ou cedido os créditos investigados. A definição de responsabilidades dependerá das autoridades competentes, da análise das provas e de decisões definitivas.
Relatórios citados na investigação descreveram uma estrutura digital que teria combinado dados reais de clientes com planilhas, códigos internos, arquivos Word, Excel e PDF. Esses materiais teriam sido usados para produzir procurações, Cédulas de Crédito Bancário e dossiês com aparência formal.
O risco para o mercado está na distância entre forma e substância. Um contrato assinado pode não comprovar consentimento válido. Uma cédula pode não representar uma obrigação exigível. Um arquivo pode registrar uma operação sem revelar quem inseriu o dado, quando alterou o conteúdo ou qual fonte utilizou.
O Banco Central aparece como autoridade relevante na supervisão do sistema financeiro, enquanto a Polícia Federal conduz as apurações criminais mencionadas nas reportagens. A CVM pode ser relacionada ao tema quando fundos, ofertas ou estruturas de recebíveis estiverem sujeitos à sua competência. Cada órgão possui atribuições próprias, e a menção a uma entidade não representa conclusão sobre sua responsabilidade.
Como documentos falsos contaminam uma carteira de crédito
Documentos falsos podem contaminar uma carteira porque comprometem a prova do ativo antes mesmo de sua transferência ao comprador. A falha começa na originação e pode chegar à cobrança, à precificação e à divulgação de riscos.
Originação e validação
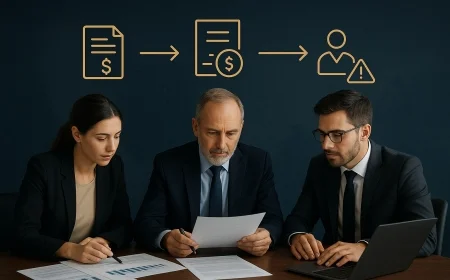
Na originação, o credor registra a operação com base em identidade, renda, autorização, contrato e evidências do desembolso. Se o documento não refletir uma contratação real, o sistema pode classificar como crédito um ativo que nunca nasceu.
O problema também atinge a validação. Uma assinatura digital, uma procuração ou uma cópia de documento não substitui a confirmação independente do titular e do consentimento. O analista precisa comparar fontes, checar inconsistências e preservar a trilha de auditoria.
Cessão e cadeia de titularidade
Na cessão, o comprador assume que o vendedor possui direitos transferíveis. Quando a documentação de origem é falsa ou incompleta, a cadeia de titularidade fica vulnerável. O adquirente pode descobrir que recebeu um arquivo, mas não um direito de cobrança suficientemente comprovado.
Esse risco alcança fundos de recebíveis, bancos compradores, securitizadoras e empresas que antecipam duplicatas ou outros créditos comerciais. A cessão exige evidência de origem, vínculo contratual, fluxo de pagamento e ausência de impedimentos conhecidos.
Precificação e concentração
A precificação depende da expectativa de recebimento, da qualidade do devedor, das garantias, do prazo contratual e da possibilidade de execução. Se a carteira contém ativos inexistentes, a taxa de desconto deixa de refletir somente risco de crédito. Ela passa a incorporar risco operacional, jurídico e de fraude.
A concentração amplia o dano. Uma carteira pode parecer diversificada pelo número de contratos, mas concentrar a exposição em um mesmo originador, correspondente, empregador, sistema de dados ou cadeia documental. O comprador precisa olhar além da quantidade nominal de créditos.
| Etapa | Risco documental | Controle prioritário |
|---|---|---|
| Originação | Contrato ou devedor inexistente | Confirmação independente |
| Validação | Consentimento ou identidade falsos | KYC e evidência de autorização |
| Cessão | Direito de cobrança sem cadeia comprovada | Auditoria da titularidade |
| Precificação | Valor baseado em dados incompletos | Teste de elegibilidade e amostragem |
| Monitoramento | Alteração posterior sem registro | Trilha imutável e reconciliação |
Simulador de Custo de Antecipação
Compare desconto bancário e FIDC para decidir a alternativa mais eficiente de antecipação de recebíveis.Comparar custos →
KYC, KYB e auditoria independente no crédito empresarial
KYC identifica e valida pessoas relacionadas à operação; KYB examina a empresa, seus controladores, sua atividade e sua capacidade de contratar. Os dois processos precisam conversar com a análise do recebível, porque uma contraparte formalmente existente pode participar de uma transação sem lastro econômico.
O KYC deve confirmar a identidade do tomador, do representante e do beneficiário final quando aplicável. O KYB deve verificar a existência empresarial, a atividade declarada, os poderes de representação e a coerência entre faturamento, contratos e recebíveis apresentados.
Uma checagem documental isolada cria pontos cegos. O analista pode confrontar bases cadastrais, confirmação com o devedor, evidência bancária do desembolso e registros de comunicação. A validação deve ocorrer antes da compra e ser repetida quando o risco da carteira mudar.
Controles preventivos e detectivos
Controles preventivos tentam impedir a entrada de ativos irregulares. Controles detectivos procuram sinais depois que a operação ocorreu. Os dois grupos têm funções diferentes e não devem ser tratados como substitutos.
| Controle | Momento | Exemplo |
|---|---|---|
| Preventivo | Antes da contratação | Dupla validação de identidade |
| Preventivo | Antes da cessão | Regra de elegibilidade do recebível |
| Detectivo | Após a liquidação | Reconciliação entre contratos e pagamentos |
| Detectivo | Durante o acompanhamento | Amostragem independente com o devedor |
O controle preventivo reduz a entrada de risco, mas pode falhar diante de conluio ou documentação sofisticada. O controle detectivo identifica padrões anormais, porém o atraso pode dificultar a recuperação. Por isso, a governança precisa definir responsáveis, prazos de resposta e escalonamento.
Observacao GX: uma regra prática útil é separar a prova de existência da prova de titularidade. A confirmação de que o devedor reconhece uma obrigação não comprova, sozinha, que o vendedor possui o direito de cedê-la. O comprador deve validar as duas dimensões em trilhas documentais distintas.
Impactos para bancos, fundos e compradores de recebíveis
Bancos podem enfrentar perdas financeiras, questionamentos regulatórios e necessidade de revisar carteiras quando a documentação de ativos adquiridos se mostra inconsistente. O impacto depende da extensão do problema, das garantias, da capacidade de recuperação e das decisões das autoridades.
Fundos de recebíveis enfrentam uma camada adicional de transparência. Cotistas, administradores, gestores, custodiante e entidades registradoras precisam avaliar se os critérios de elegibilidade foram observados e se a carteira divulgada corresponde aos ativos efetivamente existentes.
Empresas que compram recebíveis para antecipar caixa também ficam expostas. Um recebível comercial pode parecer adequado pela nota fiscal, mas exigir confirmação do fornecimento, aceite, vencimento, ausência de disputa e compatibilidade com o histórico de pagamento.
O crédito estruturado sofre quando o mercado reduz a confiança na informação. Compradores podem exigir maior desconto, mais garantias, auditorias frequentes ou limites menores para determinados originadores. O custo não decorre de uma taxa isolada, mas da percepção sobre a qualidade da infraestrutura de dados e controles.
As condições monetárias reforçam a necessidade de disciplina. O CDI estava em 13,90% ao ano, com referência em 14/09/2026, e a Selic meta estava em 14,00% ao ano, em 15/09/2026. Nesse ambiente, erros de crédito carregam custo financeiro relevante durante o período de apuração e recuperação.
O IPCA acumulado em doze meses estava em 4,22%, com referência em 01/08/2026. Para empresas, isso torna necessário separar a análise de perda documental da avaliação de inflação, juros e capital de giro. Um ativo inexistente não se transforma em ativo saudável porque a taxa nominal do mercado mudou.
Governança, rastreabilidade e responsabilidades
Governança de crédito exige que cada etapa tenha um responsável identificável, uma evidência verificável e um registro de alteração. Quando a operação passa por originador, correspondente, banco, custodiante e comprador, a responsabilidade não desaparece na transferência.
A rastreabilidade documental deve preservar a versão original, o usuário que fez a alteração, o horário do evento, a fonte dos dados e a aprovação correspondente. Sistemas digitais ajudam, mas não substituem políticas de acesso, segregação de funções e revisão independente.
Auditoria independente deve testar a existência dos créditos e a qualidade do processo que os produziu. A amostragem precisa ser desenhada para capturar exceções, não somente confirmar contratos selecionados pelo próprio originador.
O conselho de administração e a diretoria de crédito precisam receber informação suficiente para questionar premissas. Alertas jurídicos, limitações de auditoria e tramitação acelerada não devem ser tratados como detalhes administrativos quando afetam a origem ou a transferibilidade do ativo.
O Banco Central, a Polícia Federal, a CVM e demais autoridades podem atuar dentro de competências distintas. Empresas devem cooperar com requisições formais, preservar evidências e evitar conclusões antecipadas sobre culpa. A responsabilização dependerá do conjunto probatório e dos procedimentos aplicáveis.
Para aprofundar controles e governança, o leitor pode consultar as informações institucionais do Banco Central sobre estabilidade financeira, as orientações da CVM e os materiais de autorregulação da Anbima.
Estudo de risco cambial
Avalie exposição, pressão sobre margem e necessidade de proteção em operações de importação e exportação.Abrir estudo →
Como empresas podem revisar seus controles de crédito
Empresas que compram recebíveis devem começar pelo mapa completo da operação, desde a contratação até o pagamento. A revisão precisa localizar quem gerou o dado, quem aprovou o crédito e quem confirmou a entrega do ativo.
- Separar a validação do devedor da validação do direito cedido.
- Confirmar representantes, beneficiários finais e poderes de assinatura.
- Preservar versões, logs, aprovações e evidências de comunicação.
- Testar amostras diretamente com devedores, sem depender somente do originador.
- Monitorar concentração por originador, grupo econômico e canal de distribuição.
- Registrar exceções jurídicas e impedir liquidação automática sem decisão formal.
O objetivo não é eliminar todo risco. É tornar o risco visível antes que ele alcance o balanço, o fundo ou o caixa da empresa. Em operações de capital de giro, uma falha documental pode converter uma antecipação esperada em disputa judicial e atraso de recebimento.
Nossos clientes exportadores conhecem essa lógica por outra via: antes de contratar um instrumento de proteção cambial, confirmamos a operação comercial, o prazo contratual e a capacidade de liquidação. O princípio é o mesmo no crédito: a evidência precisa acompanhar o fluxo financeiro.
O caso envolvendo Banco Master e BRB reforça uma lição operacional. A formalidade do arquivo não basta. O mercado precisa verificar identidade, consentimento, existência econômica, titularidade e histórico de alterações antes de atribuir preço a uma carteira.
Empresas que revisam seus processos podem começar por uma matriz de riscos e por uma auditoria independente dos ativos mais concentrados. A avaliação deve considerar a natureza do recebível, os atores envolvidos e a documentação disponível, sem presumir culpa onde ainda existe investigação.
Equipe GX Capital, boutique financeira em Porto Alegre/RS, 15+ anos em câmbio, crédito estruturado, trade finance e wealth management.
Este conteúdo é informativo e não constitui recomendação de investimento ou solicitação de serviço.
Perguntas frequentes
O que a investigação sobre BRB e Banco Master apura?
Como documentos falsos afetam uma carteira de crédito?
Qual é a diferença entre KYC e KYB no crédito?
Por que a auditoria independente é relevante?
Qual é a Sua Reação?
 Like
0
 Não Curtir
0
 Love
0
 Engraçado
0
 Irritado
0
 Triste
0
 Uau
0