


Guerra reduz produção global de petróleo em agosto
A queda de 1,6 milhão de barris por dia na produção de petróleo em agosto pressiona combustíveis, inflação, margens industriais e juros no Brasil.
A produção global de petróleo caiu 1,6 milhão de barris por dia em agosto de 2026, para 100,1 milhões de barris por dia no mesmo mês, segundo a Agência Internacional de Energia. Atualizado em setembro/2026, este artigo explica como o choque afeta energia, inflação, indústria, transportadoras, refinarias, produtores e consumidores.
A interrupção de mais de 10 milhões de barris por dia no Golfo, registrada em agosto de 2026, também elevou os riscos em rotas marítimas. O efeito ultrapassa a cotação do petróleo: derivados, fretes e custos industriais passam a disputar espaço nos preços finais.
Por que a produção de petróleo caiu em agosto?
A queda de produção em agosto de 2026 ocorreu em meio a interrupções no Golfo e a riscos de segurança em rotas marítimas, reduzindo a oferta disponível no mercado internacional.
A Agência Internacional de Energia informou em 11 de setembro de 2026 que a produção global recuou 1,6 milhão de barris por dia em agosto de 2026, alcançando 100,1 milhões de barris por dia no período. A agência também adiou para 2027 a normalização completa da produção do Oriente Médio, sinal de que o choque pode durar mais do que um episódio pontual.
O problema se concentra em dois pontos. Primeiro, produtores enfrentam interrupções físicas. Segundo, compradores e transportadores precisam considerar rotas mais arriscadas, prazos maiores e menor disponibilidade de carga.
Os estoques globais observados caíram 95 milhões de barris em agosto de 2026 e acumulavam redução de 507 milhões de barris desde fevereiro de 2026, segundo a Agência Internacional de Energia. Com menos produto armazenado, o mercado perde parte da proteção contra novas interrupções.
Essa combinação aumenta a sensibilidade dos preços a bloqueios, ataques e falhas logísticas. Uma ocorrência adicional pode encontrar estoques menores e transporte mais caro, ampliando a reação nos contratos físicos e financeiros de petróleo.
O papel da Opep+
Em 6 de setembro de 2026, os sete países da Opep+ decidiram manter, em outubro de 2026, a produção requerida para setembro de 2026. O grupo reafirmou o compromisso com a estabilidade do mercado, mas não anunciou uma resposta imediata de oferta ao choque.
A normalização dependerá da reabertura das rotas, da recuperação da produção do Golfo e de novas reuniões da Opep+. Essa sequência deixa o mercado dependente de fatores operacionais e geopolíticos, não apenas de decisões formais de produção.
Como o choque afeta energia, combustíveis e indústria?
A restrição de oferta tende a pressionar preços de energia e derivados, enquanto transportadoras, indústrias intensivas em energia e consumidores absorvem custos maiores.
O impacto aparece primeiro nos derivados. As exportações combinadas de diesel e gasóleo do Golfo e da Rússia ficaram 1,6 milhão de barris por dia abaixo do nível de fevereiro de 2026, conforme informação da Agência Internacional de Energia divulgada em 11 de setembro de 2026.
O diesel afeta transporte rodoviário, máquinas agrícolas, logística e geração de custos em diferentes cadeias. A gasolina alcança consumidores diretamente, enquanto nafta e outros derivados influenciam a indústria petroquímica.
As margens de refino atingiram recordes no Atlântico em setembro de 2026, favorecendo refinarias com acesso a petróleo e capacidade de produzir derivados. Essa vantagem não se distribui igualmente: uma refinaria pode capturar margem elevada, enquanto uma transportadora enfrenta combustível mais caro.
- Produtor de petróleo: recebe potencial benefício de preços elevados e maior receita por barril vendido, embora interrupções físicas possam limitar o volume comercializado.
- Refinaria: pode ampliar margens quando possui acesso a petróleo e consegue produzir diesel, gasóleo e outros derivados demandados.
- Transportadora: enfrenta pressão direta sobre combustível, frete, seguro e planejamento de rotas.
- Indústria intensiva em energia: sofre com custos operacionais maiores e pode reduzir produção ou repassar parte da despesa.
- Consumidor: recebe o impacto por combustíveis, transporte, alimentos e bens com componentes petroquímicos.
O resultado depende da capacidade de cada empresa repassar custos. Uma companhia com contratos longos e pouca margem de negociação sente o choque de forma diferente de uma empresa que reajusta preços com rapidez.
Observacao GX: uma regra prática para analisar o choque é separar exposição a volume, margem e logística. O produtor precisa observar a quantidade vendida, a refinaria acompanha a diferença entre derivados e petróleo, e a transportadora monitora combustível e rota. Na nossa mesa de cambio, essa distinção ajuda a evitar a leitura simplista de que toda empresa ligada ao petróleo ganha com a alta.
Estudo de risco cambial
Avalie exposição, pressão sobre margem e necessidade de proteção em operações de importação e exportação.Abrir estudo →
Quais são os cenários para o petróleo?
O cenário de petróleo alto prolonga a pressão sobre combustíveis e inflação, o cenário estável permite adaptação gradual, e a normalização tende a aliviar derivados e margens industriais.
| Cenário | Oferta | Efeito setorial | Brasil |
|---|---|---|---|
| Petróleo alto | Interrupções persistem após agosto de 2026 | Produtores favorecidos; transportadoras e indústria pressionadas | Combustíveis, fretes e expectativas inflacionárias sobem |
| Petróleo estável | Rotas seguem restritas, sem nova deterioração | Empresas ajustam contratos e fornecedores | Custos permanecem elevados, com adaptação gradual |
| Normalização | Oferta e estoques se recompõem até 2027 | Derivados e margens industriais tendem a aliviar | Menor pressão sobre inflação e atividade |
Cenário de petróleo alto
Se as interrupções persistirem, a redução de estoques acumulada desde fevereiro de 2026 limita a capacidade de absorver uma nova ruptura. Produtores com operação preservada podem capturar receita maior, mas companhias dependentes de importação enfrentam custos crescentes.
Refinarias com acesso a petróleo e capacidade de produzir derivados tendem a preservar margens elevadas. Transportadoras, companhias aéreas e indústrias intensivas em energia ficam mais expostas ao aumento do combustível e do frete.
Cenário de petróleo estável
Se a oferta permanecer restrita sem nova piora, o mercado pode ajustar contratos, rotas e fornecedores. O custo continua elevado, mas a previsibilidade melhora.
Nesse caso, empresas com repasse contratual podem proteger parte da margem. Consumidores ainda sentem combustíveis e fretes, enquanto compradores industriais procuram substituir insumos ou reduzir consumo.
Cenário de normalização
Se as rotas reabrirem e a produção do Golfo se recuperar, a recomposição da oferta e dos estoques tende a aliviar derivados e margens industriais. A Agência Internacional de Energia informou em 11 de setembro de 2026 que a normalização completa do Oriente Médio foi adiada para 2027.
Esse cenário não elimina riscos imediatamente. A velocidade da reposição dos estoques e a resposta da Opep+ determinarão quanto tempo o alívio chega às cadeias de transporte e à indústria.
Como o petróleo chega à inflação e aos juros no Brasil?
No Brasil, o petróleo transmite pressão à inflação principalmente por combustíveis, fretes, custos industriais e expectativas, criando um canal relevante para a política monetária.
O IPCA acumulado em doze meses estava em 4,22% até agosto de 2026, conforme o IBGE via Banco Central, referência de 1º de agosto de 2026. Um choque persistente de energia pode dificultar a desaceleração de preços, especialmente quando alcança serviços de transporte e bens industrializados.
O canal cambial também importa. A PTAX de venda estava em R$ 5,1521 em 17 de setembro de 2026, segundo o Banco Central. Uma moeda brasileira mais fraca encarece produtos energéticos e insumos importados, enquanto uma moeda mais forte pode amortecer parte do repasse.
O custo financeiro permanece elevado. O CDI estava em 13,90% ao ano em 16 de setembro de 2026, segundo o Banco Central, e a Selic meta estava em 13,75% ao ano em 17 de setembro de 2026. Essas são taxas vigentes nas respectivas datas, não projeções.
O Focus projetava Selic de 13,75% ao ano para o fim de 2026 e de 12,00% ao ano para o fim de 2027, em boletim de 11 de setembro de 2026. O mesmo boletim projetava IPCA de 4,90% para o fim de 2026, PIB de 1,89% para o fim de 2026 e câmbio de R$ 5,2000 para o fim de 2026.
Essas expectativas não representam decisões do Copom nem substituem as taxas vigentes. Elas mostram como o mercado avaliava inflação, atividade, câmbio e juros em 11 de setembro de 2026.
Se o petróleo continuar alto, o Banco Central pode enfrentar um ambiente mais difícil para avaliar a convergência da inflação. O encarecimento da energia reduz a renda disponível, pressiona custos empresariais e pode desacelerar a atividade, enquanto as expectativas exigem acompanhamento.
Empresas brasileiras mais expostas
Empresas importadoras de derivados, transportadoras e fabricantes com elevado consumo energético enfrentam maior risco de margem. Exportadores de commodities podem receber suporte cambial ou de receita, mas continuam sujeitos a fretes, seguros e disponibilidade logística.
Na nossa mesa de cambio, um caso anonimizado de exportador mostra a diferença entre receita e custo: a empresa podia receber mais pela venda externa, mas também enfrentava frete e combustível maiores. A análise precisava considerar o prazo contratual, a moeda de liquidação e a capacidade de repasse, sem tratar a alta do petróleo como benefício automático.
Instrumentos como contratos de câmbio, proteção de fluxo e estruturas de financiamento ao comércio exterior podem aparecer na gestão financeira de empresas, sempre conforme o contrato, o risco e a regulamentação aplicável. A PTAX do Banco Central serve como referência cambial, mas não elimina o risco de preço, prazo ou contraparte.
Simulador de Custo de Capital
Compare custos de funding e entenda qual estrutura de crédito faz mais sentido para a operação.Calcular custo →
O que observar no mercado internacional de petróleo?
Os sinais mais relevantes são a recuperação da produção do Golfo, a reabertura de rotas marítimas, a trajetória dos estoques e a disponibilidade de diesel e gasóleo.
A Agência Internacional de Energia informou em 11 de setembro de 2026 que a queda dos estoques globais desde fevereiro de 2026 reduziu a margem de segurança do sistema. Por isso, um indicador isolado de preço pode esconder deterioração logística ou aperto nos derivados.
- Produção global e interrupções no Golfo, com referência aos dados de agosto de 2026.
- Estoques observados, cuja queda foi de 95 milhões de barris em agosto de 2026.
- Exportações de diesel e gasóleo, que estavam 1,6 milhão de barris por dia abaixo de fevereiro de 2026.
- Margens de refino no Atlântico, especialmente para empresas com acesso a petróleo.
- Decisões da Opep+, incluindo a manutenção anunciada em 6 de setembro de 2026.
- Inflação, câmbio e juros no Brasil, com dados vigentes e expectativas separados.
Fontes institucionais ajudam a separar fato, projeção e interpretação. Consulte a Agência Internacional de Energia para dados sobre oferta, estoques e derivados, a Opep para comunicados do grupo e o Banco Central do Brasil para PTAX, Selic, CDI e boletim Focus.
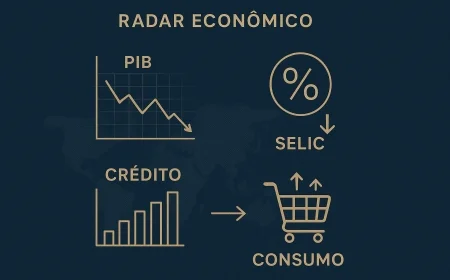
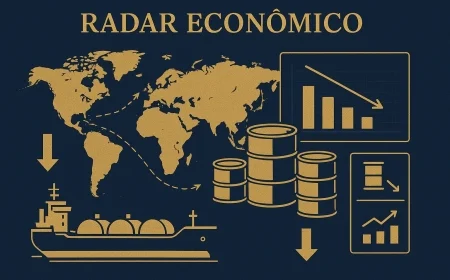
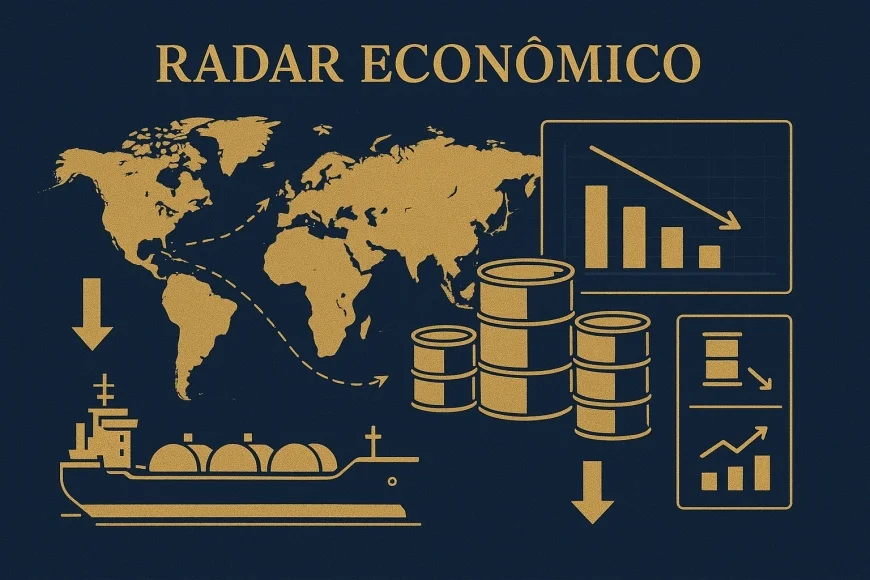
O gráfico descritivo deste artigo pode ser lido assim: a oferta global apresenta queda acentuada em agosto de 2026; os estoques seguem trajetória descendente desde fevereiro de 2026; preços e fretes enfrentam pressão ascendente; margens de refino expandem para operações favorecidas; e o consumo tende a desacelerar quando os custos persistem.
O choque do petróleo não atinge todas as empresas da mesma forma. Produtores preservados podem capturar receita, refinarias eficientes podem ampliar margem, enquanto transportadoras, indústrias intensivas em energia e consumidores enfrentam custos maiores.
Para o Brasil, o ponto central é a duração. Uma interrupção curta pode ser absorvida por contratos e estoques. Uma crise prolongada, com produção ainda abaixo do normal e rotas restritas, amplia o risco de inflação, reduz o espaço para flexibilização monetária e afeta a atividade.
Acompanhe o Radar Econômico da GX Capital para interpretar petróleo, câmbio, inflação e juros com dados oficiais, referências temporais e foco nos efeitos sobre empresas e mercados.
Autoria: Equipe GX Capital, boutique financeira em Porto Alegre/RS, 15+ anos em cambio, credito estruturado, trade finance e wealth management.
Disclaimer: Este conteudo e informativo e nao constitui recomendacao de investimento ou solicitacao de servico.
Perguntas frequentes
Quanto caiu a produção global de petróleo em agosto de 2026?
Como a queda do petróleo afeta a inflação no Brasil?
Quais empresas podem se beneficiar do petróleo mais caro?
A Opep+ aumentou a produção para responder ao choque?
Qual é a Sua Reação?
 Like
0
 Não Curtir
0
 Love
0
 Engraçado
0
 Irritado
0
 Triste
0
 Uau
0