
Novas regras de crédito do BC: o que muda
Entenda como verificar as novas regras de crédito do Banco Central, quem pode ser afetado e o que conferir antes de contratar empréstimos e financiamentos.
As mudanças nas regras de crédito do Banco Central só podem ser explicadas com segurança quando a norma e sua data de vigência estão identificadas. Atualizado em novembro/2026, este guia mostra como conferir o texto oficial e o que o cliente deve verificar antes de contratar, sem atribuir obrigações a uma regra não identificada.
O material de referência disponível para este artigo não informa o número, o conteúdo nem a vigência de uma nova norma sobre oferta e contratação de crédito. Por isso, não é possível afirmar quais condições mudaram, quais instituições estão abrangidas ou se há novos direitos específicos. A orientação responsável é confirmar esses pontos nos canais oficiais antes de tomar uma decisão.
Como confirmar o que mudou nas regras de crédito do BC
Uma mudança nas regras de crédito só pode ser atribuída a uma norma identificada, com escopo e vigência confirmados em fonte oficial. O título de uma notícia, isoladamente, não esclarece o que a instituição precisa fazer nem quais contratos são alcançados.
O Banco Central do Brasil publica normas e comunicados em seu site. Para analisar uma notícia sobre crédito, procure o ato normativo citado e confira o texto integral, a data de publicação, a data de início dos efeitos e eventuais disposições de transição. Se a notícia mencionar decisão do Conselho Monetário Nacional, consulte também a norma correspondente nos canais oficiais.
O que localizar no texto oficial
- Identificação: nome e número do ato, órgão responsável e data de publicação.
- Destinatários: quais instituições ou participantes do sistema financeiro precisam cumprir a norma.
- Operações alcançadas: que produtos, etapas da contratação ou tipos de cliente aparecem no texto.
- Vigência: quando as regras passam a produzir efeitos e se há prazo de adaptação.
- Exceções: operações ou contratos que o próprio texto exclua ou trate de modo diferente.
Uma regra pode tratar de procedimentos de uma instituição, de informações apresentadas ao cliente ou de uma modalidade específica. Não se deve concluir, sem ler o escopo, que ela se aplica a todo empréstimo, financiamento ou limite de crédito.
O repositório de normas do Banco Central permite buscar atos e consultar seus textos. Também é possível acompanhar informações institucionais na página de notícias e serviços do Banco Central. Quando a norma for do Conselho Monetário Nacional, verifique a publicação oficial indicada pelo próprio BC.
Crédito ao consumidor e crédito empresarial exigem verificação separada
Não se deve presumir que uma regra voltada ao crédito ao consumidor alcance diretamente linhas destinadas a empresas. A aplicação depende do que a norma define como operação, instituição e cliente abrangidos.
Na prática, uma pessoa que busca crédito para uso pessoal e uma empresa que negocia capital de giro podem estar diante de instrumentos e contratos diferentes. Essa diferença, por si só, não prova que uma regra se aplica a um caso e não ao outro. É o texto normativo que permite concluir isso.
| Situação | O que verificar | Conclusão segura |
|---|---|---|
| Crédito ao consumidor | Definições de cliente, produto e etapa contratual na norma | Não presumir alcance sem conferir o texto |
| Crédito empresarial | Menções expressas a empresas, operações e instituições | Não estender regra ao crédito empresarial sem comprovação |
Para uma empresa, a checagem pode envolver o contrato, a modalidade da operação e a instituição que concede o crédito. Em operações empresariais especializadas, como financiamento ligado ao comércio exterior, o nome comercial do produto não basta para determinar o enquadramento regulatório. A equipe financeira deve solicitar à instituição a identificação da regra aplicável e avaliar o contrato com seus responsáveis jurídicos, quando necessário.
Se uma notícia afirma que “o crédito mudou”, pergunte a qual público e produto ela se refere. Uma atualização para determinada etapa de uma operação não confirma, por si só, mudanças em linhas de crédito empresarial ou em contratos já assinados.
Simulador de Custo de Capital
Compare custos de funding e entenda qual estrutura de crédito faz mais sentido para a operação.Calcular custo →
O que conferir antes de contratar crédito
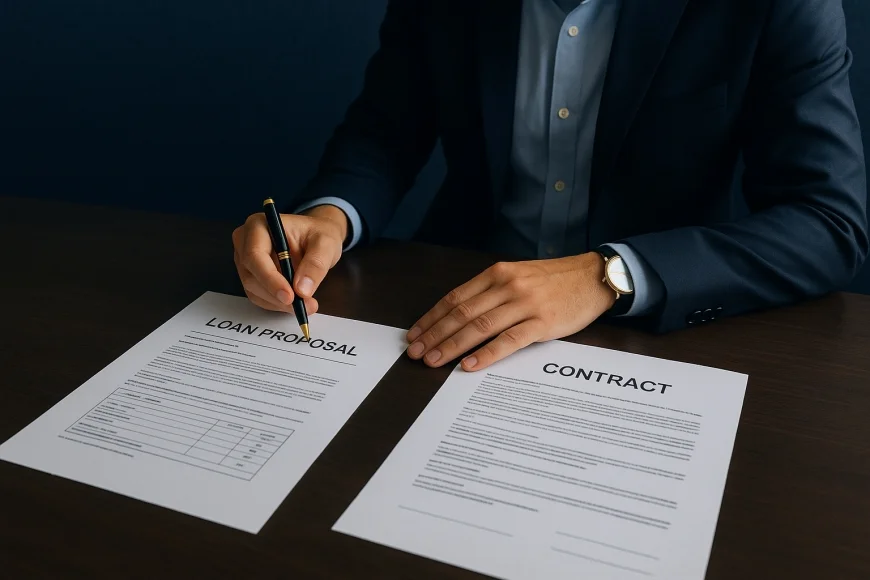
Antes de aceitar uma proposta, o cliente deve comparar o documento recebido com o contrato e confirmar quais custos e condições se aplicam à sua operação. A lista abaixo é uma ferramenta de conferência, não uma afirmação de que uma nova norma criou cada item.
- Valor e finalidade: confirme quanto será disponibilizado e se o uso previsto corresponde ao produto contratado.
- Custos informados: peça a discriminação dos encargos, tarifas e demais valores cobrados, além do custo total apresentado pela instituição.
- Forma de pagamento: verifique datas, periodicidade, valor das parcelas e condições para pagamento antecipado, quando descritas na proposta.
- Taxa e cálculo: confira como a taxa é apresentada e se o contrato explica os critérios de cálculo aplicáveis.
- Garantias e consequências: identifique bens ou direitos oferecidos em garantia e o que o contrato prevê em caso de atraso.
- Condições da oferta: observe por quanto tempo a proposta vale e se a aprovação depende de análise ou de documentação.
- Documentos: guarde a proposta, o contrato, os comprovantes e as comunicações com a instituição.
- Identificação do credor: confirme quem concede o crédito e use os canais oficiais da instituição para tirar dúvidas.
Não aceite uma explicação verbal como substituta do contrato. Se a oferta mencionar uma “nova regra do BC”, peça o nome ou número do ato e confira se ele trata daquela operação. Uma informação genérica não demonstra que todos os custos ou condições do contrato foram alterados.
Observacao GX: use a sequência “norma, escopo, vigência, contrato” como filtro antes de compartilhar ou aplicar uma notícia sobre crédito. Se faltar qualquer elo, trate a mudança como não confirmada para o seu caso. Essa regra prática reduz o risco de confundir anúncio, proposta comercial e obrigação regulatória.
Responsabilidades de instituições e consumidores
A responsabilidade concreta de cada parte depende da norma aplicável e do contrato. Sem identificar o ato que teria mudado, não é correto atribuir novas obrigações específicas ao Banco Central, ao credor ou ao cliente.
| Parte | Conferência prática |
|---|---|
| Instituição financeira | Informar quais condições oferece, disponibilizar os documentos da operação e esclarecer qual norma invoca, quando alegar que ela se aplica. |
| Consumidor | Ler a proposta e o contrato, conferir custos e condições e solicitar esclarecimentos antes de aceitar. |
| Empresa tomadora | Confirmar o enquadramento da linha, revisar cláusulas e pedir à instituição a referência normativa alegada. |
O quadro apresenta cuidados de verificação e não substitui a leitura da legislação. As obrigações legais específicas devem ser confirmadas na norma vigente e nos documentos da operação. Se houver divergência entre a publicidade, a proposta e o contrato, registre a dúvida e procure os canais de atendimento da instituição antes de prosseguir.
O consumidor pode consultar orientações e serviços nos canais do Banco Central para reclamações e demandas. A existência de um canal de atendimento não significa que toda controvérsia será resolvida por ele; use também os meios previstos no contrato e os canais públicos competentes conforme o caso.
Estudo de risco cambial
Avalie exposição, pressão sobre margem e necessidade de proteção em operações de importação e exportação.Abrir estudo →
Como interpretar a vigência e evitar conclusões precipitadas
A data de publicação de uma norma não confirma, sozinha, quando cada obrigação começa a valer. O próprio ato pode estabelecer uma data posterior, período de adaptação ou aplicação limitada a contratos e operações definidos.
Antes de considerar uma mudança válida para uma contratação, confira se a regra já está em vigor e se alcança a instituição e o produto em questão. Verifique também se o contrato foi celebrado antes ou depois da data prevista no texto. Não presuma que uma nova disposição altera automaticamente contratos anteriores.
O Banco Central supervisiona instituições e publica informações regulatórias, enquanto o Conselho Monetário Nacional edita normas dentro de suas atribuições. A leitura precisa depende do ato específico, não apenas da referência genérica a “regras do BC”. Consulte a área de estabilidade financeira do Banco Central e a norma citada antes de concluir que uma condição mudou.
Até que a regra seja identificada, a conclusão responsável é limitada: não há base, neste material, para descrever novas exigências, seus beneficiários ou uma data de entrada em vigor. O leitor pode usar os passos deste guia para encontrar a fonte oficial e avaliar a própria proposta sem confundir expectativa, anúncio e obrigação regulatória.
Para acompanhar uma notícia sobre crédito, comece pelo ato oficial, confirme o escopo e a vigência e, então, compare as condições com os documentos da operação. Se a instituição não indicar qual norma fundamenta a mudança, peça essa referência por escrito antes de tomar uma decisão.
Equipe GX Capital, boutique financeira em Porto Alegre/RS, com mais de 15 anos de atuação em câmbio, crédito estruturado, trade finance e wealth management.
Este conteúdo é informativo e não constitui recomendação de investimento ou solicitação de serviço.
Perguntas frequentes
Quais são as novas regras de crédito do Banco Central?
As regras de crédito ao consumidor também valem para empresas?
O que devo conferir antes de contratar um empréstimo?
Quando entram em vigor as novas regras de crédito do BC?
Qual é a Sua Reação?
 Like
0
 Não Curtir
0
 Love
0
 Engraçado
0
 Irritado
0
 Triste
0
 Uau
0