
Como a IA está mudando as operações de seguros
Seguradoras testam e implantam IA em subscrição, sinistros e atendimento. Entenda os ganhos operacionais, os limites e os cuidados com dados e supervisão humana.
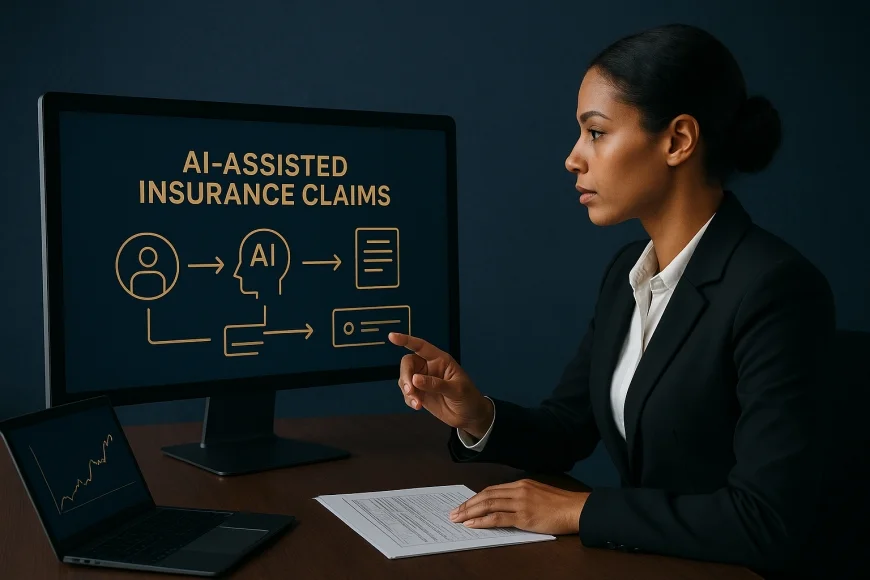
Seguradoras já avaliam ou implantam inteligência artificial para apoiar a análise de sinistros, a subscrição de riscos e o atendimento. Atualizado em novembro/2026, este artigo explica onde a tecnologia pode reduzir tarefas operacionais, o que ainda depende de decisão humana e quais cuidados de governança ajudam a proteger clientes.
O retrato recente exige uma distinção: usar ferramentas que organizam informações não significa automatizar decisões de ponta a ponta. Em estudo global da NTT DATA citado pelo Valor Econômico em 03/11/2026, seguradoras aparecem em diferentes estágios de adoção, enquanto escalar soluções e administrar riscos de dados permanecem desafios.
Onde as seguradoras usam inteligência artificial
A IA pode apoiar tarefas de subscrição, análise de sinistros e atendimento, mas o grau de automação varia entre as seguradoras. A pesquisa citada pelo Valor Econômico em 03/11/2026 aponta que muitas ainda usam sistemas para organizar informações e apoiar decisões humanas.
Essa diferença importa para o cliente. Uma ferramenta pode resumir documentos ou ordenar informações para análise sem aprovar uma cobertura, definir o valor de uma indenização ou substituir um atendente. Para entender o efeito de cada iniciativa, é preciso perguntar o que a solução faz e quem responde pela decisão final.
| Uso | Possível apoio da IA | Limite a observar |
|---|---|---|
| Subscrição | Organizar informações relevantes para avaliar uma proposta. | A decisão sobre o risco e os critérios aplicados precisam de supervisão adequada. |
| Sinistros | Ajudar a reunir e analisar informações relacionadas a uma solicitação. | A análise automatizada não deve ser confundida com a aprovação automática do pedido. |
| Atendimento | Apoiar respostas e encaminhar demandas para o canal apropriado. | Parte dos clientes valoriza a possibilidade de falar com uma pessoa. |
A tabela descreve funções possíveis, não comprova que todas as seguradoras as tenham implantado. O estudo citado na publicação de 03/11/2026 informa que há empresas avaliando ou implementando IA, mas também registra a permanência de sistemas de apoio à decisão humana. A distinção entre teste, implantação e operação em escala precisa ser verificada em cada caso.
Teste, implantação e escala
Um projeto em teste pode funcionar em ambiente restrito ou com revisão frequente por funcionários. Uma aplicação implantada já participa de uma rotina operacional, mas isso ainda não demonstra que a seguradora automatizou a decisão nem que o sistema atende a todos os tipos de solicitação.
Escalar significa levar a solução a mais processos ou clientes mantendo controle e desempenho adequados. A publicação da NTT DATA citada pelo Valor Econômico em 03/11/2026 aponta que essa passagem ainda representa um desafio para o setor. Por isso, anúncios de adoção devem ser lidos com atenção ao escopo: ferramenta disponível, processo coberto e papel reservado às equipes humanas.
Eficiência operacional e experiência do cliente
A IA pode ajudar a organizar fluxos de trabalho e informações, mas eficiência operacional não garante redução de preços nem melhora de cobertura. O efeito depende do processo em que a ferramenta entra, da qualidade das informações disponíveis e de como a seguradora trata os casos que exigem análise individual.
Na análise de sinistros, por exemplo, uma ferramenta que reúne documentos pode reduzir etapas manuais de triagem. Isso não permite concluir, sem dados publicados, que a indenização será decidida mais depressa ou que o resultado será favorável ao segurado. O mesmo cuidado vale para a subscrição: apoio à análise não equivale a aceitação automática da proposta.
No atendimento, uma interface automatizada pode responder a solicitações ou encaminhar o cliente. Mas uma experiência eficiente também depende de haver um caminho compreensível para pedir esclarecimentos ou falar com uma pessoa. A pesquisa citada pelo Valor Econômico em 03/11/2026 registra que parte dos clientes valoriza essa possibilidade de contato humano.
Observação GX: para avaliar uma iniciativa, acompanhe a passagem entre três pontos do processo: informação recebida, recomendação gerada e decisão comunicada. Se a seguradora não explica em qual ponto a IA atua e como o cliente pode contestar ou pedir revisão, a promessa de eficiência não basta para medir a qualidade da experiência.
Na nossa mesa de câmbio, a automação de uma etapa de análise também não elimina a necessidade de conferir a informação que sustenta uma decisão. A comparação é operacional, não uma afirmação sobre um caso de seguro: em ambos os contextos, mapear quem valida os dados e quem responde pelo resultado ajuda a separar apoio tecnológico de decisão final.
Estudo de risco cambial
Avalie exposição, pressão sobre margem e necessidade de proteção em operações de importação e exportação.Abrir estudo →
Governança, privacidade e supervisão humana
Governança é parte central da adoção de IA em seguros porque os sistemas podem lidar com informações de clientes e influenciar processos relevantes para eles. A publicação citada pelo Valor Econômico em 03/11/2026 destaca preocupações com governança e risco de vazamento de dados, sem apresentar métricas de desempenho que permitam quantificar esses riscos.
A seguradora precisa entender quais dados entram no sistema, para que são usados e quem pode acessá-los. Também deve avaliar como corrigir informações incorretas e como tratar uma resposta automatizada que pareça inadequada. Essas perguntas são critérios de análise para o cliente e para a própria operação, não uma afirmação sobre requisitos específicos de uma regra regulatória.
Privacidade e vieses
O uso de dados pessoais pede atenção à legislação de proteção de dados aplicável, incluindo a Lei Geral de Proteção de Dados Pessoais. A Autoridade Nacional de Proteção de Dados é uma fonte oficial para consultar informações sobre proteção de dados no Brasil. A aplicação concreta das regras depende do tratamento realizado e deve ser verificada com orientação apropriada.
Também convém avaliar se os dados e os critérios usados produzem resultados injustos para determinados grupos. Um sistema pode reproduzir problemas presentes nas informações com que foi desenvolvido. Sem dados públicos sobre os sistemas mencionados na reportagem, não é possível afirmar que tenham ocorrido vieses específicos, nem medir sua frequência.
Supervisão humana não deve ser tratada como um detalhe decorativo. Ela ganha significado quando há pessoas com condições de entender os resultados, identificar exceções e rever encaminhamentos. O desenho do processo precisa esclarecer quando a equipe intervém e como o cliente pode obter atendimento humano, especialmente porque parte dos consumidores valoriza essa opção, conforme a publicação de 03/11/2026.
A Susep, órgão supervisor do mercado de seguros, é uma referência institucional para acompanhar informações e orientações do setor. A pertinência de normas específicas depende do produto, da atividade e do uso concreto da tecnologia. Por isso, não se deve presumir que uma aplicação esteja dispensada de obrigações regulatórias apenas por ser descrita como ferramenta de apoio.
Simulador de Custo de Capital
Compare custos de funding e entenda qual estrutura de crédito faz mais sentido para a operação.Calcular custo →
Como avaliar uma iniciativa de IA em seguros
Uma avaliação útil separa a finalidade anunciada da experiência efetivamente oferecida ao segurado. O consumidor pode buscar explicações sobre a participação da ferramenta, os canais de atendimento e as formas de pedir revisão, sem assumir que a IA, por si só, alterará preço, cobertura ou resultado de uma solicitação.
- Identifique a etapa: pergunte se a IA organiza informações, recomenda uma ação ou participa de uma decisão.
- Confira o estágio: diferencie teste, implantação em um processo e uso em escala.
- Procure a rota humana: entenda como solicitar atendimento por uma pessoa ou esclarecer uma resposta.
- Observe os dados: verifique quais informações são usadas e como a empresa aborda privacidade e segurança.
- Peça clareza sobre revisão: procure saber como uma informação incorreta ou um resultado questionável pode ser examinado.
Esses pontos não substituem a leitura das condições do seguro ou a consulta a canais oficiais. Eles ajudam a fazer perguntas mais precisas e a distinguir uma promessa tecnológica de uma mudança concreta no serviço.
O setor combina experimentação com limites operacionais e preocupações de governança. O estudo global da NTT DATA citado pelo Valor Econômico em 03/11/2026 mostra que a adoção avança em funções como subscrição e sinistros, mas também que muitas soluções ainda apoiam decisões humanas e que escalar continua difícil. Para acompanhar a transformação, observe o processo real, a supervisão e as opções oferecidas ao cliente.
Equipe GX Capital: boutique financeira em Porto Alegre/RS, com mais de 15 anos de atuação, referência institucional de novembro/2026, em câmbio, crédito estruturado, trade finance e wealth management.
Este conteúdo é informativo e não constitui recomendação de investimento ou solicitação de serviço.
Para acompanhar análises sobre tecnologia, serviços financeiros e mercado, continue lendo o Radar Econômico da GX Capital.
Perguntas frequentes
Como as seguradoras usam inteligência artificial?
A inteligência artificial pode decidir automaticamente um sinistro?
A IA em seguros reduz o preço ou melhora a cobertura?
Quais cuidados observar no uso de IA por seguradoras?
Qual é a Sua Reação?
 Like
0
 Não Curtir
0
 Love
0
 Engraçado
0
 Irritado
0
 Triste
0
 Uau
0