Reforma tributária e eleições: riscos para empresas
Entenda o que a reforma tributária já definiu e o que ainda depende de regras e decisões. Veja como eleições podem afetar custos e planejamento empresarial.
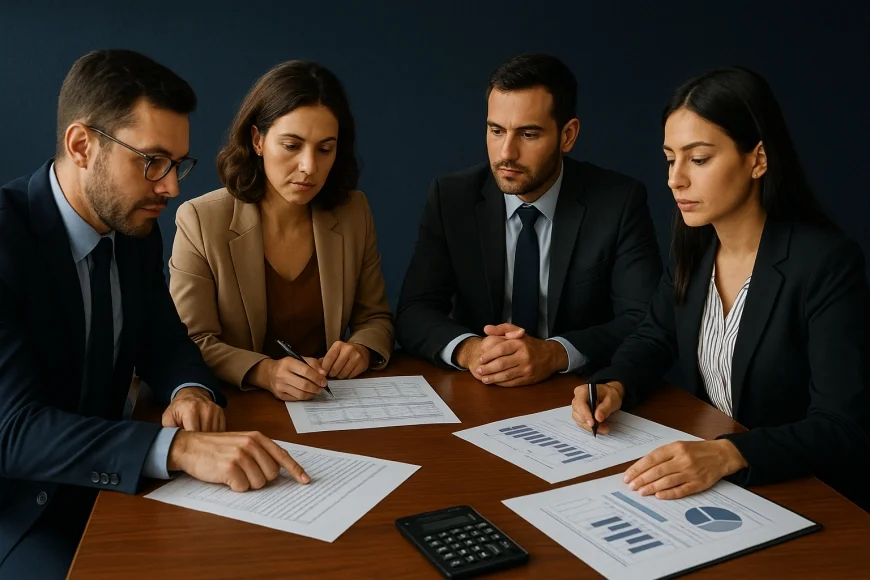
Reforma tributária e eleições podem tornar mais difícil planejar custos, orçamento e preços, porque regras já aprovadas convivem com etapas de transição e decisões ainda pendentes. Atualizado em outubro/2026, este guia separa o que consta na legislação do que a empresa precisa acompanhar sem tratar cenários políticos como fatos consumados.
A referência central é a Emenda Constitucional nº 132, de 2023, regulamentada em parte pela Lei Complementar nº 214, de 2025. A reforma substitui tributos sobre o consumo por novos mecanismos, mas a aplicação depende de normas complementares, sistemas e procedimentos. Para a empresa, a pergunta prática é como testar os impactos sem presumir hoje regras futuras.
O que a reforma tributária já definiu?
A Constituição e a legislação complementar já estabelecem a arquitetura da reforma, mas sua aplicação exige regulamentação operacional e adaptação gradual. A empresa pode começar a mapear atividades e documentos, sem confundir o desenho aprovado com todos os detalhes de execução.
A Emenda Constitucional nº 132/2023 instituiu o Imposto sobre Bens e Serviços (IBS), de competência compartilhada entre estados, Distrito Federal e municípios, e a Contribuição sobre Bens e Serviços (CBS), de competência federal. Também prevê o Imposto Seletivo, voltado a bens e serviços definidos na legislação. A Lei Complementar nº 214/2025 regulamenta aspectos dos novos tributos, como incidência, regras de créditos e regimes específicos.
A reforma prevê substituir tributos atuais sobre o consumo por IBS e CBS em uma transição gradual. Isso não significa que cada empresa terá, de imediato, a mesma carga ou que basta aplicar uma taxa única a todas as operações. O resultado depende da atividade, da cadeia de fornecedores, do aproveitamento de créditos e do tratamento previsto para cada operação.
- IBS e CBS: novos tributos sobre o consumo, com regras de incidência e crédito definidas na legislação.
- Imposto Seletivo: instrumento previsto para incidência sobre categorias definidas em lei.
- Créditos: mecanismos que podem afetar o custo efetivo, conforme a operação, a documentação e as regras aplicáveis.
- Transição: convivência progressiva entre o sistema atual e o novo, que demanda revisão de processos e cadastros.
O cronograma legal prevê uma fase de teste e uma transição que se estende ao longo dos anos seguintes, com conclusão prevista para 2033. A existência de um calendário não elimina a necessidade de normas operacionais: empresas precisam acompanhar leiautes de documentos fiscais, procedimentos de apuração e orientações dos órgãos competentes.
Entre as entidades relevantes estão o Congresso Nacional, que aprova leis; a Receita Federal, ligada à administração da CBS; e o Comitê Gestor do IBS, previsto para coordenar aspectos do tributo compartilhado. Estados, municípios e Distrito Federal também participam da implementação. O desenho institucional ajuda a localizar as fontes de informação, mas não autoriza antecipar decisões ainda não publicadas.
O que ainda depende de regulamentação e execução?
Detalhes operacionais, procedimentos e decisões futuras podem alterar a forma como a empresa calcula, declara e recolhe tributos. Por isso, a equipe financeira deve distinguir uma regra legal já publicada de uma hipótese usada apenas para orçamento.
| Assunto | Já definido | A acompanhar |
|---|---|---|
| Estrutura tributária | IBS, CBS e Imposto Seletivo previstos na Emenda Constitucional nº 132/2023. | Normas e procedimentos necessários para executar cada obrigação. |
| Créditos | A Lei Complementar nº 214/2025 estabelece regras gerais para sua utilização. | Aplicação em operações concretas, documentos exigidos e rotinas de validação. |
| Transição | A legislação prevê implantação gradual, com conclusão prevista para 2033. | Adaptação de sistemas, obrigações acessórias e orientações publicadas durante a implantação. |
| Regras setoriais | A lei prevê tratamentos específicos para determinadas atividades e operações. | Enquadramento de cada modelo de negócio e eventuais ajustes legais ou operacionais. |
| Decisões políticas | As regras aprovadas permanecem como referência até que sejam alteradas por instrumentos legais válidos. | Propostas, prioridades legislativas e decisões futuras, que não devem ser tratadas como mudança já aprovada. |
Regulamentação não é sinônimo de liberdade para mudar qualquer regra sem limites. A administração pública deve atuar dentro da Constituição e das leis vigentes. Ainda assim, normas complementares, atos administrativos e especificações técnicas podem definir como cumprir obrigações, e esse trabalho afeta sistemas, contratos e controles internos.
Para acompanhar fontes primárias, consulte a Emenda Constitucional nº 132/2023 no Planalto e a Lei Complementar nº 214/2025 no Planalto. A Receita Federal publica informações e orientações tributárias sob sua competência. Verifique a versão vigente da norma e a data de publicação antes de alterar procedimentos.
Estudo de risco cambial
Avalie exposição, pressão sobre margem e necessidade de proteção em operações de importação e exportação.Abrir estudo →
Como eleições podem afetar o planejamento empresarial?
O calendário eleitoral pode aumentar a incerteza sobre prioridades e propostas, mas não muda automaticamente a legislação tributária. Para o orçamento, o risco está em decisões futuras ainda não aprovadas e no tempo necessário para transformar normas publicadas em processos internos.
Uma campanha pode trazer propostas sobre tributos, gastos públicos ou atividade econômica. Proposta não é lei. Para produzir efeito tributário, uma mudança precisa seguir o processo legislativo aplicável e ser publicada pelos meios legais pertinentes. A empresa deve monitorar o debate, mas só atualizar seu cenário-base quando houver ato oficial com efeitos identificáveis.
Mesmo sem mudança legal, a transição pode exigir despesas de adaptação. Uma equipe pode precisar revisar cadastros de produtos, contratos, sistemas de faturamento e critérios de formação de preço. Se diferentes órgãos publicarem orientações em momentos distintos, a empresa também terá de separar o que é exigência vigente do que ainda aguarda esclarecimento.
Na nossa mesa de câmbio, clientes empresariais costumam solicitar cenários quando uma mudança regulatória pode interferir no custo de importação ou no prazo de recebimento. Esse tipo de conversa não substitui análise tributária: mostra por que o financeiro deve conectar premissas fiscais a contratos, moedas e fluxo de caixa, sem converter uma possibilidade política em custo certo.
Como preparar orçamento, preços e fluxo de caixa?
Uma empresa pode reduzir surpresas ao manter um cenário-base apoiado em regras vigentes e cenários alternativos com premissas explícitas. A revisão deve separar impacto tributário estimado de custos de implementação, pois são itens diferentes no orçamento.
Exemplo prático de revisão de cenários
Considere uma distribuidora que importa componentes e vende a clientes empresariais. Para o exercício de planejamento de 2027, a diretoria ainda não tem uma apuração completa do impacto por produto. Ela não deve inventar uma alíquota final nem tratar uma hipótese como obrigação legal. Em vez disso, pode registrar as premissas e testar a sensibilidade do caixa.
| Cenário | Premissa | Uso no planejamento |
|---|---|---|
| Base | Usar regras publicadas e manter pendências sem impacto presumido. | Preparar o orçamento aprovado e monitorar obrigações confirmadas. |
| Adaptação | Considerar gastos internos com sistemas, treinamento e revisão contratual. | Reservar capacidade de caixa para implantação, sem somar esse gasto ao imposto estimado. |
| Sensibilidade | Testar mudanças hipotéticas de crédito, prazo de recolhimento ou preço, identificadas como hipóteses. | Medir o efeito sobre margem e capital de giro; atualizar somente após confirmação normativa. |
As premissas do exemplo são deliberadamente qualitativas: a empresa ainda não conhece, produto a produto, o efeito final das regras aplicáveis. Para transformar o exercício em orçamento, ela deve inserir dados próprios, como volumes contratados, calendário de pagamentos, prazos de recebimento e custos de implantação. Não há uma estimativa tributária universal que sirva para todas as empresas.
Na prática, a distribuidora pode montar um calendário de decisões, com responsável e fonte documental para cada item. O fiscal valida a interpretação da lei; o jurídico revisa contratos; tecnologia testa o faturamento; e tesouraria mede a necessidade de caixa. Quando a regra mudar ou surgir orientação oficial, a equipe registra a versão usada e refaz os cálculos afetados.
Observação GX: separe cada impacto em três caixas: tributo previsto em regra publicada, custo de adaptação operacional e hipótese política ainda sem efeito legal. Essa classificação evita que uma projeção de risco entre no preço como se fosse despesa confirmada. Revise a hipótese quando houver publicação oficial ou informação operacional que mude a premissa.
- Mapeie operações e fornecedores que podem gerar créditos ou exigir tratamento específico.
- Revise cláusulas de preço e tributos com apoio jurídico, sem presumir que todo contrato será automaticamente ajustado.
- Teste o fluxo de caixa considerando datas de pagamento e recebimento definidas pela própria empresa.
- Guarde a fonte, a data e a versão de cada premissa usada no orçamento.
- Atualize o cenário quando uma norma ou orientação oficial alterar a execução da obrigação.
Simulador de Custo de Capital
Compare custos de funding e entenda qual estrutura de crédito faz mais sentido para a operação.Calcular custo →
Qual regra prática ajuda a reduzir surpresas?
Use a publicação oficial como gatilho para alterar o cenário-base e mantenha hipóteses políticas separadas. Essa regra simples ajuda a equipe a agir antes da implementação sem contabilizar como fato uma proposta ainda sujeita a debate.
O acompanhamento pode ocorrer em ciclos internos definidos pela empresa, sem esperar a etapa final de implantação. Cada revisão deve responder a três perguntas: qual norma mudou, quais operações são afetadas e qual decisão financeira precisa ser tomada agora. Se não houver efeito legal ou operacional identificável, registre a pendência e preserve a premissa anterior.
Reforma tributária e eleições exigem atenção, mas não justificam decisões precipitadas de preço ou investimento. A legislação já oferece uma estrutura de referência; regulamentação, transição e execução ainda pedem acompanhamento. Para organizar o trabalho, envolva as áreas fiscal, jurídica, financeira e de tecnologia, com premissas documentadas e revisão baseada em fontes primárias.
Autoria: Equipe GX Capital, boutique financeira em Porto Alegre/RS, 15+ anos em câmbio, crédito estruturado, trade finance e wealth management.
Este conteúdo é informativo e não constitui recomendação de investimento ou solicitação de serviço.
Perguntas frequentes
O que a reforma tributária já definiu para as empresas?
As eleições mudam automaticamente os tributos das empresas?
Como uma empresa pode planejar custos durante a transição tributária?
Qual é a diferença entre regra aprovada e regulamentação pendente?
Qual é a Sua Reação?
 Like
0
 Não Curtir
0
 Love
0
 Engraçado
0
 Irritado
0
 Triste
0
 Uau
0