Empresas sob pressão: dívida, crédito e juros em 2027
Entenda como juros, vencimentos e crédito empresarial podem pressionar o caixa em 2027 e quais indicadores ajudam a mapear riscos e decisões financeiras.
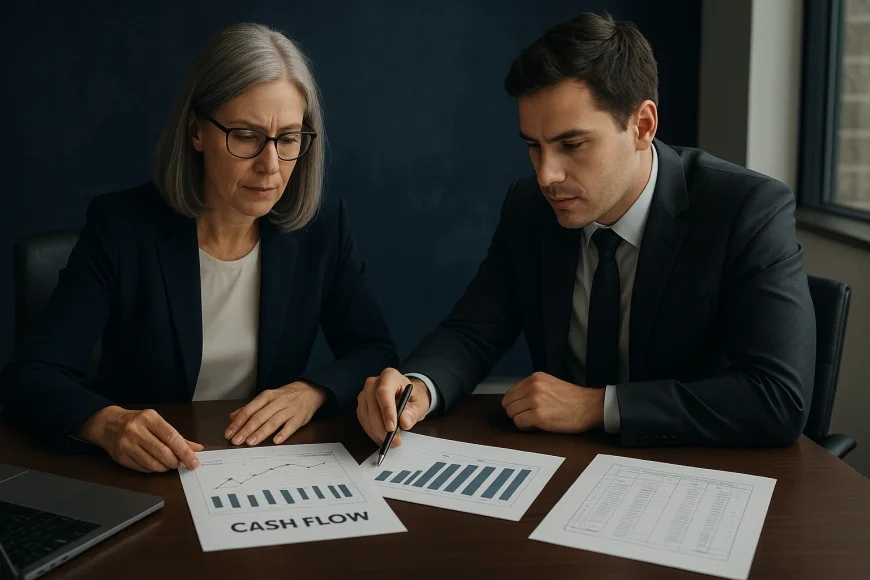
Empresas com dívida elevada podem enfrentar um custo financeiro persistente em 2027, mesmo diante da expectativa de queda gradual dos juros. Atualizado em novembro/2026, este guia explica como vencimentos, capital de giro e acesso a crédito afetam caixa e investimento, sem presumir que a pressão seja igual para todas as companhias.
Por que a dívida empresarial exige atenção em 2027?
O custo da dívida depende das condições contratadas, da capacidade de geração de caixa e do ritmo de refinanciamento de cada empresa. Em 29/10/2026, a Selic meta estava em 13,75% ao ano, enquanto o CDI vigente era de 13,65% ao ano, com referência em 29/10/2026. Esses indicadores ajudam a contextualizar o ambiente de juros, mas não representam, por si só, a taxa paga por uma companhia.
O Boletim Focus de 23/10/2026 registrou expectativa mediana de Selic de 13,25% ao ano para o fim de 2026 e de 11,75% ao ano para o fim de 2027. São projeções, não taxas vigentes nem garantia de trajetória. A distância entre expectativa e condição efetiva de financiamento depende de fatores como risco de crédito, prazo, garantias e instrumento.
Para uma empresa endividada, a diferença entre custo contratado e caixa disponível é mais importante que uma previsão isolada. Juros elevados podem ampliar despesas financeiras e reduzir recursos para operação. Se a companhia tem receitas sazonais, margens estreitas ou dívida concentrada em poucos vencimentos, a pressão pode se intensificar em períodos específicos.
Na nossa mesa de câmbio, a leitura de uma obrigação em moeda estrangeira começa pela exposição econômica e pela data de pagamento, não apenas pela cotação do dia. O mesmo princípio vale para a tesouraria: mapear quando o caixa entra e quando a dívida vence permite distinguir uma dificuldade pontual de uma necessidade recorrente de financiamento.
Também importa separar a taxa básica do custo total. Uma operação pode incluir remuneração de referência, spread de crédito, tarifas e exigências contratuais. O valor final depende do contrato e do perfil da empresa; os indicadores gerais não substituem a análise das condições efetivamente oferecidas.
Como juros e crédito afetam o caixa e o capital de giro?
Juros mais altos elevam o custo de carregar dívida e podem tornar mais caro financiar estoques, fornecedores e vendas a prazo. O efeito depende do prazo de recebimento e pagamento, da margem operacional e da parcela da dívida exposta a taxas variáveis. A empresa precisa projetar esses fluxos juntos, em vez de analisar cada obrigação isoladamente.
Em 29/10/2026, o Banco Central informou que o crédito às empresas cresceu em doze meses, mas perdeu ritmo frente ao período anterior. As concessões ajustadas às empresas recuaram naquele mês. O estoque maior, portanto, coexistia com menor fluxo de novas concessões: são medidas distintas e não indicam, sozinhas, a situação de cada setor ou tomador.
O Relatório de Estabilidade Financeira do Banco Central, divulgado em 27/10/2026, apontou piora na qualidade dos ativos corporativos e risco de crédito elevado, com atenção especial a pequenas e médias empresas. O documento também registrou maior seletividade bancária, enquanto o mercado de capitais permaneceu como fonte de financiamento para companhias maiores.
A pesquisa da Febraban de 22/10/2026 estimou expansão modesta da carteira de crédito em setembro e descreveu acomodação do mercado. A estimativa era preliminar, não o resultado oficial do Banco Central. Já a Bloomberg Línea, em 29/10/2026, noticiou recuo mensal nas concessões empresariais com base em dados do BC, em meio a juros elevados e maior inadimplência.
Esses sinais ajudam a explicar por que o acesso ao financiamento pode variar entre empresas. Um banco mais seletivo pode pedir informações mais detalhadas, limitar exposição ou avaliar com maior rigor a capacidade de pagamento. Isso não significa que todas as companhias perderão acesso: porte, setor, garantias, histórico e geração de caixa influenciam a avaliação.
O capital de giro merece atenção própria. Se clientes pagam depois do vencimento dos compromissos com fornecedores, a empresa precisa cobrir a diferença com caixa, crédito ou negociação de prazo. Quando essa necessidade cresce ao mesmo tempo que o custo financeiro, a companhia pode adiar despesas ou investimento para preservar liquidez.
O IPCA acumulado em doze meses era de 4,58% na referência de 01/09/2026, conforme IBGE via Banco Central. A inflação pode afetar custos e preços, mas a capacidade de repassar aumentos depende do mercado e dos contratos de cada negócio. Por isso, uma projeção macroeconômica não substitui a análise de margem e fluxo de caixa da empresa.
Simulador de Custo de Capital
Compare custos de funding e entenda qual estrutura de crédito faz mais sentido para a operação.Calcular custo →
Quais indicadores CFOs e tesoureiros devem acompanhar?
Uma visão útil combina vencimentos, custo financeiro e caixa projetado. O cronograma de amortizações mostra em que períodos o principal vence; a cobertura de juros compara o resultado operacional definido pela empresa com a despesa financeira correspondente. Nenhuma métrica isolada determina solvência, mas mudanças persistentes podem sinalizar que a estrutura exige revisão.
Cronograma de amortizações e concentração
A tesouraria pode organizar cada obrigação por data, moeda, indexador, credor, saldo e condição de pagamento. Essa visão revela concentrações: um vencimento grande em período de recebimentos fracos pode exigir preparação antecipada, mesmo quando a dívida total parece administrável.
Cobertura de juros e serviço da dívida
A cobertura de juros acompanha quanto da geração operacional é consumida pelas despesas financeiras. Para que a série seja comparável, a empresa precisa manter a mesma definição de resultado e período. Também convém observar o serviço total da dívida, que considera amortização e juros, frente ao caixa disponível para cumprir esses compromissos.
Liquidez e capital de giro
O orçamento de caixa deve mostrar entradas e saídas previstas, com hipóteses explícitas para atrasos de clientes, estoques e pagamentos a fornecedores. O prazo médio de recebimento, o prazo de pagamento e o ciclo de conversão de caixa ajudam a identificar onde a necessidade de financiamento se forma. A atualização frequente é mais informativa que um saldo estático.
Observação GX: uma regra prática de gestão é sinalizar qualquer período em que amortizações e juros previstos excedam o caixa operacional projetado, antes de contar com uma renovação ainda não contratada. O teste fica mais útil quando a empresa registra também a premissa de recebimento que sustenta a projeção. Assim, um atraso comercial aparece como risco de liquidez, não como surpresa no vencimento.
- Dívida por indexador: identifica quais obrigações variam com taxas de referência e quais têm custo definido contratualmente.
- Vencimentos por período: mostra concentração de pagamentos e dependência de refinanciamento.
- Cobertura de juros: acompanha a relação entre resultado operacional e despesa financeira, com método consistente.
- Caixa mínimo operacional: distingue recursos comprometidos com a rotina daqueles potencialmente disponíveis para serviço da dívida.
- Recebíveis e inadimplência: conecta a qualidade das entradas à capacidade de honrar compromissos.
Quais riscos e medidas de gestão financeira entram no radar?
Os riscos variam conforme o contrato e o perfil da empresa. A tabela organiza sinais que podem ser monitorados e respostas de gestão que ajudam a qualificar a análise; não constitui recomendação individual de crédito.
| Risco | Sinal a acompanhar | Medida de gestão |
|---|---|---|
| Vencimentos concentrados | Parcela relevante do principal em um período | Mapear datas e preparar cenários de caixa com antecedência |
| Custo financeiro crescente | Despesa de juros consome parcela maior do resultado | Atualizar projeções com as condições contratuais e testar sensibilidades |
| Capital de giro insuficiente | Recebimentos atrasam frente aos pagamentos | Reconciliar prazos de clientes, estoques e fornecedores |
| Crédito mais seletivo | Renovação depende de avaliação mais rigorosa | Manter informações financeiras e documentos de dívida organizados |
| Exposição cambial | Receita e obrigação em moedas diferentes | Registrar moeda, prazo e fluxo associado a cada compromisso |
Uma gestão financeira consistente também distingue liquidez de rentabilidade. Uma companhia pode apresentar resultado contábil positivo e enfrentar falta de caixa se os recebimentos ocorrerem depois dos vencimentos. No sentido inverso, uma entrada pontual pode melhorar o saldo de curto prazo sem resolver uma estrutura de dívida que consome caixa de forma recorrente.
O acompanhamento pode ser organizado em cenários internos: base, pressão sobre recebimentos e custo financeiro mais alto conforme as cláusulas vigentes. Cada cenário deve declarar suas premissas e horizonte, sem tratar expectativas de mercado como certeza. A comparação entre cenários só é útil se a empresa mantiver os mesmos critérios para receitas, despesas e vencimentos.
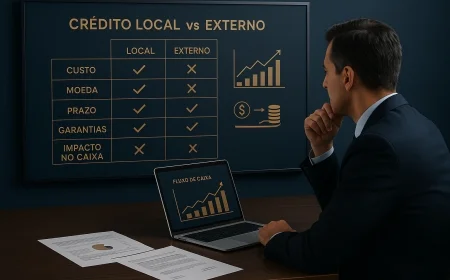
Para empresas com acesso a mais de uma fonte de recursos, a avaliação deve considerar prazo, custo total, garantias, covenants e compatibilidade com o uso do dinheiro. Uma linha de curto prazo usada para cobrir uma necessidade estrutural pode deixar a companhia exposta à renovação. Da mesma forma, alongar passivos pode alterar o custo e as obrigações contratuais.
O Banco Central é fonte central para acompanhar crédito e estabilidade financeira. A consulta ao portal de estabilidade financeira do Banco Central complementa a leitura dos dados de crédito. Para instrumentos do mercado de capitais, a CVM reúne informações institucionais sobre regulação e participantes. A ANBIMA publica estatísticas do mercado de capitais, úteis para contextualizar fontes de financiamento sem substituir a análise do contrato específico.
Estudo de risco cambial
Avalie exposição, pressão sobre margem e necessidade de proteção em operações de importação e exportação.Abrir estudo →
Como preparar a tesouraria para 2027?
Preparar a tesouraria significa entender a necessidade de caixa antes de negociar financiamento ou adiar investimento. O primeiro passo é consolidar dívida, recebíveis e compromissos operacionais em uma visão comum, com responsáveis e datas de atualização. Essa rotina reduz o risco de decisões baseadas em informações dispersas.
Em seguida, a companhia pode revisar a qualidade das projeções: quais recebimentos são contratados, quais dependem de renovação e quais estão sujeitos a atraso. O mesmo cuidado vale para despesas financeiras, que devem refletir o indexador, o spread e as condições de cada operação, sem substituir dados contratuais por uma taxa de referência.
Se o crédito ficar menos acessível, a qualidade da informação ganha peso. Demonstrações atualizadas, conciliação entre dívida e caixa, explicação de variações e previsão de vencimentos ajudam credores e investidores a avaliar a empresa. Isso não garante aprovação ou melhores condições, mas torna a análise mais transparente.
O investimento também precisa entrar no planejamento. Adiar um projeto pode preservar caixa no curto prazo, mas a decisão deve considerar o cronograma de desembolsos e o efeito esperado sobre a operação, sem assumir retorno garantido. A empresa pode comparar necessidades de liquidez com compromissos de longo prazo e explicitar o custo de cada escolha.
O quadro para 2027 combina expectativa de juros menores no fim do horizonte com sinais recentes de crédito empresarial mais seletivo e concessões em recuo. Essa combinação não determina um resultado uniforme. Empresas com caixa previsível e vencimentos distribuídos enfrentam uma dinâmica diferente daquela de companhias dependentes de refinanciamento frequente, recebimentos incertos ou dívidas concentradas.
Para CFOs e tesoureiros, a prioridade analítica é conectar custo da dívida, calendário de amortizações e ciclo operacional. Uma projeção bem documentada mostra onde a empresa pode enfrentar tensão e quais premissas sustentam o plano. Converse com a equipe GX Capital para conhecer nossos conteúdos sobre crédito empresarial, capital de giro e gestão financeira, sem substituir a avaliação própria da companhia.
Equipe GX Capital, boutique financeira em Porto Alegre/RS, 15+ anos em câmbio, crédito estruturado, trade finance e wealth management.
Este conteúdo é informativo e não constitui recomendação de investimento ou solicitação de serviço.
Perguntas frequentes
Como juros altos podem afetar o caixa de uma empresa?
O que é cobertura de juros e por que acompanhá-la?
O crédito empresarial está mais difícil para todas as companhias?
Quais dados a tesouraria deve monitorar antes dos vencimentos?
Qual é a Sua Reação?
 Like
0
 Não Curtir
0
 Love
0
 Engraçado
0
 Irritado
0
 Triste
0
 Uau
0