


XP amplia oferta de seguro de vida com Icatu
Entenda o que confirmar sobre a oferta de seguro de vida da XP com a Icatu, incluindo coberturas, custos, carências e diferenças em relação a investimentos.
A XP amplia sua oferta de seguro de vida com a Icatu, mas as condições específicas precisam ser confirmadas diretamente nos canais oficiais das empresas. Atualizado em outubro/2026, este guia explica o que verificar antes de contratar, como avaliar a proteção familiar ou empresarial e por que seguro de vida não deve ser confundido com investimento.
Sem acesso às condições comerciais e ao regulamento aplicável a cada plano, não é possível afirmar quais coberturas, canais de venda, preços ou regras de resgate estão disponíveis nessa oferta. A decisão deve partir da proposta e dos documentos contratuais apresentados pela XP e pela Icatu.
O que muda na oferta de seguro de vida da XP com a Icatu
A parceria pode ampliar o acesso a soluções de seguro de vida, mas somente a documentação comercial e contratual confirma quais produtos e canais estão incluídos. O nome da parceria, por si só, não informa as coberturas, a elegibilidade ou o custo para cada cliente.
Antes de considerar a oferta, procure a página oficial do produto, a proposta individual e as condições gerais. Confirme qual empresa figura como seguradora, quem faz a distribuição, como ocorre a contratação e qual canal presta atendimento durante a vigência. Se a oferta aparecer em aplicativo, plataforma ou atendimento de assessor, verifique se as condições exibidas são as mesmas do contrato.
Também é necessário conferir se o seguro é temporário, vitalício ou resgatável. Essas expressões descrevem características diferentes e não devem ser tratadas como equivalentes. A disponibilidade de uma modalidade, os critérios de aceitação e a possibilidade de resgate dependem do produto efetivamente ofertado e de suas regras contratuais.
O que ainda precisa ser confirmado
As informações disponíveis neste material não detalham o catálogo da oferta. Por isso, não atribuímos à parceria uma cobertura específica nem presumimos que todos os clientes da XP possam contratar os mesmos produtos.
- Quais produtos estão disponíveis e para quais perfis de cliente.
- Se a contratação ocorre pela plataforma digital, por assessor ou em outro canal.
- Quais coberturas são básicas e quais podem ser contratadas como adicionais.
- Quais são os critérios de aceitação, a vigência e as regras de renovação.
- Se existe possibilidade de resgate e quais condições, valores ou limitações se aplicam.
O consumidor pode consultar informações institucionais e materiais de orientação da SUSEP, Superintendência de Seguros Privados, órgão responsável pela supervisão dos mercados de seguros, previdência complementar aberta e capitalização. O registro e a autorização aplicáveis devem ser verificados nos canais oficiais, sem presumir que a menção a uma marca substitua a leitura dos documentos do plano.
Como avaliar coberturas, exclusões, carências e custos
A adequação do seguro depende do risco financeiro que a família ou a empresa quer cobrir e das regras escritas no contrato. O leitor deve comparar o capital segurado e os eventos cobertos com as necessidades que identificou, sem assumir que toda apólice cobre qualquer causa de morte ou incapacidade.
Comece pela cobertura principal. Leia a definição de cada evento, quem pode receber a indenização e quais documentos serão exigidos em uma solicitação. Se a proposta mencionar coberturas adicionais, confirme se são opcionais, quanto alteram o preço e se possuem limites próprios.
As exclusões delimitam situações em que o contrato pode não pagar uma indenização. A redação varia conforme o produto. Leia a cláusula integral, pergunte como ela se aplica ao seu caso e peça a resposta por escrito quando houver dúvida. Não conclua que uma exclusão existe ou não existe sem consultar as condições gerais e particulares.
Carência é o período em que determinadas coberturas podem não estar disponíveis, conforme as condições do contrato. Verifique quando começa a contagem, quais eventos estão sujeitos a carência e se há regras distintas para coberturas diferentes. Confirme também como o contrato trata declarações de saúde, omissões e informações incorretas prestadas na contratação.
O preço precisa ser analisado junto com a forma de cobrança e a duração do contrato. Pergunte se o prêmio pode mudar, em quais circunstâncias e como a inadimplência afeta a cobertura. Caso haja resgate, solicite a regra de cálculo, os prazos, os descontos e os efeitos de interromper o pagamento. A existência de uma opção de resgate não representa garantia de recuperar o total pago.
Documentos para ler antes de aceitar
- Proposta de contratação e declarações preenchidas pelo segurado.
- Condições gerais, especiais e particulares do plano.
- Resumo das coberturas, exclusões, carências e limites de indenização.
- Informação sobre prêmio, reajustes, vigência, renovação e cancelamento.
- Procedimentos para indicar ou alterar beneficiários e solicitar indenização.
A SUSEP mantém materiais ao consumidor sobre seguros e orientações para consulta de empresas e produtos. Consulte a página da SUSEP para consumidores e confronte as informações com a documentação entregue pela XP e pela Icatu. Se os documentos divergirem da explicação comercial, peça esclarecimento antes de assinar.
Simulador de Seguro de Vida Resgatável
Veja a projeção de um seguro de vida resgatável quitado em 10 ou 20 anos: o ponto em que a reserva acumulada ultrapassa tudo que você pagou.Projetar reserva →
Seguro de vida não é produto de investimento
O seguro de vida busca transferir determinados riscos financeiros à seguradora, segundo as condições contratadas; um investimento tem outra finalidade e envolve regras próprias de aplicação e risco. A presença de resgate em um produto não transforma automaticamente a apólice em investimento nem assegura ganho ou devolução integral dos pagamentos.
Algumas ofertas podem usar termos como “resgatável” ou “vida inteira”. O consumidor deve pedir a definição contratual exata e compreender como essas características afetam o custo, a cobertura e a duração. Não compare um eventual valor de resgate com o desempenho de uma aplicação sem considerar taxas, prazo, impostos, cobertura e regras de cancelamento.
| Aspecto | Seguro de vida | Investimento |
|---|---|---|
| Finalidade | Proteção contra riscos definidos na apólice. | Aplicação de recursos conforme instrumento e objetivo. |
| Pagamento | Indenização sujeita a cobertura, beneficiários e condições contratuais. | Resgate ou retorno sujeito às regras e aos riscos do produto. |
| Leitura necessária | Condições gerais, exclusões, carências e prêmio. | Regulamento, custos, riscos e condições de liquidez. |
| Resgate | Depende de previsão expressa e da fórmula do contrato. | Depende das regras do investimento e de sua liquidez. |
A Comissão de Valores Mobiliários (CVM) oferece informações sobre o mercado de valores mobiliários e produtos de investimento. Essa referência ajuda a manter clara a distinção entre proteção securitária e aplicação financeira; a supervisão de cada produto depende de sua natureza e do órgão competente.
Observacao GX: use uma regra prática antes de comparar preços: descreva primeiro o impacto financeiro que a ausência de renda ou a morte do segurado causaria, depois confira se a apólice cobre esse evento e por qual valor. Só então compare o prêmio. Essa sequência evita escolher pelo custo sem saber se a proteção responde à necessidade da família ou da empresa.
Como dimensionar a proteção familiar ou empresarial
Uma cobertura adequada começa pelo levantamento das obrigações que permaneceriam caso o segurado faltasse ou não pudesse trabalhar, se a apólice oferecer essa proteção. A conta precisa refletir a realidade do domicílio ou do negócio, não um valor padrão anunciado em material comercial.
Na família, identifique despesas essenciais, dívidas, dependentes financeiros e fontes de renda que continuariam disponíveis. Considere por quanto tempo os dependentes precisariam de apoio e se já existe cobertura por outro contrato ou benefício. Não some proteções sem verificar se elas cobrem eventos diferentes ou se podem se sobrepor.
Na empresa, avalie a dependência de pessoas-chave, obrigações financeiras e impactos de uma interrupção operacional. Se a contratação tiver finalidade empresarial, confirme quem será o segurado, quem pagará o prêmio e quem receberá eventual indenização. A empresa deve validar a estrutura com seus responsáveis jurídico, contábil e financeiro, conforme a finalidade do contrato.
Também avalie a capacidade de manter os pagamentos durante toda a vigência. Um prêmio incompatível com o orçamento pode levar ao cancelamento ou à perda de proteção, conforme o contrato. Peça uma simulação documentada e esclareça se o preço pode variar, quais hipóteses provocam mudança e como as condições mudam em caso de atraso.
Uma avaliação que cabe no orçamento
Faça um inventário simples das responsabilidades financeiras e dos seguros que já existem. Registre quem depende da renda, quais compromissos continuariam e quais coberturas atuais poderiam atender parte dessas necessidades. Depois, compare o inventário com a proposta, item por item, sem presumir que a indenização será aprovada antes da análise prevista no contrato.
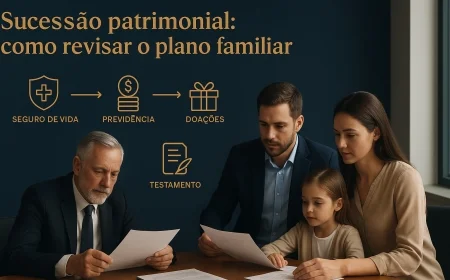
Para necessidades complexas, como sucessão patrimonial ou proteção de sócios, procure orientação profissional independente e confirme com a seguradora a finalidade admitida para o produto. A redação da apólice e os documentos societários precisam ser compatíveis. Não use uma explicação genérica de venda como substituta da revisão jurídica e tributária do caso.
Holding familiar × inventário
Quanto custaria o inventário, quanto custa uma holding (regras de 2026) e se a família teria liquidez para a sucessão.Simular minha sucessão →
O que perguntar antes de contratar o seguro de vida
Antes de aceitar a proposta, peça respostas claras e documentadas sobre elegibilidade, proteção e custo. As respostas devem corresponder à apólice oferecida, não a uma descrição genérica da categoria de seguros de vida.
- Qual empresa é a seguradora e qual empresa distribui o produto?
- Quais coberturas estão incluídas e quais são opcionais?
- Que eventos e situações estão excluídos da cobertura?
- Há carência? Para quais coberturas e a partir de quando ela é contada?
- Como são definidos o prêmio, os reajustes e as consequências do atraso?
- Qual é o prazo de vigência e como funcionam renovação e cancelamento?
- Há resgate previsto? Como se calcula o valor e quais condições se aplicam?
- Quais declarações de saúde são exigidas e como corrigir uma informação?
- Como indicar ou alterar beneficiários e quais documentos serão exigidos?
- Como registrar uma reclamação e acompanhar um pedido de indenização?
Compare a proposta com as condições gerais e guarde os documentos recebidos. Se a resposta comercial não estiver no contrato, solicite confirmação formal à XP ou à Icatu antes de contratar. Para informações sobre direitos e supervisão, consulte os canais oficiais da SUSEP e, para produtos de investimento, os materiais da CVM.
A parceria entre XP e Icatu pode ampliar as alternativas apresentadas ao consumidor, mas o valor da proteção depende do produto concreto e de sua adequação às obrigações financeiras de quem contrata. Leia os documentos, confirme os pontos pendentes com as empresas e só avance quando compreender custos, limitações e procedimentos de acionamento.
Equipe GX Capital, boutique financeira em Porto Alegre/RS, 15+ anos em cambio, credito estruturado, trade finance e wealth management.
Este conteudo e informativo e nao constitui recomendacao de investimento ou solicitacao de servico.
Perguntas frequentes
O que muda no seguro de vida da XP com a Icatu?
Seguro de vida resgatável é um investimento?
O que devo verificar antes de contratar seguro de vida?
Como saber se a cobertura atende minha família ou empresa?
Qual é a Sua Reação?
 Like
0
 Não Curtir
0
 Love
0
 Engraçado
0
 Irritado
0
 Triste
0
 Uau
0