
Dólar sobe 10% após eleição: risco ou exagero?
O dólar acumulou alta de 10% após a eleição, mas analistas avaliam que o movimento pode ter sido exagerado. Veja a PTAX, os riscos fiscais e os efeitos para empresas.
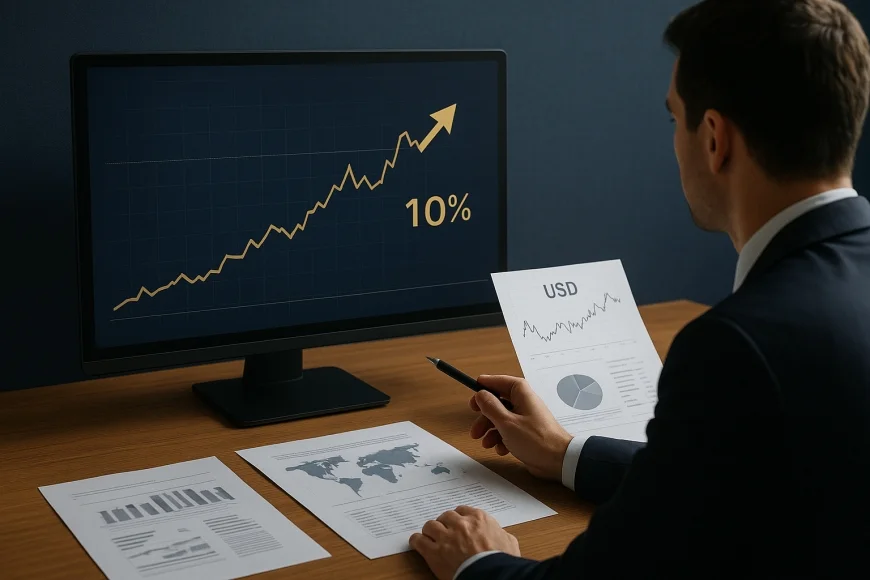
O dólar acumulou alta de 10% desde o pregão anterior ao segundo turno, conforme o recorte reportado em 7 de novembro de 2026, mas estrategistas ouvidos pelo Estadão avaliaram que a reação pode ter sido exagerada. A PTAX de venda mais recente, de R$ 5,5013 em 6 de novembro de 2026, é uma cotação de fechamento, não a medida dessa alta acumulada. Atualizado em novembro/2026.
A diferença importa para quem acompanha o câmbio ou paga compromissos em moeda estrangeira. A alta desde a eleição reflete um intervalo de sessões; a PTAX informa o valor oficial de referência no fechamento de sexta-feira, que subiu ante a sessão anterior. Nenhum dos dados, isoladamente, confirma para onde o dólar seguirá.
O que explica a alta do dólar após a eleição?
A pressão sobre o real combina dúvidas fiscais e políticas com fatores externos, sem que um único elemento determine a cotação. Em 3 de novembro de 2026, a Agência Brasil registrou que o mercado associava a fraqueza do real à incerteza sobre as contas públicas, a agenda econômica e a política monetária, além de fatores externos.
O câmbio reage à leitura que investidores fazem sobre o risco e a previsibilidade econômica. Se houver receio de que a trajetória das contas públicas se deteriore, participantes podem exigir maior compensação para manter exposição a ativos locais. Já um ambiente externo favorável ao dólar também pode pressionar moedas emergentes, mesmo quando a notícia doméstica não muda.
A eleição acrescentou uma camada de incerteza. O mercado observa como o governo pretende conduzir a política fiscal e quem ocupará posições econômicas relevantes. A StoneX apontou, em 2 de novembro de 2026, ceticismo político, fatores externos e dúvidas sobre a condução fiscal como riscos para o real.
Esse conjunto ajuda a entender por que a moeda pode se mover rapidamente. Não permite, porém, atribuir toda a variação acumulada a uma decisão específica, nem concluir que a cotação atual representa um novo patamar permanente.
A alta de 10% foi exagerada ou reflete riscos reais?
A avaliação de exagero é uma leitura de mercado, não uma garantia de reversão. Em 7 de novembro de 2026, estrategistas ouvidos pelo Estadão consideraram que a reação do dólar desde o pregão anterior ao segundo turno poderia ter sido excessiva, enquanto os riscos fiscais e políticos continuavam sob observação.
O argumento de exagero costuma ganhar força quando a cotação parece incorporar um cenário mais grave do que os sinais concretos confirmam. Mas a interpretação pode mudar se propostas, execução orçamentária ou articulação política apontarem para maior incerteza. Por isso, a alta acumulada precisa ser analisada junto dos fatos que a sustentam, não como prova de que o mercado está certo ou errado.
As referências oficiais mostram níveis distintos, com funções diferentes. A PTAX é uma taxa observada; o Focus reúne expectativas de mercado para o futuro. A Selic meta vigente era de 13,75% ao ano em 7 de novembro de 2026, enquanto a mediana Focus para o fim de 2026 era uma projeção de 13,50% ao ano, publicada em 30 de outubro de 2026. Não se deve confundir a expectativa com a taxa atual.
| Referência | Valor | Natureza e data |
|---|---|---|
| Dólar PTAX de venda | R$ 5,5013 | Observado em 6 de novembro de 2026 |
| Alta acumulada após eleição | 10% | Desde o pregão anterior ao segundo turno, conforme contexto publicado em 7 de novembro de 2026 |
| Câmbio no Focus | R$ 5,3428 | Projeção para o fim de 2026, boletim de 30 de outubro de 2026 |
A comparação não equivale a uma previsão de queda. O câmbio projetado no Focus é uma mediana de expectativas, não uma cotação contratável nem uma promessa de resultado. A PTAX, por sua vez, corresponde ao fechamento oficial informado pelo Banco Central do Brasil. Para acompanhar os dados e suas definições, consulte a página de cotações e informações cambiais do Banco Central e o Boletim Focus do Banco Central.
Estudo de risco cambial
Avalie exposição, pressão sobre margem e necessidade de proteção em operações de importação e exportação.Abrir estudo →
Como o Congresso pode conter a pressão cambial?
Um Congresso mais conservador pode funcionar como contrapeso a medidas expansionistas, mas esse efeito depende de sua atuação e de sinais concretos do governo. A composição legislativa não reduz o dólar automaticamente: o mercado acompanha votações, negociação política e a implementação das decisões fiscais.
O investidor procura evidências de que a política anunciada se converte em execução. Uma proposta pode sinalizar direção, mas o acompanhamento também passa por sua tramitação, pela articulação entre Executivo e Congresso e pelo cumprimento do que for aprovado. Nomeações para a equipe econômica entram na avaliação porque ajudam a indicar prioridades e capacidade de coordenação.
Esse canal político atua junto de outros fatores. Uma melhora na percepção doméstica pode ser neutralizada por fortalecimento global do dólar ou por mudanças nas condições externas. Do mesmo modo, um contrapeso legislativo só se torna relevante para a moeda se produzir resultados percebidos como consistentes.
Sinais fiscais e políticos a monitorar
- Propostas fiscais: observe o conteúdo e a tramitação das medidas, sem tratar anúncios como execução concluída.
- Execução das contas públicas: acompanhe se as ações do governo são compatíveis com os compromissos apresentados.
- Articulação política: avalie a relação entre Executivo e Congresso e a capacidade de formar apoio para decisões econômicas.
- Nomeações econômicas: acompanhe os nomes escolhidos e os sinais sobre a condução da agenda econômica.
- Fatores externos: considere que a força global do dólar pode pressionar o real independentemente da política local.
O quadro a seguir organiza os pontos de acompanhamento sem converter possibilidades em previsões. Cada fator pode ganhar ou perder peso conforme as decisões e os dados observados.
| Frente | Risco ou amortecedor | Sinal a observar |
|---|---|---|
| Fiscal | Deterioração das contas pode pressionar o real; compromisso crível pode amortecer a preocupação | Propostas e execução fiscais |
| Política | Impasse pode elevar incerteza; contenção legislativa pode limitar medidas expansionistas | Articulação entre Executivo e Congresso |
| Equipe econômica | Falta de clareza pode alimentar dúvidas; nomeações podem indicar prioridades | Composição e sinais da equipe |
| Exterior | Fortalecimento global do dólar pode pressionar a moeda brasileira | Condições externas e movimento do dólar global |
O que o dólar mais alto muda para as empresas?
O efeito do câmbio depende de como cada empresa recebe e paga em moeda estrangeira. Um real mais fraco tende a encarecer compras externas, enquanto pode elevar, em reais, o valor de receitas em dólares; o resultado final depende dos custos, dos contratos e do momento de conversão.
| Perfil empresarial | Possível efeito do real mais fraco | Ponto de atenção |
|---|---|---|
| Importador | Compras externas podem custar mais em reais | Prazo de pagamento, preço de venda e capacidade de repasse |
| Exportador | Receitas em moeda estrangeira podem corresponder a mais reais | Custos locais e data de recebimento |
| Empresa com dívida externa | O valor da obrigação em reais pode aumentar | Moeda, vencimento e cobertura financeira |
| Empresa com receitas externas | Entradas em moeda estrangeira podem compensar parte da exposição | Equilíbrio entre recebimentos e obrigações |
Um exportador não está automaticamente protegido porque vende fora do país. Se também compra insumos importados ou tem dívida em moeda estrangeira, parte do benefício cambial pode ser compensada. Da mesma forma, uma empresa importadora pode ter receitas externas que reduzam sua exposição líquida.
Na nossa mesa de câmbio, a leitura operacional começa pelo calendário dos fluxos: quando a empresa recebe, quando paga e em qual moeda cada compromisso vence. Esse mapa ajuda a separar exposição econômica de variações temporárias na cotação, sem presumir que uma oscilação diária represente o custo final de uma operação.
Observação GX: compare entradas e saídas em moeda estrangeira por período contratual antes de interpretar a alta da cotação como ganho ou perda. Uma regra prática é acompanhar a exposição líquida, e não somente o faturamento em dólares: receitas e dívidas na mesma moeda podem se compensar parcialmente, enquanto datas de recebimento e pagamento diferentes deixam risco residual.
Instrumentos de comércio exterior, como contratos de câmbio e operações de financiamento à exportação, devem ser avaliados conforme a necessidade e as condições contratuais da empresa. O Banco Central publica informações sobre o mercado cambial e o funcionamento dos contratos; consulte também as páginas institucionais do Banco Central sobre câmbio. A existência de uma ferramenta não elimina o risco nem torna um resultado certo.
Simulador de Custo de Capital
Compare custos de funding e entenda qual estrutura de crédito faz mais sentido para a operação.Calcular custo →
Como acompanhar a cotação sem confundir sinais?
Acompanhe separadamente a cotação oficial mais recente, a variação acumulada desde a eleição e as expectativas para o fim do ano. Em 6 de novembro de 2026, a PTAX de venda foi de R$ 5,5013; no Focus divulgado em 30 de outubro de 2026, a mediana para o câmbio no fim de 2026 era R$ 5,3428, uma projeção, não uma taxa vigente.
Também ajuda observar indicadores macroeconômicos sem misturar período e natureza. O CDI era de 13,65% ao ano em 5 de novembro de 2026, e a poupança teve rentabilidade mensal de 0,67% em referência a 5 de novembro de 2026. No Focus publicado em 30 de outubro de 2026, as medianas projetadas para o fim de 2026 eram IPCA de 5,22% e crescimento do PIB de 1,76%; são expectativas, não resultados já realizados.
Para juros, a Selic meta vigente era de 13,75% ao ano em 7 de novembro de 2026. O Focus de 30 de outubro de 2026 projetava mediana de 13,50% ao ano para o fim de 2026 e 12,50% ao ano para o fim de 2027. A diferença entre dado vigente e projeção é essencial: expectativas podem mudar à medida que novas informações chegam ao mercado.
O dólar subiu após a eleição, e há razões concretas para o mercado acompanhar o risco fiscal, a articulação política e o ambiente externo. A avaliação de que o movimento pode ter sido exagerado é uma hipótese de analistas, não uma conclusão definitiva. A cotação mais recente e a alta acumulada descrevem medidas diferentes; para empresas, o efeito depende da exposição líquida e dos compromissos em moeda estrangeira.
Acompanhe as atualizações do câmbio e os indicadores econômicos na GX Capital para entender como as mudanças podem afetar empresas e operações de comércio exterior.
Autoria: Equipe GX Capital, boutique financeira em Porto Alegre/RS, 15+ anos em câmbio, crédito estruturado, trade finance e wealth management.
Este conteúdo é informativo e não constitui recomendação de investimento ou solicitação de serviço.
Perguntas frequentes
Qual é a cotação oficial mais recente do dólar?
A alta de 10% do dólar após a eleição pode ser considerada exagerada?
Como um dólar mais alto afeta importadores e exportadores?
O Focus indica qual será a cotação do dólar?
Qual é a Sua Reação?
 Like
0
 Não Curtir
0
 Love
0
 Engraçado
0
 Irritado
0
 Triste
0
 Uau
0