
FIDC e Pix Consignado: entenda a estrutura
Entenda como um FIDC pode financiar operações de Pix Consignado e o que precisa ser confirmado sobre valor, participantes, custos e elegibilidade.
Um FIDC pode reunir recursos de investidores para adquirir direitos de crédito ligados a uma operação de Pix Consignado. Mas o valor de R$ 150 milhões citado no título-base desta pauta, recebida em 1 de outubro de 2026, não veio acompanhado de documentos que confirmem a operação, seus estruturadores, participantes ou condições. Atualizado em outubro/2026.
Essa distinção importa: uma explicação sobre como fundos de recebíveis funcionam não comprova que uma transação específica aconteceu. Sem regulamento, comunicado dos envolvidos ou documento público verificável, não é possível confirmar quem organizou o fundo, quem cede os créditos, qual instituição oferece o empréstimo ou quais pessoas podem contratá-lo.
O que é um FIDC e como funciona no Pix Consignado
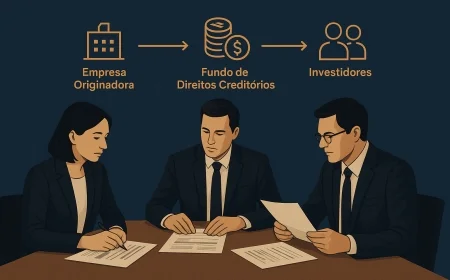
Um FIDC é um fundo que investe principalmente em direitos creditórios, isto é, valores que alguém tem a receber. Em uma operação de crédito, esses recebíveis podem ser transferidos ao fundo conforme os documentos da estrutura.
Na prática, o FIDC pode fornecer recursos para comprar créditos originados por uma instituição financeira. O consumidor continua sendo o tomador do empréstimo; o fundo participa do financiamento da carteira por meio da aquisição dos recebíveis, de acordo com as regras e contratos da operação.
Um exemplo ilustrativo, não uma descrição da operação citada
Imagine que uma instituição conceda empréstimos consignados a pessoas elegíveis e passe a ter direito a receber parcelas futuras. Se os contratos permitirem e a estrutura estiver formalizada, ela pode ceder esses recebíveis a um FIDC. O fundo paga pela aquisição conforme os documentos da transação e recebe os valores que forem pagos pelos devedores.
Esse exemplo explica uma possibilidade de estrutura. Ele não confirma que o fundo mencionado na pauta exista, que tenha adquirido créditos, nem que determinado banco, plataforma ou empresa participe. Também não indica que um pedido de crédito será aprovado.
Observacao GX: para entender quem assume cada função, procure no material oficial quatro elos: quem origina o empréstimo, quem cede os recebíveis, quem administra ou estrutura o fundo e quem atende o consumidor. A presença de uma marca na divulgação não prova, por si só, que ela exerça todas essas funções.
O valor de R$ 150 milhões e os participantes precisam de confirmação
O número de R$ 150 milhões aparece no título-base recebido em 1 de outubro de 2026, mas os dados fornecidos não incluem fonte primária que o confirme. Por isso, não é adequado tratá-lo como patrimônio do fundo, limite de crédito disponível, volume já liberado ou valor efetivamente emprestado.
Também não há informação verificável nesta pauta sobre quem estruturou a operação ou quais instituições participam. Para confirmar esses pontos, o leitor precisa consultar documentos do fundo e comunicados oficiais das partes. Até essa checagem, atribuir nomes ou funções seria especulação.
Uma divulgação completa deve esclarecer, entre outros pontos:
- nome e identificação do fundo, além de seu regulamento;
- instituições envolvidas e função de cada uma;
- origem dos créditos e forma de cessão dos recebíveis;
- valor aprovado, comprometido ou efetivamente utilizado, com a data correspondente;
- público elegível, condições de contratação e canais de atendimento.
Essas informações ajudam a separar o tamanho anunciado de uma estrutura financeira do crédito que um consumidor pode solicitar. Um fundo pode financiar uma carteira, mas isso não significa que disponibilize aquele mesmo montante diretamente a cada cliente.
Simulador de Custo de Antecipação
Compare desconto bancário e FIDC para decidir a alternativa mais eficiente de antecipação de recebíveis.Comparar custos →
Pix Consignado é crédito ao consumidor, não financiamento empresarial
O Pix é um meio de pagamento. O consignado é uma modalidade de crédito em que o pagamento das parcelas pode ocorrer por desconto autorizado em uma fonte de renda, conforme as regras aplicáveis ao produto. A expressão Pix Consignado, por si só, não esclarece quem pode contratar nem como o desconto é realizado.
Por isso, a iniciativa descrita na pauta não deve ser apresentada como financiamento para pequenas e médias empresas. Sem documentação que indique outra finalidade, o tema é crédito consignado ao consumidor e eventual financiamento de recebíveis por um fundo, não uma linha empresarial para capital de giro.
O consumidor deve confirmar diretamente com a instituição responsável se existe autorização para desconto, quais rendimentos podem ser considerados e quais critérios de elegibilidade se aplicam. A pauta recebida não informa categoria de trabalhador, vínculo, benefício, limite de contratação ou condição específica. Não é possível completar essas lacunas com suposições.
O que verificar antes de considerar uma contratação
- quem é o credor no contrato e qual instituição atende o cliente;
- qual valor será depositado e qual será o total previsto para pagamento;
- taxa, tarifas, tributos e demais custos apresentados antes da contratação;
- quantidade e valor das parcelas, forma de desconto e consequências de atraso;
- procedimento para desistência, liquidação antecipada ou contestação, conforme o contrato e as regras aplicáveis.
Sem uma oferta e um contrato verificáveis, não há base para informar taxa de juros, custo efetivo, prazo ou disponibilidade. Compare as condições escritas fornecidas pelo credor. Não confunda o custo do empréstimo com a remuneração dos investidores do FIDC: são relações distintas, estabelecidas em documentos diferentes.
Custos, riscos e regras devem aparecer nos documentos
O FIDC não elimina o risco de inadimplência do consumidor. Se parcelas não forem pagas, os recebimentos esperados pelo fundo podem ficar abaixo do previsto, conforme a carteira, as garantias e os mecanismos definidos nos documentos. Para quem toma o empréstimo, o risco prático é assumir parcelas que comprometam a renda disponível.
Antes de contratar, o consumidor deve conferir todos os encargos e o custo total apresentado pela instituição. Também deve avaliar se o desconto deixa recursos suficientes para despesas essenciais. A contratação de crédito não garante melhora financeira: ela cria uma obrigação de pagamento, mesmo quando o dinheiro é transferido por Pix.
As regras específicas dependem da estrutura e do produto. A pauta não trouxe regulamento do fundo, contrato de crédito, oferta comercial nem identificação das instituições. Assim, não é possível afirmar requisitos de elegibilidade, taxas, limites, garantias ou procedimentos desta operação em particular.
Para entender o enquadramento de fundos e consultar informações oficiais, comece pela Comissão de Valores Mobiliários (CVM). Para informações sobre o sistema financeiro e educação financeira, consulte o Banco Central do Brasil. A ANBIMA também reúne informações e referências sobre fundos. Essas fontes ajudam a contextualizar o tema, mas não substituem documentos específicos da operação nem confirmam a transação mencionada no título.
Estudo de risco cambial
Avalie exposição, pressão sobre margem e necessidade de proteção em operações de importação e exportação.Abrir estudo →
Como avaliar uma notícia sobre FIDC e crédito consignado
Uma notícia confiável permite distinguir o fundo, o credor e o consumidor. Ela identifica os participantes, explica o destino dos recursos e apresenta as condições de crédito sem sugerir aprovação automática.
Use esta regra prática: antes de tratar um anúncio como crédito disponível, procure um documento que ligue o fundo a uma carteira identificada e uma oferta oficial que explique as condições ao consumidor. Se faltar qualquer elo, classifique a informação como não confirmada e não presuma que o valor anunciado está liberado para contratação.
Essa cautela também evita misturar financiamento de recebíveis com empréstimo direto. O FIDC pode comprar direitos de crédito; a instituição que origina o consignado é quem precisa explicar ao consumidor o contrato, os custos e os critérios de acesso. São papéis relacionados, mas não equivalentes.
Até que fontes primárias confirmem o valor de R$ 150 milhões citado na pauta recebida em 1 de outubro de 2026, quem estruturou a operação e quem participa, o correto é tratar esses detalhes como não verificados. O funcionamento geral de um FIDC ajuda a entender a lógica possível, mas não substitui a confirmação documental.
Consulte as informações oficiais e leia as condições do credor antes de avaliar qualquer oferta. A Equipe GX Capital atua como boutique financeira em Porto Alegre/RS, com experiência declarada de 15+ anos em câmbio, crédito estruturado, trade finance e wealth management, em outubro/2026.
Este conteudo e informativo e nao constitui recomendacao de investimento ou solicitacao de servico.
Perguntas frequentes
O que um FIDC faz em uma operação de Pix Consignado?
O FIDC de R$ 150 milhões e seus participantes foram confirmados?
Pix Consignado é financiamento para pequenas empresas?
Quais custos devo verificar em um empréstimo consignado?
Qual é a Sua Reação?
 Like
0
 Não Curtir
0
 Love
0
 Engraçado
0
 Irritado
0
 Triste
0
 Uau
0