
Renda fixa entre os turnos: como escolher
Veja como comparar prefixados, IPCA+ e pós-fixados após a oscilação dos juros entre os turnos, entender marcação a mercado e avaliar prazos e riscos.
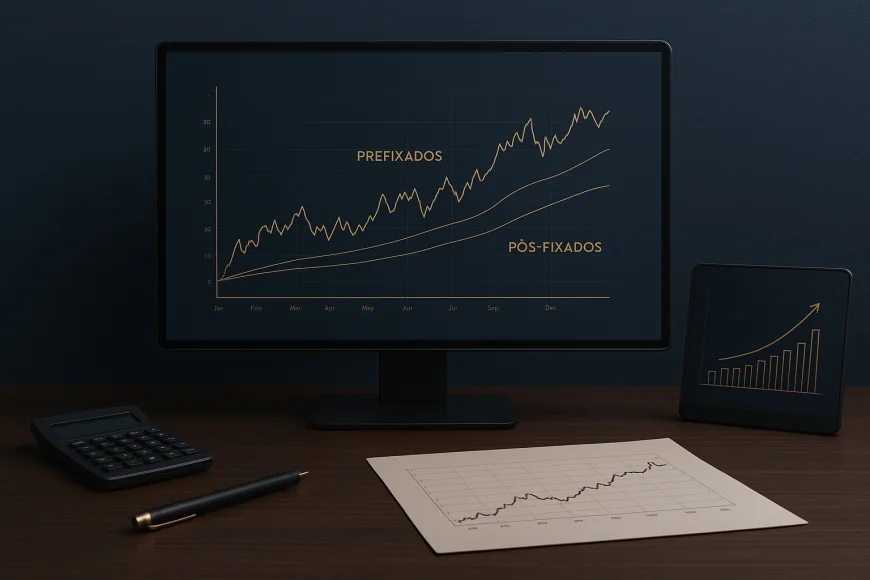
Atualizado em outubro/2026. Prefixados, títulos IPCA+ e pós-fixados reagem de formas diferentes quando o mercado revisa as expectativas para os juros e o risco fiscal. Para decidir como alocar recursos entre os turnos, o investidor precisa separar a oscilação do preço no curto prazo do retorno contratado para o vencimento.
Na apuração de 100% das urnas do primeiro turno, Flávio Bolsonaro (PL) recebeu 47,03% dos votos válidos, ou 56.104.268 votos, e Lula (PT) recebeu 45,16%, ou 53.876.617 votos. A diferença foi de 2,23 milhões de votos, e o segundo turno está marcado para domingo, 25/10/2026. Esses dados descrevem o resultado eleitoral, não indicam a direção garantida dos ativos.
As taxas de negociação do Tesouro Direto dos dias 07 e 08/10/2026 não foram confirmadas por pesquisa em tempo real nesta publicação. Por isso, o texto não atribui uma taxa de compra atual a nenhum título. Como referência oficial disponível, o CDI estava em 13,65% ao ano em 06/10/2026, a Selic meta estava em 13,75% ao ano em 08/10/2026 e a poupança rendeu 0,66% no mês de referência de 06/10/2026, conforme o Banco Central.
O que a marcação a mercado muda na renda fixa
A marcação a mercado altera o preço de negociação de um título antes do vencimento; quando a taxa exigida pelo mercado cai, o preço de títulos prefixados e IPCA+ existentes tende a subir. O movimento pode gerar valorização temporária, mas não transforma o retorno contratado em dinheiro realizado até que o investidor venda ou receba o título.
A proposta deste artigo é analisar a reprecificação descrita para 05/10/2026 sem inventar uma variação diária ou uma taxa de Tesouro Direto. Sem uma série verificável dos preços de negociação daquele dia, não é possível quantificar quanto um título específico valorizou. A relação entre taxa e preço, porém, ajuda a entender o mecanismo.
Por que o preço e a taxa andam em sentidos opostos
Um título prefixado promete pagamentos definidos pelas condições de emissão. Se títulos novos passam a oferecer juros menores, os fluxos contratados anteriormente podem se tornar mais atraentes, e seu preço de mercado tende a subir. Se as taxas sobem, o ajuste normalmente ocorre na direção contrária.
Nos títulos IPCA+, o preço também oscila com a taxa real exigida pelo mercado. A parcela indexada à inflação não elimina a volatilidade antes do vencimento. Assim, mesmo um papel que protege o poder de compra no horizonte contratado pode apresentar desvalorização temporária quando a taxa real de mercado aumenta.
O Banco Central publica séries de juros e inflação, enquanto o Tesouro Nacional divulga informações sobre os títulos públicos e suas condições de negociação. Para compreender os indicadores, consulte o Banco Central do Brasil e as páginas oficiais do Tesouro Direto. A CVM reúne orientações para investidores sobre riscos e funcionamento do mercado de capitais.
Observação GX: a valorização exibida na carteira é uma variação de preço, não uma taxa adicional garantida. Uma regra prática é comparar o ganho potencial de manter o papel até o vencimento com o custo de abrir mão da posição, incluindo imposto, prazo restante e necessidade de liquidez. Sem essas informações, o percentual de valorização isolado não resolve a decisão.
Prefixado, IPCA+ ou pós-fixado: quando cada um faz sentido
O prefixado dá previsibilidade sobre a taxa contratada se o investidor levar o título ao vencimento; o IPCA+ combina correção pela inflação com uma taxa real; e o pós-fixado acompanha um indicador de juros. Nenhum deles elimina todos os riscos, e a escolha depende do prazo e da possibilidade de precisar do dinheiro antes.
| Tipo | Ganha se | Perde se | Perfil de prazo |
|---|---|---|---|
| Prefixado | As taxas de mercado caem após a compra, elevando o preço, ou o investidor mantém o título até o vencimento conforme as condições contratadas. | As taxas sobem antes da venda e o preço recua; inflação mais alta também pode reduzir o retorno real. | Quem tem uma data de uso compatível com o vencimento e aceita oscilações intermediárias. |
| IPCA+ | A inflação é relevante para o objetivo e a taxa real contratada se mostra adequada ao horizonte de manutenção. | A taxa real de mercado sobe antes da venda, pressionando o preço; resgates antecipados podem ocorrer em condições desfavoráveis. | Quem planeja objetivos de prazo mais longo e consegue tolerar volatilidade no caminho. |
| Pós-fixado | O indicador de referência permanece elevado ou sobe durante o período, conforme as regras do produto. | Os juros de referência caem e a remuneração futura acompanha esse movimento, quando o contrato é indexado a uma taxa flutuante. | Quem valoriza acompanhar os juros correntes e precisa de flexibilidade, observadas as regras de liquidez. |
Em 06/10/2026, o CDI estava em 13,65% ao ano, segundo a série SGS 4389 do Banco Central. A Selic meta estava em 13,75% ao ano em 08/10/2026, segundo o Copom. Esses são dados vigentes nas referências indicadas, não uma promessa de que a remuneração futura dos pós-fixados ficará nesse patamar.
O boletim Focus de 02/10/2026 apontava mediana de expectativa para a Selic de 13,50% ao ano no fim de 2026 e 12,00% ao ano no fim de 2027. São projeções, não taxas vigentes nem decisões do Copom. No mesmo boletim, a mediana projetada para o IPCA no fim de 2026 era 5,01%, e para o PIB total no fim de 2026 era 1,85%.
A projeção Focus para o câmbio no fim de 2026 era de R$ 5,2000, conforme o boletim de 02/10/2026. Já o dólar PTAX de venda foi R$ 4,9935 em 07/10/2026, conforme o Banco Central. A comparação não transforma expectativa cambial em previsão certa nem determina, sozinha, a trajetória dos juros.
Comparador de Renda Fixa
CDB, LCI/LCA e Tesouro Direto comparados pelo valor líquido de IR e custódia, com CDI e IPCA do Banco Central.Comparar investimentos →
Como pensar os cenários do segundo turno
O resultado eleitoral pode alterar a percepção de risco fiscal e as expectativas de política econômica, mas a reação dos juros depende do que o mercado já incorporou nos preços e de novas informações. Por isso, os dois cenários do segundo turno devem ser tratados como possibilidades de precificação, sem atribuir certeza a uma direção de mercado.
Se a percepção de risco fiscal diminuir em um dos cenários, investidores podem exigir prêmio menor para carregar títulos longos, o que favoreceria os preços de papéis prefixados e IPCA+ já emitidos. Se a percepção de risco aumentar, o prêmio exigido pode subir e pressionar esses preços. A resposta não é automática: inflação, atividade, cenário externo e decisões de política econômica também pesam.
| Cenário de precificação | Possível efeito nos títulos longos | Ponto de atenção |
|---|---|---|
| Redução do prêmio de risco | Taxas exigidas podem cair e títulos existentes podem se valorizar no mercado secundário. | O movimento depende das expectativas já incorporadas e de outros dados econômicos. |
| Aumento do prêmio de risco | Taxas exigidas podem subir e os preços de títulos existentes podem recuar. | Uma venda antecipada pode materializar perda; o vencimento e a liquidez importam. |
Na nossa mesa de câmbio, a análise de exposição de clientes empresariais começa pela data em que o fluxo será necessário, e não por uma tentativa de adivinhar a próxima cotação. A mesma disciplina ajuda na renda fixa: casar vencimentos com objetivos concretos reduz a chance de vender um título longo para cobrir uma necessidade de caixa no momento de baixa do preço.
Para acompanhar a cobertura eleitoral e seus possíveis efeitos sobre ativos, veja também bolsa, dólar e juros após o primeiro turno e cenários de eleições, fiscal e bolsa para investir. A análise de cenários não equivale a recomendação de voto nem a uma previsão de retorno.
Raio-X da Carteira de Investimentos
Compare o job do dinheiro com o mix atual: tese, liquidez, concentração e empilhamento. Sem login e sem transferir a carteira.Fazer o raio-x →
Escada, prazo e venda antes do vencimento
Uma escada distribui vencimentos em datas diferentes; uma estratégia barbell combina parcelas em pontas de prazo distintas, mantendo uma parcela intermediária ou líquida conforme o plano. São formas de organizar a carteira, não garantias contra perdas. A composição depende da necessidade de caixa, da tolerância a oscilações e das regras de cada título.
Uma ilustração qualitativa seria reservar uma parte para liquidez de curto prazo em um instrumento pós-fixado adequado, dividir outra parte entre vencimentos de prazos diferentes e direcionar objetivos mais distantes a títulos compatíveis com esses horizontes. Sem conhecer o patrimônio, os compromissos e a tolerância a perdas do leitor, não se deve converter essa estrutura em percentuais ou indicação de ativos.
O imposto também entra na conta
Vender um título que valorizou pode antecipar o ganho, mas o valor líquido pode diferir do saldo bruto exibido. O investidor precisa considerar o imposto de renda regressivo aplicável à renda fixa, o prazo transcorrido, eventuais custos e o que fará com o dinheiro após a venda. A alíquota efetiva depende das regras vigentes e do período de aplicação.
Manter até o vencimento pode evitar a necessidade de vender em um momento de preço desfavorável, mas não serve para todo objetivo: o investidor pode precisar dos recursos antes ou avaliar que a posição deixou de corresponder ao seu plano. O Tesouro Direto e produtos bancários também têm condições próprias de liquidez e tributação, que devem ser conferidas na documentação de cada oferta.
Para comparar títulos públicos e produtos bancários, o investidor deve observar remuneração líquida de impostos, liquidez, prazo, risco de crédito do emissor e condições de resgate. CDB, LCI e LCA não são equivalentes ao Tesouro Nacional: são instrumentos emitidos por instituições financeiras e têm características contratuais próprias. A decisão não deve se apoiar apenas na taxa anunciada.
Compare CDB, LCI/LCA e Tesouro líquido de IR no comparador de renda fixa da GX Capital. Confira os termos de cada produto e avalie se o vencimento combina com a data em que o dinheiro poderá ser necessário.
Equipe GX Capital, boutique financeira em Porto Alegre/RS, 15+ anos em câmbio, crédito estruturado, trade finance e wealth management.
Este conteúdo é informativo e não constitui recomendação de investimento ou solicitação de serviço.
Perguntas frequentes
O que acontece com o Tesouro Prefixado depois da eleição?
Vale vender o título de renda fixa que valorizou?
CDB ou Tesouro Direto agora?
O que é marcação a mercado na renda fixa?
Qual é a Sua Reação?
 Like
0
 Não Curtir
0
 Love
0
 Engraçado
0
 Irritado
0
 Triste
0
 Uau
0