
DI em queda: renegociar ou alongar a dívida?
Entenda como a queda dos juros futuros pode afetar o crédito empresarial, o que avaliar antes de renegociar e por que cotar não significa fechar agora.
Com a queda dos juros futuros após o primeiro turno, empresas podem usar a janela para cotar renegociação, mas não devem presumir redução imediata do custo do crédito. Atualizado em outubro/2026, este guia mostra como a curva DI afeta decisões de financiamento e o que conferir antes de alongar uma dívida.
Em 6 de outubro de 2026, o DI de janeiro de 2027 fechou em 13,428%, ante 13,413% no ajuste anterior, segundo o Money Times. No mesmo dia, às 12h58, os contratos de janeiro de 2029 e janeiro de 2031 eram negociados, respectivamente, a 12,47% e 12,53%, abaixo dos fechamentos anteriores de 12,65% e 12,70%, conforme dados atribuídos à B3 pela DEX. São referências de momentos diferentes, não cotações de fechamento comparáveis para todos os vencimentos.
Não foram encontradas cotações publicadas para esses vencimentos no pregão de 7 de outubro de 2026. A análise abaixo usa os registros disponíveis de 6 de outubro e considera que preço de mercado não equivale a taxa ofertada à empresa.
O que a curva de juros futuros sinaliza
A curva de juros futuros expressa taxas negociadas para diferentes vencimentos e incorpora expectativas e prêmios de risco; uma mudança na percepção de risco fiscal pode mexer mais com prazos longos do que com os curtos.
Os contratos de DI negociados na B3 servem como referência para o mercado estimar o custo do dinheiro em diferentes prazos. Quando investidores exigem prêmio maior para carregar risco por mais tempo, as taxas longas podem subir. Se esse prêmio recua, os contratos longos podem cair, sem que isso determine automaticamente a taxa de um empréstimo bancário.
Após o primeiro turno de 2026, a Reuters reportou em 5 de outubro uma queda superior a 130 pontos-base nas taxas de longo prazo e relacionou o movimento à reavaliação do risco eleitoral e fiscal. Essa reação descreve a precificação do mercado, não uma conclusão sobre candidatos ou sobre o resultado do segundo turno.
O TSE confirmou, com 100% das urnas apuradas em 4 de outubro de 2026, Flávio Bolsonaro, do PL, com 47,03% dos votos válidos e 56.104.268 votos, e Lula, do PT, com 45,16% e 53.876.617 votos. A diferença foi de 2,23 milhões de votos. O segundo turno está marcado para domingo, 25 de outubro de 2026. Até lá, o mercado pode precificar cenários fiscais distintos para cada resultado; nenhum deles deve ser tratado como certo.
Para acompanhar os instrumentos, consulte a área de dados de mercado da B3 e as informações do Banco Central sobre a Selic. Os contratos futuros são referências de mercado, não ofertas de financiamento para uma companhia específica.
Como a queda do DI pode chegar ao crédito empresarial
A queda do DI pode influenciar o custo de captação e as referências usadas em operações prefixadas, mas o repasse ao crédito empresarial depende da instituição, do prazo, do risco do tomador e das condições do contrato.
O banco forma a proposta considerando também o spread, que remunera riscos e custos da operação, além de garantias, prazo e perfil de pagamento. Por isso, uma taxa futura menor não reduz automaticamente o custo de uma dívida pós-fixada já contratada. A movimentação de 6 de outubro de 2026 é uma referência da curva, não evidência de repasse imediato a empréstimos empresariais.
Em emissões de debêntures e linhas prefixadas, a curva pode influenciar a taxa de referência usada na precificação. A empresa ainda precisa considerar despesas de estruturação, garantias, covenants e condições de mercado no momento da negociação. A CVM reúne informações sobre o mercado de valores mobiliários em sua página institucional.
Na nossa análise de crédito, separamos a referência de mercado do custo efetivo apresentado no contrato. Essa distinção evita comparar uma taxa de DI negociada em tela com o CET de uma operação que inclui encargos e regras próprios.
Simulador de Custo de Capital
Compare custos de funding e entenda qual estrutura de crédito faz mais sentido para a operação.Calcular custo →
Renegociar, prefixar ou esperar o segundo turno
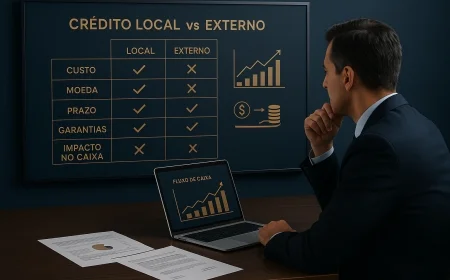
Renegociar pode fazer sentido quando a nova proposta reduz o custo total sem impor condições contratuais desproporcionais; trocar pós-fixado por prefixado, alongar ou aguardar envolve riscos diferentes.
A Selic meta vigente está em 13,75% ao ano em 7 de outubro de 2026, conforme o Copom. No Boletim Focus de 2 de outubro de 2026, a mediana para a Selic no fim de 2026 era uma projeção de 13,50% ao ano, e a expectativa para o fim de 2027 era 12,00% ao ano. Projeções não são decisões do Copom nem taxas vigentes. Com os dados disponíveis, não é possível afirmar quando a Selic começará a cair.
| Alternativa | Possível benefício | Risco a avaliar |
|---|---|---|
| Renegociar a dívida atual | Buscar taxa ou condições melhores com o credor atual | Custo de quebra, tarifas e novas garantias |
| Trocar pós-fixado por prefixado | Ter maior previsibilidade nominal das parcelas | Fixar uma taxa que pode ficar menos favorável se as referências caírem |
| Alongar o prazo | Reduzir a pressão de caixa no curto prazo | Elevar o custo total ou ampliar o período de restrições contratuais |
| Aguardar o segundo turno | Observar como a curva reage a novas informações | As taxas podem subir, cair ou devolver parte do movimento |
A escolha depende do fluxo de caixa e do contrato, não apenas da direção recente da curva. Em 6 de outubro de 2026, o DI de janeiro de 2027 subiu levemente no fechamento, enquanto os registros intradiários disponíveis para janeiro de 2029 e janeiro de 2031 indicavam recuo. A diferença reforça que os vencimentos podem se movimentar de forma desigual.
Observacao GX: trate a queda da curva como uma janela para obter propostas, não como sinal automático para contratar. Compare o CET da dívida atual com o CET da nova oferta usando o mesmo saldo, calendário de pagamentos e pacote de garantias; peça também a memória de cálculo do custo de quebra. A curva pode devolver parte da queda até o segundo turno de 25 de outubro de 2026, e um movimento de um dia não basta para justificar uma operação longa.
Tabela ilustrativa: comparar o custo de uma dívida
Uma comparação válida exige simular o fluxo de pagamentos do contrato; sem amortização, datas de desembolso e encargos, não há custo total confiável para publicar.
Para ilustrar a análise solicitada, a tabela considera uma dívida de R$ 2 milhões por 36 meses, parâmetros do exemplo, não dados de mercado. O cenário CDI mais 4% deve ser calculado com a regra de variação do CDI prevista no contrato. Os níveis prefixados abaixo usam como referências de mercado as taxas intradiárias de 12,47% e 12,53% observadas em 6 de outubro de 2026 para os DIs de janeiro de 2029 e janeiro de 2031. Elas não são taxas de empréstimo empresarial nem propostas bancárias.
| Cenário | Referência | O que calcular | Limite da comparação |
|---|---|---|---|
| Pós-fixado | CDI vigente de 13,65% ao ano em 5 de outubro de 2026, mais o spread contratual de 4 pontos percentuais do exemplo | Parcelas e saldo conforme a variação efetiva do CDI e o cronograma de amortização | O CDI futuro é desconhecido; não representa custo total fixo |
| Prefixado, referência longa 1 | DI de janeiro de 2029 a 12,47% às 12h58 de 6 de outubro de 2026 | Simulação do banco para o mesmo fluxo, incluindo CET | Taxa DI não equivale à taxa de crédito |
| Prefixado, referência longa 2 | DI de janeiro de 2031 a 12,53% às 12h58 de 6 de outubro de 2026 | Simulação do banco para o mesmo fluxo, incluindo CET | Vencimento e risco podem diferir dos da dívida |
Sem uma estrutura definida de amortização e sem as condições efetivas do credor, atribuir um custo total numérico aos três cenários produziria falsa precisão. Solicite propostas com o mesmo saldo devedor, prazo, datas de pagamento e garantias, e compare o CET e o valor total projetado em cada documento.
Checklist antes de renegociar o financiamento
Antes de assinar, compare o contrato atual e a proposta nova por custo efetivo, efeitos jurídicos e impacto no caixa projetado.
- CET: peça o Custo Efetivo Total e a discriminação de juros, tarifas, tributos e demais encargos.
- Custo de quebra: confirme multa, tarifas ou outros custos para liquidar ou substituir a operação atual.
- Covenants: verifique limites financeiros, obrigações de informação e consequências de descumprimento.
- Garantias: compare bens vinculados, avalistas e condições para liberação ou substituição de garantias.
- Prazo: projete parcelas e saldo devedor até o vencimento, considerando períodos de menor geração de caixa.
Faça a cotação com mais de uma instituição e registre validade da oferta, indexador, spread e calendário de pagamentos. Uma proposta com parcela inicial menor pode prolongar a dívida ou incluir encargos que elevam o custo total.
Estudo de risco cambial
Avalie exposição, pressão sobre margem e necessidade de proteção em operações de importação e exportação.Abrir estudo →
Conclusão: cotar agora, decidir com o contrato
A queda das taxas longas após o primeiro turno abriu espaço para empresas consultarem credores e compararem alternativas, mas os registros de 6 de outubro de 2026 mostram movimentos diferentes entre vencimentos. Até 7 de outubro de 2026, não havia cotação publicada para os vencimentos citados no pregão do próprio dia.
Use a janela para pedir simulações, não para assumir que o banco repassará a queda ou que a curva seguirá na mesma direção. Compare o custo completo e as cláusulas antes de escolher renegociação, taxa prefixada, prazo maior ou espera pelo segundo turno.
Compare o custo real da sua dívida antes de renegociar com o simulador Aurum de custo de capital. Para contexto sobre mercado e eleições, leia também bolsa, dólar e juros após o primeiro turno e eleições, cenário fiscal e mercado.
Autoria: Equipe GX Capital, boutique financeira em Porto Alegre/RS, com mais de 15 anos de atuação em câmbio, crédito estruturado, trade finance e wealth management.
Este conteúdo é informativo e não constitui recomendação de investimento ou solicitação de serviço.
Perguntas frequentes
O que são juros futuros?
A queda do DI reduz meus juros na hora?
Vale trocar dívida pós-fixada por prefixada agora?
Quando a Selic deve cair?
Qual é a Sua Reação?
 Like
0
 Não Curtir
0
 Love
0
 Engraçado
0
 Irritado
0
 Triste
0
 Uau
0