
Juros altos redesenham o mercado imobiliário
Entenda como Selic e crédito caro afetam financiamento, vendas, lançamentos e decisões de incorporadoras, com uma regra prática para avaliar o custo total.
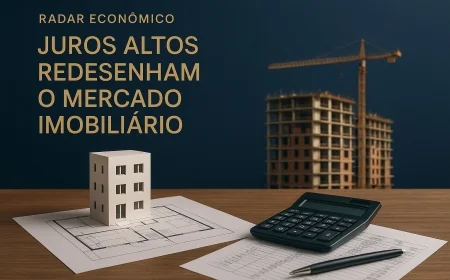
Juros altos encarecem o financiamento imobiliário, reduzem o valor que muitas famílias conseguem financiar e podem levar incorporadoras a rever lançamentos. Atualizado em outubro/2026, este Radar Econômico analisa os efeitos para compradores, construtoras e investidores, sem tratar projeções como taxas vigentes.
A Selic meta está em 13,75% ao ano, conforme referência do Banco Central de 10/10/2026. O CDI está em 13,65% ao ano, com referência de 08/10/2026. Esses indicadores dão contexto ao custo do dinheiro, mas não equivalem à taxa de um contrato imobiliário: as condições dependem do produto, do banco e da análise de crédito.
O ponto central é a capacidade de pagamento. Quando o crédito fica mais caro, a prestação pode consumir uma parcela maior da renda, o que limita o orçamento destinado à compra. Sem dados atuais de financiamento ou atividade imobiliária neste conjunto de informações, não cabe atribuir números ao volume de crédito, às vendas ou aos lançamentos.
Como juros altos afetam o financiamento imobiliário
Juros elevados podem aumentar o custo total do financiamento e reduzir o valor de imóvel compatível com a renda do comprador. A prestação depende também do prazo, do sistema de amortização, da entrada, dos seguros e das tarifas previstos no contrato.
A Selic meta vigente era de 13,75% ao ano em 10/10/2026, segundo o Banco Central. Ela influencia as condições financeiras da economia, mas não deve ser apresentada como taxa direta de todo financiamento imobiliário. Cada instituição define suas condições, considerando funding, risco de crédito e características do contrato.
O que muda para quem compra
O comprador sente o aperto no orçamento e na aprovação. Se a prestação calculada para o imóvel pretendido ultrapassa a capacidade considerada pelo banco, pode ser necessário elevar a entrada, escolher um imóvel mais barato ou aguardar para reorganizar as finanças. A aprovação e as condições dependem da instituição, sem garantia de resultado.
Considere um exemplo sem valores inventados: uma família compara a prestação do mesmo imóvel em duas simulações, mantendo entrada, prazo, seguros e sistema de amortização iguais, mas usando custos de crédito distintos informados pelos bancos. A condição mais cara tende a exigir maior pagamento ao longo do contrato ou a reduzir o montante financiável. A comparação só é válida se as demais premissas permanecerem equivalentes.
Uma prestação inicial não resume o custo. O comprador também precisa examinar o Custo Efetivo Total, as regras de atualização, os seguros obrigatórios, eventuais tarifas e o cronograma de desembolso. Para entender a linguagem de crédito e os cuidados com contratos, consulte as orientações do Banco Central sobre cidadania financeira.
Por que uma compra pode ser adiada
Adiar a compra pode ser uma decisão de orçamento, não necessariamente uma avaliação sobre o preço futuro do imóvel. A família pode esperar para acumular entrada, reduzir outras dívidas ou comparar propostas. O custo de esperar também depende de fatores que não estão quantificados aqui, como aluguel, reajustes contratuais e a disponibilidade de imóveis adequados.
O comprador deve comparar o custo total e a folga mensal, em vez de decidir apenas pela parcela inicial. Uma simulação que cabe no orçamento somente sem despesas imprevistas deixa pouca margem para mudanças de renda ou gastos do imóvel. Essa avaliação é individual e não assegura aprovação ou economia.
O que juros elevados significam para incorporadoras
Para incorporadoras, crédito mais caro pode afetar tanto a demanda quanto o financiamento da operação. Se menos compradores conseguem sustentar as condições oferecidas, o ritmo de vendas pode desacelerar. Ao mesmo tempo, a empresa precisa avaliar custos de capital, caixa, estoques e compromissos de obra antes de lançar novos projetos.
O efeito não é igual em todas as empresas. Uma incorporadora com caixa disponível, carteira de recebíveis e projetos em fases distintas enfrenta circunstâncias diferentes de outra mais dependente de captação e vendas futuras. Sem balanços ou dados setoriais específicos fornecidos, não é possível quantificar essa diferença nem afirmar que os lançamentos necessariamente cairão.
Vendas, estoque e novos projetos
Quando a procura perde força, uma empresa pode rever o tamanho, o calendário ou a composição de um lançamento. Também pode ajustar condições comerciais, desde que avalie o impacto sobre margem e caixa. Essas são alternativas de gestão, não evidência de que determinada incorporadora as adotou.
O ritmo de vendas importa porque a receita de um projeto se distribui ao longo do tempo, enquanto despesas de terreno, construção e financiamento seguem calendários próprios. Se as vendas ficam abaixo do plano, a empresa precisa reexaminar o capital necessário para avançar. O custo de crédito pode então influenciar a escolha entre preservar liquidez, captar recursos ou reprogramar etapas.
A leitura exige separar intenção de resultado observado. Um anúncio de lançamento não informa, por si só, quantas unidades foram vendidas nem quanto do projeto está financiado. Relatórios corporativos, documentos de oferta e comunicados ao mercado ajudam a verificar números de cada empresa. A CVM reúne informações regulatórias e materiais relacionados a companhias e ofertas públicas.
Estudo de risco cambial
Avalie exposição, pressão sobre margem e necessidade de proteção em operações de importação e exportação.Abrir estudo →
Como compradores, construtoras e investidores diferem
Juros elevados atingem os participantes por canais diferentes: o comprador enfrenta a prestação, a incorporadora administra capital e vendas, e o investidor avalia risco, prazo e preço dos ativos. A tabela organiza esses canais sem sugerir resultados iguais para todos.
| Participante | Pressão principal | Decisão a examinar |
|---|---|---|
| Comprador | Prestação e valor financiável | Entrada, prazo e custo total do contrato |
| Incorporadora | Custo de capital e ritmo de vendas | Caixa, estoque e calendário de lançamentos |
| Investidor | Risco, liquidez e horizonte | Exposição, documentos e condições do ativo |
Para o comprador, a pergunta prática é se o contrato cabe no orçamento ao longo do tempo, não apenas na data da assinatura. Para a construtora, importa a capacidade de financiar o ciclo do empreendimento mesmo se a comercialização avançar de forma diferente do plano. Para o investidor, a taxa de juros é uma variável entre outras, que não determina sozinha o desempenho de um ativo.
Investimentos ligados ao setor podem ter estruturas distintas, prazos próprios e riscos que não se confundem com a compra de um imóvel para moradia. Documentos de oferta e informações públicas devem ser lidos antes de avaliar qualquer exposição. A Anbima, em seus materiais sobre mercado de capitais, oferece contexto sobre instrumentos e financiamento, mas não substitui a análise dos documentos de cada operação.
Uma regra prática para comparar propostas
Observacao GX: compare propostas em duas passagens. Primeiro, mantenha iguais o valor de entrada, o prazo, a amortização e os itens incluídos; depois, examine como cada banco apresenta o custo efetivo total e a evolução das parcelas. Se a proposta não informa claramente as premissas, a comparação ainda não é confiável. Essa regra ajuda a identificar diferenças, mas não substitui análise contratual.
Na nossa mesa de cambio, a leitura de custo também começa por separar cotação observada de expectativa. Aplicada ao crédito imobiliário, a mesma disciplina evita confundir uma taxa de referência da economia com a taxa contratada pelo comprador. A comparação precisa considerar a data da simulação e as condições válidas naquele momento.
Simulador de Mercado de Capitais
Teste cenários para debentures, CRA, CRI e outras estruturas de captação fora do crédito bancário.Explorar estrutura →
O que os indicadores dizem e o que não dizem
Os indicadores disponíveis mostram juros básicos elevados e oferecem uma referência de inflação, mas não descrevem sozinhos o mercado imobiliário. A Selic meta estava em 13,75% ao ano em 10/10/2026, o CDI em 13,65% ao ano em 08/10/2026 e o IPCA acumulado em 12 meses era de 4,58% até 01/09/2026.
Os períodos diferem. Selic e CDI têm referências de outubro, enquanto o IPCA informado termina em setembro. Apresentá-los lado a lado sem explicitar essas datas poderia sugerir uma simultaneidade que os dados não comprovam. Além disso, nenhum desses números representa diretamente a taxa média de financiamento imobiliário ou o volume de vendas de imóveis.
O Boletim Focus do Banco Central, com referência de 02/10/2026, registra expectativa mediana de Selic de 13,50% ao ano para o fim de 2026 e de 12,00% ao ano para o fim de 2027. São projeções, não taxas vigentes nem decisões já tomadas. O próprio uso de expectativas requer cautela: elas podem mudar e não garantem como bancos, compradores ou incorporadoras agirão.
Para acompanhar indicadores monetários e suas séries, consulte as páginas de estatísticas do Banco Central. Para avaliar o setor imobiliário, complemente essa leitura com dados de crédito, relatórios de empresas, documentos de ofertas e informações de vendas cuja data e metodologia estejam identificadas. Sem essas fontes específicas, qualquer conclusão sobre aceleração ou retração do mercado seria mais forte do que a evidência disponível.
Em resumo analítico, juros elevados podem tornar o financiamento mais restritivo, pressionar a capacidade de pagamento e exigir maior atenção das incorporadoras ao caixa e ao calendário dos projetos. O tamanho desses efeitos depende das condições dos contratos, da renda dos compradores, da estrutura financeira das empresas e dos dados de atividade que não foram apresentados nesta análise.
Quem avalia uma compra ou acompanha uma empresa pode começar pelas condições efetivas do financiamento e pelos documentos mais recentes, verificando a data de cada informação. Consulte um profissional habilitado para questões individuais. Este conteudo e informativo e nao constitui recomendacao de investimento ou solicitacao de servico.
Equipe GX Capital, boutique financeira em Porto Alegre/RS, 15+ anos em cambio, credito estruturado, trade finance e wealth management.
Perguntas frequentes
A Selic é a taxa cobrada no financiamento imobiliário?
Como juros altos podem afetar quem quer comprar um imóvel?
Juros altos fazem as incorporadoras cancelar lançamentos?
O que devo comparar em propostas de financiamento imobiliário?
Qual é a Sua Reação?
 Like
0
 Não Curtir
0
 Love
0
 Engraçado
0
 Irritado
0
 Triste
0
 Uau
0