

Dívida da França ameaça elevar risco na Europa
A dívida francesa pode se aproximar de 120% do PIB em 2026. Entenda os efeitos sobre títulos europeus, euro, risco fiscal e decisões do BCE.
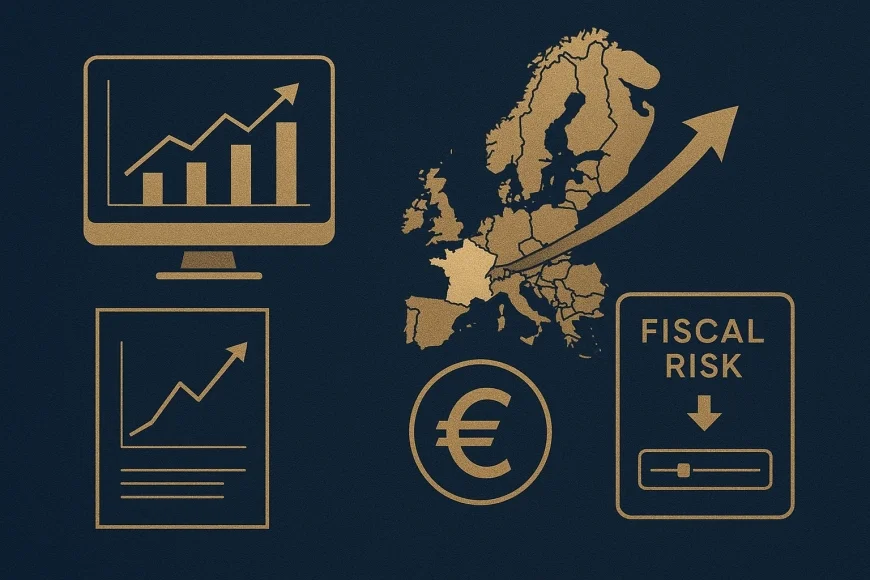
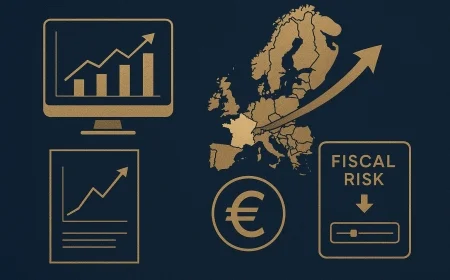
A dívida pública da França pode alcançar quase 120% do PIB em 2026, segundo projeção divulgada pelo Ministério da Economia e das Finanças francês em 19 de setembro de 2026. Atualizado em setembro/2026, este alerta fiscal interessa a investidores, empresas com exposição cambial e exportadores brasileiros porque a deterioração das contas públicas pode elevar a volatilidade dos títulos soberanos europeus e do euro.
O problema não está somente na relação entre dívida e PIB. Déficit público persistente, crescimento nominal mais fraco, custos de energia e juros elevados dificultam a estabilização da dívida. A combinação também pode ampliar o prêmio exigido pelos investidores para financiar o governo francês.
A dívida da França pode chegar a 120% do PIB?
A dívida pública francesa pode se aproximar de 120% do PIB em 2026 porque o déficit continua elevado e o crescimento nominal perdeu força. A projeção foi divulgada em 19 de setembro de 2026 pelo Ministério da Economia e das Finanças da França.
O número funciona como um alerta fiscal, não como uma prova automática de crise. A relação dívida/PIB mede o estoque de obrigações públicas em comparação com o tamanho da economia, mas não captura sozinha a capacidade de pagamento, a credibilidade das instituições ou o custo de refinanciamento.
O governo francês enfrenta dificuldade política para aprovar medidas de ajuste. Ao mesmo tempo, a economia sofre com crescimento mais fraco e custos de energia elevados, fatores que pressionam o orçamento e reduzem a margem para estabilizar a dívida.
Quando a economia cresce nominalmente em ritmo suficiente, a expansão da receita pública pode ajudar a conter a relação dívida/PIB. Se o crescimento perde força e o custo médio da dívida aumenta, o governo precisa destinar mais recursos ao serviço dos juros, comprimindo o espaço fiscal.
O que explica a deterioração fiscal francesa?
- Déficit elevado: o governo continua gastando mais do que arrecada, exigindo novas emissões de títulos.
- Crescimento nominal mais fraco: uma economia que cresce menos tem maior dificuldade para diluir o estoque da dívida.
- Custos de energia: a alta das despesas energéticas pressiona famílias, empresas e o orçamento público.
- Custo de financiamento: juros soberanos mais altos aumentam o valor pago para refinanciar vencimentos e captar recursos.
- Impasses políticos: a dificuldade de aprovar ajustes reduz a previsibilidade das contas públicas.
Na prática, o mercado observa a trajetória futura, e não apenas o estoque registrado em um determinado momento. A pergunta central é se o crescimento nominal e a arrecadação conseguirão acompanhar a expansão das despesas com juros e do déficit.
Por que o prêmio de risco francês subiu?
O prêmio exigido pelos investidores para comprar títulos franceses em vez de títulos alemães superou 100 pontos-base em 18 de setembro de 2026, maior nível desde a crise da dívida soberana da zona do euro, segundo a Reuters.
Esse prêmio representa uma compensação adicional pelo risco percebido. Quando o investidor entende que a trajetória fiscal se tornou menos previsível, ele pode exigir rendimento maior para manter títulos franceses na carteira. O efeito eleva o custo de financiamento do governo e pode reforçar a preocupação inicial.
O movimento não foi descrito como uma crise generalizada da zona do euro. Ainda assim, a pressão sobre os títulos franceses ocorre em um ambiente de juros soberanos europeus mais sensíveis a risco fiscal, crescimento e inflação.
A diferença em relação aos títulos alemães é observada pelo mercado como um termômetro relativo. A Alemanha funciona como referência de menor risco percebido dentro do bloco, enquanto a França enfrenta questionamentos sobre a sustentabilidade do déficit e a capacidade política de aprovar ajustes.
| Fator | Efeito sobre o mercado |
|---|---|
| Dívida em alta | Amplia a atenção sobre a solvência fiscal |
| Déficit persistente | Exige novas emissões de títulos |
| Crescimento fraco | Dificulta reduzir a dívida em relação ao PIB |
| Juros soberanos maiores | Eleva o custo médio de financiamento |
| Incerteza política | Aumenta o prêmio de risco exigido |
Observacao GX: a regra prática para acompanhar o risco fiscal é comparar três movimentos ao mesmo tempo: crescimento nominal, custo médio de financiamento e saldo primário. Se o custo da dívida avança enquanto o crescimento perde força e o déficit permanece elevado, o mercado tende a exigir uma margem de segurança maior, mesmo antes de uma crise formal.
Estudo de risco cambial
Avalie exposição, pressão sobre margem e necessidade de proteção em operações de importação e exportação.Abrir estudo →
Como a dívida francesa afeta títulos europeus e o euro?
A deterioração fiscal francesa pode elevar a volatilidade dos títulos soberanos europeus e pressionar o euro, mas não determina uma mudança imediata na política do Banco Central Europeu.
O primeiro canal de transmissão ocorre no mercado de renda fixa. Investidores podem reduzir exposição a títulos franceses ou exigir rendimentos maiores. Esse movimento pode contaminar outros emissores europeus caso o mercado passe a reavaliar o risco fiscal do bloco.
O segundo canal passa pelo euro. Uma percepção de risco maior pode provocar oscilações na moeda europeia, especialmente quando investidores globais ajustam posições cambiais e procuram ativos considerados mais seguros.
O terceiro canal atinge as condições de financiamento. Empresas europeias podem enfrentar spreads maiores, enquanto bancos e companhias com necessidade de refinanciamento ficam mais expostos à alta dos juros de mercado.
O Banco Central Europeu acompanha inflação, crescimento, estabilidade financeira e transmissão da política monetária. A piora fiscal francesa pode entrar nessa avaliação, mas os dados disponíveis não registram uma decisão específica do BCE em resposta ao episódio de setembro de 2026.
O risco pode se espalhar pela zona do euro?
O risco de contágio existe, mas depende da reação dos investidores e das diferenças entre os fundamentos de cada país. Uma alta localizada dos rendimentos franceses não significa, por si só, que todos os governos europeus enfrentarão a mesma pressão.
A trajetória da Espanha oferece um contraste. Em 12 de setembro de 2026, o Le Monde informou que a expansão econômica e a melhora fiscal espanhola ajudaram a reduzir o prêmio de risco de seus títulos. A comparação mostra que o mercado avalia dívida, crescimento, credibilidade fiscal e estabilidade política em conjunto.
| País ou referência | Leitura do mercado |
|---|---|
| França | Pressão fiscal, crescimento mais fraco e prêmio maior |
| Espanha | Expansão econômica e melhora fiscal apoiam o risco relativo |
| Alemanha | Referência comparativa para avaliar o prêmio dos títulos franceses |
A comparação também evita uma conclusão simplista. Uma dívida elevada pode ser administrável quando o país mantém crescimento, credibilidade institucional e acesso previsível ao mercado. Em sentido oposto, uma deterioração rápida do déficit pode gerar tensão mesmo antes de a dívida atingir um patamar extremo.
Qual é o cenário para investidores brasileiros?
Investidores brasileiros com exposição ao euro, a fundos internacionais ou a títulos soberanos europeus devem observar a combinação entre risco fiscal, câmbio e liquidez, sem tratar o episódio francês como uma crise automática.
Para empresas brasileiras, o impacto pode aparecer em contratos de importação, recebíveis em euro, custos de financiamento externo e formação de preços. Uma empresa que recebe euros pode enfrentar variações na conversão para reais, enquanto uma companhia que paga fornecedores europeus pode ter aumento do custo financeiro quando a moeda e os juros oscilam.
Na nossa mesa de câmbio, um caso anonimizado ajuda a traduzir o risco: uma empresa exportadora com recebimentos futuros em moeda estrangeira avaliou o prazo contratual, a data provável de liquidação e a exposição líquida antes de definir sua proteção. O ponto central foi separar o risco operacional da empresa da volatilidade provocada por notícias fiscais externas.
Cenário de risco para exposição cambial
O cenário de risco combina prêmio soberano francês maior, volatilidade do euro e condições de financiamento menos favoráveis. Esse ambiente não permite afirmar uma direção obrigatória para o câmbio, mas exige acompanhamento de vencimentos, fluxo de caixa e instrumentos de proteção adequados ao contrato.
- Exportador: pode acompanhar a conversão dos recebíveis em euro e avaliar a compatibilidade entre proteção e fluxo comercial.
- Importador: pode mapear pagamentos futuros em euro e o impacto de uma oscilação da moeda no custo total.
- Empresa endividada: deve acompanhar indexadores, vencimentos e possíveis alterações no custo de captação.
- Investidor: precisa verificar concentração geográfica, risco de emissor, liquidez e exposição cambial do produto.
Instrumentos como contratos a termo e NDF podem fazer parte de uma política de hedge, conforme o perfil da operação, o prazo contratual e as regras aplicáveis. A PTAX de venda estava em R$ 5,1575 em 18 de setembro de 2026, segundo o Banco Central. Esse valor é uma referência de mercado e não representa uma previsão para o euro ou para qualquer operação individual.
No Brasil, a taxa Selic meta estava em 13,75% ao ano em 19 de setembro de 2026, enquanto o CDI estava em 13,65% ao ano, com referência de 17 de setembro de 2026. Esses indicadores ajudam a contextualizar o custo doméstico de oportunidade, mas não substituem a análise do risco específico de uma exposição europeia.
O que acompanhar nos próximos meses?
Os próximos sinais relevantes serão a evolução do déficit, o crescimento nominal, o rendimento dos títulos franceses e a diferença em relação aos títulos alemães.
Também será necessário observar se o governo conseguirá aprovar medidas de ajuste e se a economia reagirá aos custos de energia. A trajetória política importa porque o mercado precifica a capacidade de execução, e não apenas a intenção anunciada.
O Banco Central Europeu permanece como ator central para as condições financeiras do bloco. Uma deterioração fiscal pode apertar os spreads soberanos e afetar a transmissão da política monetária, embora os fatos disponíveis em 20 de setembro de 2026 não indiquem uma decisão imediata do BCE provocada exclusivamente pela França.
O investidor brasileiro pode acompanhar as informações do Banco Central, do Ministério da Economia e das Finanças da França, do BCE e de fontes de mercado. Para dados domésticos, o Banco Central do Brasil mantém séries e comunicados oficiais. A Comissão de Valores Mobiliários reúne informações sobre produtos e participantes do mercado de capitais. Para referências de mercado de capitais, a Anbima publica estudos e indicadores relacionados à renda fixa.
As projeções domésticas também devem ser separadas dos dados vigentes. O Boletim Focus, com referência de 11 de setembro de 2026, projetava IPCA de 4,90% para o fim de 2026, PIB de 1,89% para o fim de 2026, câmbio de R$ 5,2000 para o fim de 2026 e Selic de 13,75% ao ano para o fim de 2026. Para o fim de 2027, a mediana projetava Selic de 12,00% ao ano, sempre como expectativa, não como taxa vigente.
O IPCA acumulado em 12 meses estava em 4,22% até 1º de agosto de 2026, conforme o IBGE via Banco Central. A comparação entre inflação observada, juros atuais e expectativas ajuda a separar o ambiente brasileiro dos riscos fiscais europeus.
Simulador de Mercado de Capitais
Teste cenários para debentures, CRA, CRI e outras estruturas de captação fora do crédito bancário.Explorar estrutura →
Conclusão: alerta fiscal exige análise além da dívida
A projeção de dívida francesa próxima de 120% do PIB em 2026 aumenta a atenção sobre o risco fiscal europeu, mas o número isolado não determina uma crise. O mercado também avaliará crescimento nominal, déficit, custo médio de financiamento, estabilidade política e capacidade de ajuste.
Para investidores e empresas brasileiras, o principal efeito potencial está na combinação entre spreads soberanos maiores, volatilidade do euro e financiamento externo mais caro. A exposição deve ser analisada por fluxo, prazo, moeda e emissor.
Acompanhe o Radar Econômico da GX Capital para interpretar movimentos de juros, câmbio, crédito e mercados globais com foco nos impactos práticos para empresas e investidores.
Autoria: Equipe GX Capital, boutique financeira em Porto Alegre/RS, 15+ anos em câmbio, crédito estruturado, trade finance e wealth management.
Este conteúdo é informativo e não constitui recomendação de investimento ou solicitação de serviço.
Perguntas frequentes
A dívida da França pode chegar a quanto em 2026?
Por que o prêmio de risco da França aumentou?
A situação francesa pode afetar o euro?
A relação dívida/PIB determina sozinha uma crise?
Qual é a Sua Reação?
 Like
0
 Não Curtir
0
 Love
0
 Engraçado
0
 Irritado
0
 Triste
0
 Uau
0