
Bancos brasileiros avançam nos EUA
BTG, Inter, Itaú e Nubank ampliam sua presença nos Estados Unidos, mas enfrentam concorrência local, custos de operação e desafios regulatórios.
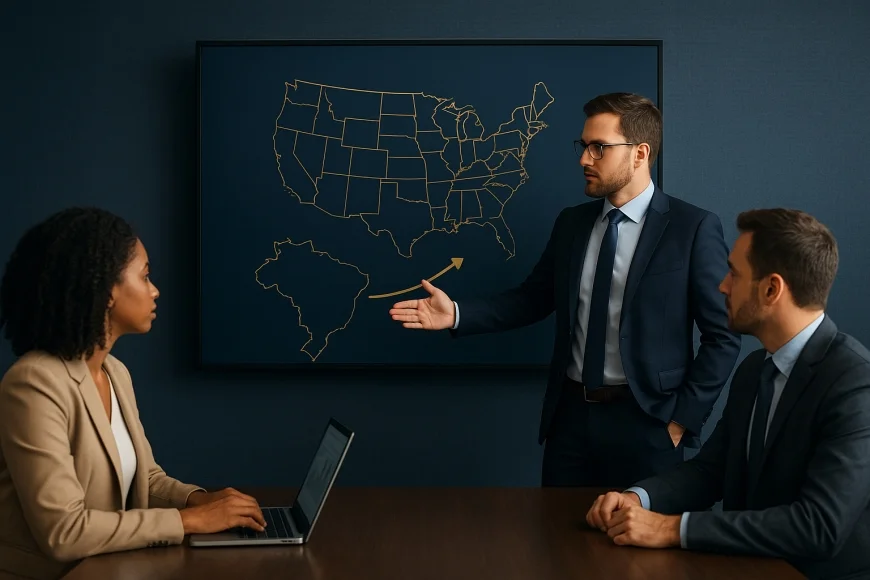
BTG Pactual, Inter, Itaú e Nubank avançam nos Estados Unidos com modelos diferentes de presença e atendimento. A disputa busca alcançar clientes com vínculos financeiros entre os dois países, mas a expansão não garante rentabilidade. Atualizado em novembro/2026.
Como os bancos brasileiros estão entrando nos EUA
Os movimentos combinam aquisição, abertura de unidade, autorização para ampliar serviços e parceria local. Cada caminho oferece uma forma distinta de chegar ao cliente, e não significa que as instituições tenham a mesma estrutura ou o mesmo escopo de atuação.
Segundo reportagem do Diário do Comércio publicada em 18/11/2026, o BTG Pactual concluiu a compra do M.Y. Safra Bank e passou a operar como banco nos Estados Unidos. O Inter abriu uma agência em Miami. O Itaú recebeu autorização condicional para ampliar serviços bancários no país.
O Nubank começou a oferecer serviços nos Estados Unidos por meio do Lead Bank. A oferta inicial inclui conta e cartões de débito e crédito, com foco em imigrantes brasileiros e latinos, além de pessoas interessadas em serviços digitais. A parceria o distingue das instituições que avançam por meio de uma aquisição ou de uma agência própria.
Esses anúncios descrevem etapas diferentes. A compra do M.Y. Safra Bank, a agência do Inter, a autorização condicional do Itaú e a atuação do Nubank via Lead Bank não devem ser lidas como operações equivalentes. Para o cliente, a diferença afeta a forma de acesso aos serviços e o tipo de presença que cada instituição constrói.
| Instituição | Forma de entrada | Serviços ou escopo informado | Público ou presença |
|---|---|---|---|
| BTG Pactual | Compra concluída do M.Y. Safra Bank | Operação como banco nos EUA | Presença bancária no país |
| Inter | Abertura de agência em Miami | Serviços não detalhados na reportagem | Presença física em Miami |
| Itaú | Autorização condicional para ampliar serviços | Ampliação de serviços bancários | Atuação sujeita às condições da autorização |
| Nubank | Oferta por meio do Lead Bank | Conta e cartões de débito e crédito | Imigrantes brasileiros e latinos e clientes de serviços digitais |
O quadro separa o que foi informado sobre cada movimento do que ainda não está especificado. Não há, nas informações disponíveis, base para comparar volume de clientes, ativos, receitas ou escala operacional entre as instituições.
Por que os bancos disputam clientes nos Estados Unidos
A presença nos Estados Unidos pode aproximar os bancos de pessoas e empresas que mantêm necessidades financeiras nos dois países, mas cada instituição precisa converter essa demanda em relacionamento sustentável.
A reportagem associa a procura a clientes de alta renda, a brasileiros e latinos que vivem nos Estados Unidos e a empresas com operações ou clientes dos dois lados. Para uma empresa brasileira, ter clientes, fornecedores ou recebimentos no mercado americano pode tornar relevante o acesso a serviços bancários locais. Isso não permite afirmar, sem dados específicos, que uma instituição atende determinada empresa ou resolve todas as necessidades de uma operação internacional.
Para os bancos, oferecer serviços onde o cliente vive ou opera pode facilitar o contato com esse público. A iniciativa também cria uma oportunidade de atender relações financeiras transfronteiriças. O resultado depende, porém, da capacidade de adquirir clientes, prestar os serviços dentro das regras aplicáveis e gerar receita suficiente para cobrir os custos.
O que muda para empresas brasileiras
Empresas com atividade nos Estados Unidos devem avaliar a oferta concreta de cada instituição, em vez de tomar a nacionalidade do banco como prova de adequação. Uma companhia que recebe de clientes americanos pode precisar de serviços diferentes dos demandados por uma empresa que compra insumos no exterior ou por uma pessoa física recém-chegada ao país.
Na nossa mesa de câmbio, a análise de uma operação internacional começa pela obrigação comercial e pela moeda em que ela será paga. Uma conta no exterior pode compor a estrutura financeira de uma empresa, mas não elimina a exposição cambial: se receitas e despesas ocorrem em moedas diferentes, o câmbio continua afetando o valor final em reais.
A cotação de referência também precisa ser datada. A PTAX de venda foi de R$ 5,7851 em 17/11/2026, conforme o Banco Central. Esse registro retrata uma referência daquele dia, não uma cotação garantida para uma transação futura nem uma estimativa de resultado para uma empresa.
Para acompanhar regras e referências brasileiras relacionadas ao sistema financeiro e ao câmbio, consulte as informações do Banco Central do Brasil. Para compreender o ambiente institucional americano, o Federal Reserve publica informações sobre o sistema bancário dos Estados Unidos. A reportagem do Diário do Comércio reúne os movimentos recentes das instituições citadas neste artigo.
Estudo de risco cambial
Avalie exposição, pressão sobre margem e necessidade de proteção em operações de importação e exportação.Abrir estudo →
Quais são os principais obstáculos da expansão
Os bancos brasileiros enfrentam concorrentes locais consolidados, custos para conquistar clientes, margens pressionadas e exigências regulatórias que variam conforme o serviço e a região.
Uma marca conhecida no Brasil não garante que consumidores americanos escolham a mesma instituição. O banco precisa explicar sua oferta, conquistar confiança e arcar com o custo de alcançar o público. Quando a aquisição de clientes custa mais do que a receita que o relacionamento pode gerar, a expansão pode pressionar o resultado, mesmo que a base cresça.
A regulação também exige atenção. A reportagem menciona diferenças regulatórias regionais como um obstáculo, sem detalhar quais licenças, regras ou prazos se aplicam a cada banco. Por isso, não é correto concluir que uma autorização obtida por uma instituição cubra automaticamente as atividades de outra ou que uma parceria tenha o mesmo alcance de uma operação bancária própria.
Há ainda custos de operação e de adaptação. Manter atendimento, tecnologia e processos compatíveis com as necessidades locais exige investimento. A instituição precisa decidir se opera diretamente, recorre a parceiros ou amplia uma presença existente. Cada modelo distribui de forma diferente o controle da experiência do cliente e a dependência de terceiros.
Risco cambial e gestão financeira
Uma expansão internacional pode aproximar receitas e despesas em moedas distintas. Para a companhia brasileira que opera nos Estados Unidos, a conversão entre dólar e real pode alterar o valor contábil e o caixa recebido no Brasil. O risco não desaparece porque o banco escolhido tem origem brasileira.
O planejamento deve partir dos fluxos efetivos, dos prazos contratuais e da moeda de cada compromisso. Uma projeção não equivale a uma taxa vigente: o Focus do Banco Central registrou mediana de câmbio de R$ 5,4000 para o fim de 2026, com referência em 13/11/2026. Essa expectativa não substitui uma cotação de mercado nem assegura o preço futuro de uma operação.
Na mesma edição do Focus, a mediana projetada para o IPCA no fim de 2026 foi de 5,11%, e a mediana projetada para a Selic no fim de 2026 foi de 13,75% ao ano, ambas com referência em 13/11/2026. São expectativas, não valores vigentes. Para o tema da internacionalização bancária, servem como parte do contexto econômico brasileiro, mas não explicam, por si sós, a rentabilidade de uma operação nos Estados Unidos.
Simulador de Custo de Capital
Compare custos de funding e entenda qual estrutura de crédito faz mais sentido para a operação.Calcular custo →
Como avaliar se a expansão pode ser sustentável
A sustentabilidade depende de adequação entre o público atendido, os serviços oferecidos, o custo de operação e as exigências regulatórias. A expansão geográfica, isoladamente, não demonstra sucesso financeiro.
Uma regra prática para empresas é começar pela necessidade operacional: identificar onde estão os clientes e fornecedores, em que moeda ocorrem os pagamentos e quais serviços são necessários. Só depois faz sentido comparar as opções disponíveis e verificar o escopo efetivo de cada instituição. A presença de um banco brasileiro nos Estados Unidos pode facilitar o diálogo, mas não elimina a análise de custos, condições e riscos.
Observacao GX: trate presença, acesso e escala como perguntas distintas. Uma agência informa que há presença física; uma parceria pode viabilizar serviços específicos; uma autorização condicional indica que há limites ou condições a observar. Nenhum desses sinais, sozinho, comprova que o banco já atende todas as necessidades de uma empresa brasileira nos Estados Unidos ou que a operação será rentável.
Para acompanhar os próximos passos, empresas e clientes podem observar quais serviços cada instituição efetivamente disponibiliza, a quem se destinam e sob qual estrutura são prestados. Também convém distinguir anúncios de expansão de evidências de uso, satisfação e resultado, dados que não estão disponíveis nas informações citadas neste artigo.
O avanço de BTG Pactual, Inter, Itaú e Nubank mostra que instituições brasileiras buscam diferentes portas de entrada no mercado americano. A oportunidade está em atender relações financeiras entre os países; o desafio consiste em competir localmente e operar de modo sustentável, sem presumir que a expansão por si só assegure rentabilidade.
Empresas com operações nos Estados Unidos podem mapear seus fluxos em moeda estrangeira e acompanhar a evolução das ofertas antes de tomar decisões operacionais. A equipe da GX Capital acompanha temas de câmbio, crédito estruturado, trade finance e wealth management para apoiar a leitura estratégica dessas mudanças.
Equipe GX Capital, boutique financeira em Porto Alegre/RS, com mais de 15 anos de atuação em câmbio, crédito estruturado, trade finance e wealth management, em novembro/2026.
Este conteúdo é informativo e não constitui recomendação de investimento ou solicitação de serviço.
Perguntas frequentes
Quais bancos brasileiros estão avançando nos Estados Unidos?
Que serviços o Nubank oferece nos Estados Unidos?
A expansão dos bancos brasileiros nos EUA garante rentabilidade?
Como o câmbio afeta empresas brasileiras com operações nos EUA?
Qual é a Sua Reação?
 Like
0
 Não Curtir
0
 Love
0
 Engraçado
0
 Irritado
0
 Triste
0
 Uau
0