
Indonésia eleva juros após queda histórica da rúpia
O Bank Indonesia elevou a taxa básica para 6% em 18/11/2026 após a rúpia renovar a mínima histórica. Entenda os objetivos cambiais e os riscos para emergentes.
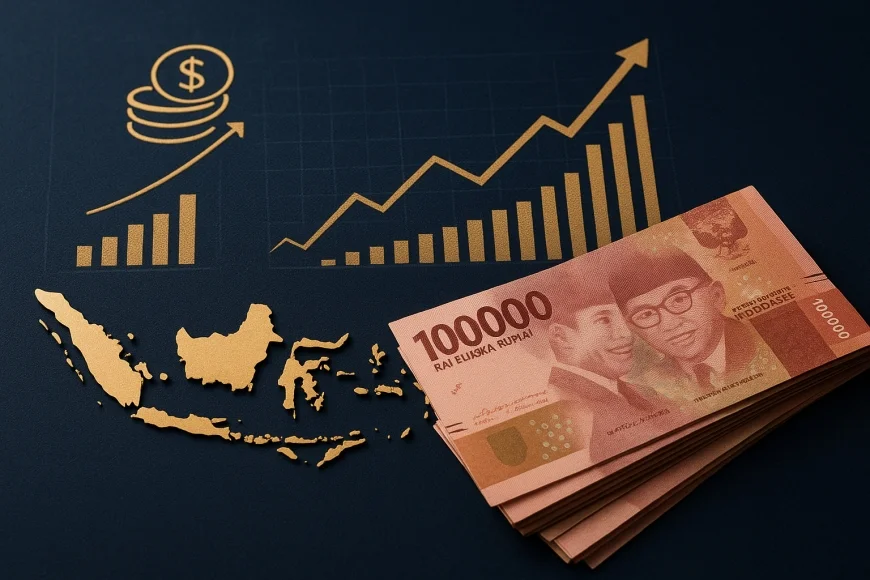
O Bank Indonesia elevou a taxa básica em 0,25 ponto percentual, para 6%, em 18/11/2026, após a rúpia renovar a mínima histórica na véspera, segundo a Reuters. Atualizado em novembro/2026, este artigo explica por que a autoridade busca estabilizar a moeda e o que o episódio sinaliza para mercados emergentes, sem indicar efeito automático sobre o real.
A decisão combina defesa cambial e prevenção contra pressões inflacionárias. Juros maiores podem tornar ativos locais mais atraentes, mas não asseguram que investidores retornem nem que a moeda se valorize.
Por que a Indonésia elevou os juros
O Bank Indonesia elevou os juros para reforçar a estabilização da rupia diante da incerteza global e, preventivamente, manter a inflação dentro da meta, conforme a justificativa oficial divulgada em 18/11/2026. A renovação da mínima histórica na véspera aumentou a urgência da resposta cambial.
A autoridade também aumentou as taxas das facilidades de depósito e de crédito. A medida torna mais caro o financiamento em moeda local e pode elevar a remuneração oferecida por determinados ativos indonésios, embora o efeito dependa das condições de mercado e da confiança dos investidores.
| Medida | Decisão em 18/11/2026 | Objetivo informado |
|---|---|---|
| Taxa básica | Alta de 0,25 ponto percentual, para 6% | Reforçar a estabilização da rupia e prevenir pressões inflacionárias |
| Facilidade de depósito | Taxa elevada | Integrar o aperto monetário |
| Facilidade de crédito | Taxa elevada | Integrar o aperto monetário |
| Política macroprudencial | Manutenção de orientação acomodatícia | Favorecer crédito e financiamento |
A decisão revela um dilema conhecido em economias emergentes: conter a pressão sobre a moeda sem restringir em excesso o crédito e a atividade. O próprio banco central indicou que pretende manter condições macroprudenciais acomodatícias para apoiar o financiamento, ao mesmo tempo que reforça a estabilização cambial.
Para acompanhar a justificativa primária, consulte as comunicações do Bank Indonesia. A movimentação da rúpia e a decisão também foram noticiadas pela Reuters.
Como juros, inflação e fluxo de capitais se conectam
Juros mais altos podem sustentar a procura por ativos locais e ajudar a conter a desvalorização cambial, mas não garantem uma reversão. A reação depende também do apetite global por risco, das expectativas econômicas e das decisões de investidores estrangeiros.
Quando a moeda perde valor, produtos importados podem ficar mais caros em moeda local. Isso pode aumentar pressões sobre preços e dificultar o controle da inflação. Um banco central pode responder com juros maiores para tentar conter essa dinâmica, embora o efeito sobre a inflação não seja imediato nem automático.
O canal do capital
Investidores comparam o retorno potencial dos ativos com os riscos de manter recursos em cada mercado. Um aumento de juros pode melhorar essa comparação para ativos locais, mas a incerteza global ou a percepção de risco podem pesar mais. Por isso, a elevação da taxa não equivale a uma garantia de entrada de capital.
No caso indonésio, o banco central apontou pressão externa e o sentimento de investidores estrangeiros no mercado acionário. A Reuters informou que a rúpia renovou a mínima histórica na véspera da decisão. Esses elementos ajudam a explicar a preocupação cambial, mas não permitem concluir que a alta dos juros já tenha revertido o movimento.
O limite da resposta monetária
Juros mais altos também elevam o custo do crédito e podem limitar o financiamento de empresas e famílias. A manutenção de uma política macroprudencial acomodatícia mostra que a autoridade tenta equilibrar a defesa cambial com condições favoráveis ao crédito. A tensão entre esses objetivos não desaparece com a decisão.
O Banco de Compensações Internacionais (BIS) reúne análises sobre política monetária e estabilidade financeira em economias abertas. Esse enquadramento ajuda a entender por que movimentos de capitais podem pressionar moedas, mas a decisão indonésia e seus efeitos devem ser avaliados a partir dos comunicados do próprio Bank Indonesia e dos dados de mercado.
Estudo de risco cambial
Avalie exposição, pressão sobre margem e necessidade de proteção em operações de importação e exportação.Abrir estudo →
O que o episódio pode sinalizar para o Brasil
A experiência da Indonésia ilustra riscos compartilhados por mercados emergentes. Mudanças no apetite global por risco e nos fluxos internacionais de capital podem afetar moedas e ativos, além de alterar a avaliação de quem precisa proteger receitas ou despesas em moeda estrangeira.
Isso não significa que a alta de juros na Indonésia provoque uma mudança direta ou automática no real. As moedas respondem a condições próprias, e o episódio serve como referência sobre canais de transmissão e vulnerabilidades, não como previsão para o câmbio brasileiro.
No Brasil, o dólar PTAX de venda estava em R$ 5,7851 em 17/11/2026, segundo o Banco Central. A Selic meta vigente era de 13,75% ao ano em 18/11/2026, enquanto a mediana Focus para a taxa no fim de 2026 era uma projeção de 13,75% ao ano, divulgada em 13/11/2026. São referências distintas: uma cotação observada e uma taxa vigente não devem ser confundidas com expectativas para o encerramento do ano.
O Banco Central do Brasil publica a PTAX e séries econômicas em seu portal oficial. Para empresas expostas ao câmbio, o ponto prático é identificar quando receitas, pagamentos ou contratos dependem de moedas estrangeiras e avaliar como a volatilidade pode afetar o caixa. Essa leitura não exige presumir que a rúpia e o real caminhem juntos.
Uma regra prática para ler o risco cambial
Observacao GX: ao acompanhar uma alta de juros motivada por pressão sobre a moeda, separe três perguntas: qual foi a justificativa oficial, quais fluxos ou condições de mercado foram citados e que exposição cambial existe na operação analisada. Essa sequência evita tratar a decisão como prova de que a moeda vai se recuperar ou como sinal suficiente para definir uma estratégia de hedge.
Na nossa mesa de câmbio, a análise de uma exposição começa pelo fluxo e pelo prazo contratual, não por uma aposta sobre a direção do real. Para um exportador com receita em moeda estrangeira, por exemplo, a necessidade de proteção depende de como a cotação afeta custos, recebimentos e compromissos previstos. O episódio indonésio pode entrar no monitoramento de risco global, mas não substitui essa avaliação operacional.
Simulador de Custo de Capital
Compare custos de funding e entenda qual estrutura de crédito faz mais sentido para a operação.Calcular custo →
O que observar após a decisão do Bank Indonesia
A alta para 6% em 18/11/2026 reforça a prioridade de estabilizar a rupia e prevenir pressões inflacionárias, mas a resposta dos mercados permanece incerta. A decisão não elimina a pressão externa mencionada pela autoridade nem garante reversão da desvalorização.
Para acompanhar os desdobramentos, faz sentido distinguir a comunicação oficial dos movimentos observados no mercado e das interpretações de analistas. Também convém separar o risco cambial global da exposição específica de cada empresa ou investidor, sem transformar a experiência de uma economia em previsão para outra.
A equipe GX Capital acompanha temas de câmbio, comércio exterior e gestão de exposições financeiras. Leia também nossos conteúdos relacionados a dólar e PTAX, política monetária, fluxo de capitais e hedge cambial.
Equipe GX Capital, boutique financeira em Porto Alegre/RS, com atuação em câmbio, crédito estruturado, trade finance e wealth management há mais de 15 anos.
Este conteúdo é informativo e não constitui recomendação de investimento ou solicitação de serviço.
Perguntas frequentes
Por que o Bank Indonesia elevou a taxa básica?
A alta de juros garante a valorização da rupia?
A decisão da Indonésia afeta diretamente o real?
Qual era a cotação do dólar no Brasil na data do episódio?
Qual é a Sua Reação?
 Like
0
 Não Curtir
0
 Love
0
 Engraçado
0
 Irritado
0
 Triste
0
 Uau
0