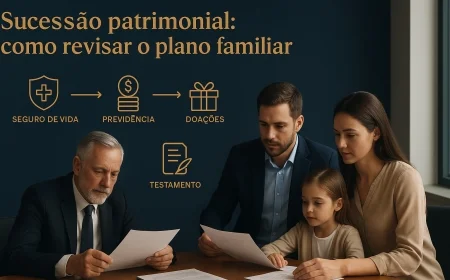

Sucessão patrimonial: como planejar
Entenda como organizar bens, empresas e proteção familiar com testamento, holding, seguro de vida resgatável e previdência, sempre com análise jurídica.
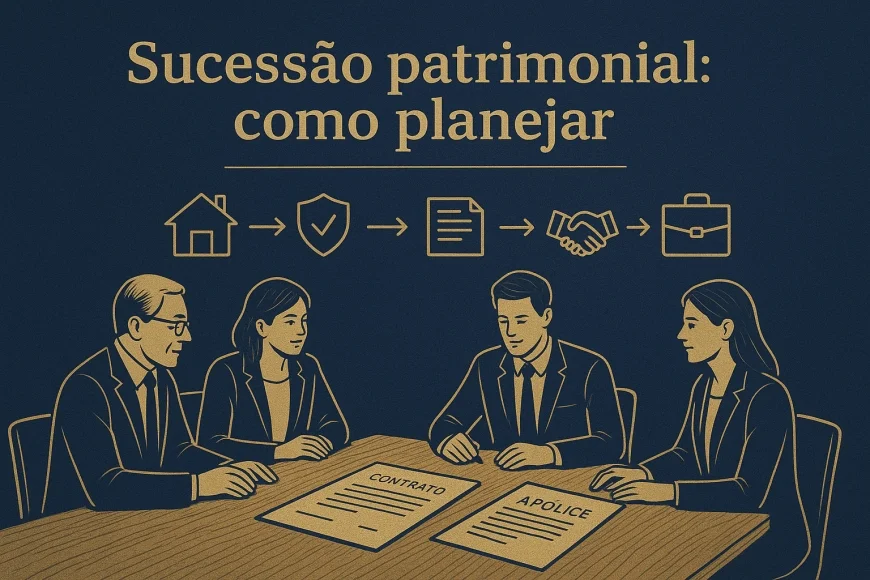
Sucessão patrimonial exige planejamento financeiro e jurídico antes de qualquer mudança familiar ou empresarial. Atualizado em setembro/2026, este guia mostra como organizar bens, herdeiros, dívidas, participações societárias, seguros de vida e instrumentos previdenciários sem prometer rentabilidade ou economia tributária garantida.
O objetivo é reduzir improvisos, preservar a continuidade dos negócios e oferecer clareza à família. Cada solução depende do patrimônio, do regime de bens, da estrutura societária, das obrigações existentes e da legislação aplicável ao caso concreto.
O que é planejamento sucessório
Planejamento sucessório é a organização antecipada da transferência patrimonial, da continuidade empresarial e da proteção da família, respeitando a legislação e os direitos dos herdeiros.
O processo começa com um diagnóstico. A família precisa saber quais bens possui, quem detém cada direito, quais obrigações estão em aberto e como as empresas funcionam na prática. Sem esse mapa, documentos isolados podem criar conflitos ou não produzir o efeito esperado.
O planejamento também deve considerar liquidez. Um patrimônio concentrado em imóveis ou participações societárias pode exigir recursos para despesas, obrigações e reorganizações. O seguro de vida e instrumentos previdenciários podem participar dessa análise, mas não substituem a avaliação jurídica, financeira e tributária.
Organização patrimonial e continuidade empresarial
Em empresas familiares, a sucessão precisa separar o papel de herdeiro do papel de gestor. A pessoa que recebe participação societária pode não estar preparada para administrar a operação. Por isso, acordos societários, regras de governança e critérios de representação merecem análise profissional.
O contrato social, o acordo de sócios e os registros societários devem conversar com o plano familiar. Uma disposição em documento particular não deve contradizer a estrutura da empresa nem ignorar direitos previstos em lei.
Na nossa mesa de câmbio, observamos que famílias empresárias costumam concentrar atenção no patrimônio operacional e deixar a liquidez sucessória para depois. Em um caso anonimizado, a revisão do mapa patrimonial revelou que a empresa dependia de poucos sócios para autorizar decisões financeiras, o que levou a família a discutir governança com assessoria jurídica antes de alterar qualquer ativo.
Quais informações devem entrar no diagnóstico
O diagnóstico patrimonial deve reunir ativos, passivos, relações familiares e documentos societários em uma visão única, atualizada e verificável.
O levantamento não precisa começar com uma solução. Primeiro, os envolvidos devem reunir informações e confirmar a titularidade de cada item com profissionais habilitados.
- Bens: imóveis, aplicações financeiras, participações em empresas, veículos, direitos contratuais e outros ativos relevantes.
- Passivos: empréstimos, garantias, avais, obrigações fiscais, processos e compromissos assumidos pela pessoa ou pela empresa.
- Família: cônjuge, companheiro, descendentes, ascendentes, dependentes e pessoas que participam da administração patrimonial.
- Empresas: contrato social, acordo de sócios, distribuição de poderes, participações, regras de saída e dependência de executivos ou sócios.
- Proteção: apólices de seguro de vida, coberturas contratadas, beneficiários, carências, exclusões e condições de resgate.
- Previdência: planos existentes, regime tributário contratado, beneficiários e regras de portabilidade, resgate e pagamento.
Documentos antigos merecem conferência. Mudanças no estado civil, nascimento de herdeiros, venda de imóveis, novos empréstimos e alterações societárias podem tornar o plano desatualizado.
O investidor também deve separar patrimônio pessoal e patrimônio empresarial. Essa distinção ajuda a identificar riscos, responsabilidades e decisões que exigem aprovação societária.
Simulador de Seguro de Vida Resgatável
Veja a projeção de um seguro de vida resgatável quitado em 10 ou 20 anos: o ponto em que a reserva acumulada ultrapassa tudo que você pagou.Projetar reserva →
Testamento, holding, seguro e previdência
Testamento, holding, seguro de vida resgatável e previdência exercem funções diferentes. A escolha adequada depende da estrutura familiar, dos objetivos e da análise jurídica do caso concreto.
| Instrumento | Função principal | Pontos de análise |
|---|---|---|
| Testamento | Registrar disposições de última vontade dentro dos limites legais | Herdeiros necessários, validade formal e compatibilidade com o patrimônio |
| Holding | Organizar participações e governança patrimonial ou empresarial | Atividade, contrato social, administração, custos e efeitos jurídicos |
| Seguro de vida resgatável | Oferecer cobertura contratada e possibilidade de resgate conforme a apólice | Beneficiários, coberturas, exclusões, custos, liquidez e condições contratuais |
| Previdência | Acumular recursos em plano com regras próprias de contribuição e pagamento | Regulamento, regime tributário, beneficiários, portabilidade e resgate |
Testamento
O testamento pode organizar a destinação de parte do patrimônio, sempre dentro dos limites estabelecidos pela legislação. A redação deve refletir a situação familiar e patrimonial existente na data do documento.
Um testamento não substitui o inventário nem resolve automaticamente questões empresariais. O advogado deve avaliar a validade formal, os direitos dos herdeiros e a compatibilidade com doações, contratos e participações societárias.
Holding patrimonial ou empresarial
A holding pode reunir participações ou organizar determinados bens sob uma estrutura societária. Sua utilidade depende da finalidade, da governança e dos custos envolvidos.
Não existe economia tributária garantida pela simples criação de uma holding. A análise deve considerar a legislação vigente, a atividade exercida, a origem dos recursos, a administração e os efeitos sobre futuras transferências.
Seguro de vida resgatável
O seguro de vida resgatável combina cobertura securitária com regras contratuais de resgate. O segurado deve examinar condições, prazos, custos, exclusões e critérios aplicáveis antes da contratação.
O seguro pode contribuir para a liquidez familiar ou empresarial, mas não deve ser apresentado como investimento com retorno assegurado. A apólice precisa ser lida em conjunto com o plano sucessório e com a indicação de beneficiários.
Previdência
Planos de previdência possuem regulamentos próprios. A família deve verificar regras de contribuição, portabilidade, resgate, pagamento e indicação de beneficiários.
A tributação depende do produto, do regime escolhido e da legislação aplicável. Nenhum plano deve ser selecionado com base em promessa de vantagem fiscal permanente ou universal.
Roteiro prático para famílias empresárias
Um roteiro sucessório eficaz transforma informações dispersas em decisões documentadas, revisadas e comunicadas aos envolvidos.
Diagnóstico patrimonial
O primeiro passo é consolidar bens, dívidas, apólices, planos, contratos e participações. A família deve registrar titularidade, documentos de suporte e responsáveis pelas informações.
Também convém identificar ativos essenciais para a operação. Um imóvel usado pela empresa, uma participação de controle ou uma garantia pessoal pode ter impacto diferente de um bem destinado ao uso familiar.
Definição de objetivos
Depois do diagnóstico, os envolvidos devem definir prioridades. Entre elas estão a continuidade da empresa, a proteção de dependentes, a organização da governança, a liquidez para despesas e a distribuição patrimonial dentro dos limites legais.
Objetivos incompatíveis precisam ser tratados antes da assinatura de qualquer documento. Preservar o controle empresarial, por exemplo, pode exigir regras distintas das usadas para dividir ativos financeiros.
Análise jurídica, financeira e tributária
O advogado deve examinar sucessão, regime de bens, contratos, direitos dos herdeiros e documentos societários. O contador deve avaliar registros e obrigações. O profissional financeiro pode organizar liquidez, riscos e cobertura, sem substituir a análise jurídica.
O Banco Central oferece informações institucionais sobre o sistema financeiro e produtos regulados em seu portal oficial. A Comissão de Valores Mobiliários apresenta materiais sobre proteção do investidor e mercado de capitais. A B3 mantém conteúdos sobre instrumentos e infraestrutura de mercado.
Fontes institucionais úteis incluem o Banco Central do Brasil, a Comissão de Valores Mobiliários e a B3. A consulta a essas entidades não substitui aconselhamento profissional sobre o patrimônio familiar.
Documentação e implementação
Com os objetivos definidos, os profissionais podem estruturar documentos, revisar apólices, atualizar beneficiários e avaliar instrumentos societários. A implementação deve respeitar formalidades, registros e contratos aplicáveis.
O segurado deve guardar a apólice e comunicar aos responsáveis onde os documentos estão. A família também deve conhecer os canais de contato da seguradora, da entidade de previdência e dos assessores jurídicos.
Revisão periódica e comunicação
O plano precisa ser revisado quando houver alteração familiar, patrimonial ou empresarial. Casamento, separação, nascimento, falecimento, aquisição de bens, venda de participação e contratação de dívida podem exigir nova avaliação.
A comunicação deve ser proporcional e cuidadosa. O responsável não precisa expor todos os detalhes financeiros a todos os envolvidos, mas deve garantir que as pessoas responsáveis pela execução conheçam os documentos e os procedimentos necessários.
Erros que enfraquecem o planejamento sucessório
Os principais riscos surgem quando a família trata a sucessão como evento isolado, sem conexão entre documentos, liquidez e governança.
- Contratar seguro sem conferir exclusões, beneficiários e condições de resgate.
- Criar holding sem objetivo definido ou sem avaliar administração e custos.
- Manter testamento incompatível com mudanças familiares ou patrimoniais.
- Indicar beneficiários desatualizados em apólices e planos de previdência.
- Ignorar garantias pessoais, dívidas e processos no diagnóstico.
- Concentrar decisões empresariais em uma pessoa sem plano de continuidade.
- Prometer economia tributária sem estudo da legislação e do caso concreto.
- Adiar a comunicação até surgir uma emergência familiar.
Observacao GX: uma regra prática é revisar o plano sempre que uma mudança alterar a titularidade, a administração ou a liquidez do patrimônio. Esse gatilho é mais útil do que tratar a revisão como tarefa meramente burocrática, porque conecta o documento ao fato que pode modificar seus efeitos.
Como integrar proteção familiar e governança
A proteção familiar depende da combinação entre cobertura contratual, liquidez disponível, regras de administração e documentos válidos.
O seguro de vida resgatável pode ser analisado como parte da proteção, desde que a família compreenda o que a apólice cobre e quais condições regulam o resgate. A previdência pode integrar a organização financeira, observando regulamento, regime tributário e beneficiários.
A governança empresarial exige outra camada. Sócios devem discutir poderes, substituição, aprovação de decisões e tratamento das participações. A família deve compreender que propriedade e gestão são dimensões relacionadas, mas não idênticas.
Nenhum instrumento elimina conflitos por si só. A prevenção depende da coerência entre contratos, documentos, registros e expectativas comunicadas aos envolvidos.
Simulador de Mercado de Capitais
Teste cenários para debentures, CRA, CRI e outras estruturas de captação fora do crédito bancário.Explorar estrutura →
Conclusão: planeje antes da urgência
O planejamento sucessório organiza patrimônio, protege a família e cria condições para a continuidade empresarial. O trabalho começa com informação confiável e avança por objetivos claros, análise profissional, documentação e revisão.
Famílias empresárias podem iniciar reunindo documentos, listando ativos e passivos, conferindo beneficiários e marcando uma reunião com advogado, contador e profissional financeiro habilitado. A decisão sobre testamento, holding, seguro de vida resgatável ou previdência deve nascer do caso concreto, não de uma promessa genérica.
Na GX Capital, entendemos que patrimônio exige coordenação entre decisões financeiras, estrutura empresarial e proteção familiar. Procure profissionais habilitados para avaliar sua situação e documentar escolhas compatíveis com seus objetivos.
Equipe GX Capital: boutique financeira em Porto Alegre/RS, 15+ anos em cambio, credito estruturado, trade finance e wealth management.
Este conteudo e informativo e nao constitui recomendacao de investimento ou solicitacao de servico.
Perguntas frequentes
O que é planejamento sucessório?
Qual é a diferença entre testamento e holding?
Seguro de vida resgatável substitui o planejamento sucessório?
Quando a família deve revisar o plano sucessório?
Qual é a Sua Reação?
 Like
0
 Não Curtir
0
 Love
0
 Engraçado
0
 Irritado
0
 Triste
0
 Uau
0