
Dívida perto de 86% do PIB desafia o próximo presidente
Entenda como a dívida bruta próxima de 86% do PIB afeta juros, câmbio, confiança e investimento público, com cenários fiscais e riscos para empresas.
A projeção de dívida bruta próxima de 86% do PIB coloca o próximo presidente diante de uma restrição fiscal relevante. Atualizado em setembro/2026, este artigo explica como resultado primário, juros nominais, crescimento econômico e indexação influenciam a trajetória da dívida e chegam às empresas, aos títulos públicos e às decisões de investimento.
O tema ganhou novas referências oficiais em setembro. O Tesouro Nacional publicou o Balanço Geral da União relativo ao segundo trimestre de 2026, atualizando a visão sobre patrimônio, orçamento, finanças e fluxo de caixa da União. Também divulgou informações sobre operações de crédito e limites de endividamento de estados e municípios, enquanto a atualização da Receita Corrente Líquida da União ajudou a calibrar a avaliação de limites fiscais e capacidade de endividamento.
Para o mercado, a questão central não é somente o tamanho da dívida, mas a capacidade de estabilizá-la. Quando investidores passam a exigir mais prêmio para financiar o governo, o custo se espalha pela economia. O efeito pode aparecer no crédito corporativo, no câmbio e no espaço para investimentos públicos.
Por que a dívida próxima de 86% do PIB preocupa
Uma dívida bruta próxima de 86% do PIB exige que o governo demonstre capacidade de pagar juros e controlar novas necessidades de financiamento. A relação dívida/PIB sobe quando o estoque cresce mais rapidamente que a economia.
O indicador precisa ser lido com cuidado. Ele não representa uma conta vencendo de uma só vez, nem determina sozinho uma crise. A trajetória depende da composição dos títulos, do prazo médio, da moeda de emissão, da taxa de juros e da confiança na política fiscal.
A dívida bruta inclui obrigações do setor público usadas para financiar déficits e refinanciar vencimentos. O Tesouro Nacional administra parcela importante desse processo por meio da emissão de títulos públicos, enquanto o Banco Central acompanha as condições monetárias e financeiras.
O papel do resultado primário
O resultado primário mostra a diferença entre receitas e despesas do governo antes do pagamento dos juros da dívida. Quando há superávit primário, o setor público gera recursos para reduzir parte da pressão financeira. Quando há déficit, novas necessidades de financiamento tendem a aparecer.
O resultado primário, porém, não age sozinho. Mesmo com melhora fiscal, a dívida pode continuar subindo se os juros nominais permanecerem altos ou se o crescimento econômico perder força. A análise precisa considerar o conjunto da dinâmica.
Juros nominais e indexação
Os juros nominais aumentam o custo do estoque existente e dos novos títulos emitidos. O CDI estava em 13,65% ao ano, conforme referência do Banco Central de 17 de setembro de 2026, e a Selic meta estava em 13,75% ao ano, conforme referência do Copom de 20 de setembro de 2026.
Essas taxas não equivalem automaticamente ao custo médio da dívida pública, porque os títulos têm indexadores e prazos diferentes. Ainda assim, elas ajudam a entender por que uma política monetária restritiva pode elevar a despesa financeira de forma gradual, à medida que os vencimentos são refinanciados.
A indexação também importa. Títulos ligados à taxa básica acompanham o ambiente de juros. Papéis corrigidos pela inflação refletem a variação de preços. Obrigações associadas ao câmbio podem aumentar em moeda local quando o real se desvaloriza. A composição do passivo define a velocidade de transmissão.
Como juros, crescimento e inflação mudam a trajetória
A dívida tende a ficar mais administrável quando o crescimento nominal da economia supera o custo médio do passivo, desde que o resultado primário não se deteriore. O inverso cria uma combinação difícil: estoque elevado, juros caros e base de arrecadação com expansão menor.
O IPCA acumulado em 12 meses estava em 4,22%, conforme dado do IBGE via Banco Central com referência de agosto de 2026. A mediana do Focus para o IPCA no fim de 2026 era de 4,90%, segundo boletim de 11 de setembro de 2026. A diferença entre inflação observada e expectativa mostra que o mercado trabalha com uma trajetória futura, não com uma taxa já realizada.
O crescimento também entra na conta. A mediana do Focus para o PIB total no fim de 2026 era de 1,89%, conforme boletim de 11 de setembro de 2026. Uma expansão menor reduz a velocidade de crescimento da arrecadação e dificulta a estabilização da relação dívida/PIB.
O mercado de câmbio acrescenta outra camada. A PTAX de venda estava em R$ 5,1575, com referência de 18 de setembro de 2026. A mediana do Focus para o câmbio no fim de 2026 era de R$ 5,2000, conforme boletim de 11 de setembro de 2026. A cotação observada e a expectativa são informações distintas: a primeira descreve o mercado em uma data, a segunda resume projeções.
Uma depreciação cambial pode encarecer componentes importados, pressionar a inflação e alterar o custo de empresas com dívida em moeda estrangeira. No setor público, o efeito depende da exposição cambial dos passivos e das operações que protegem o balanço.
Gráfico descritivo da dívida
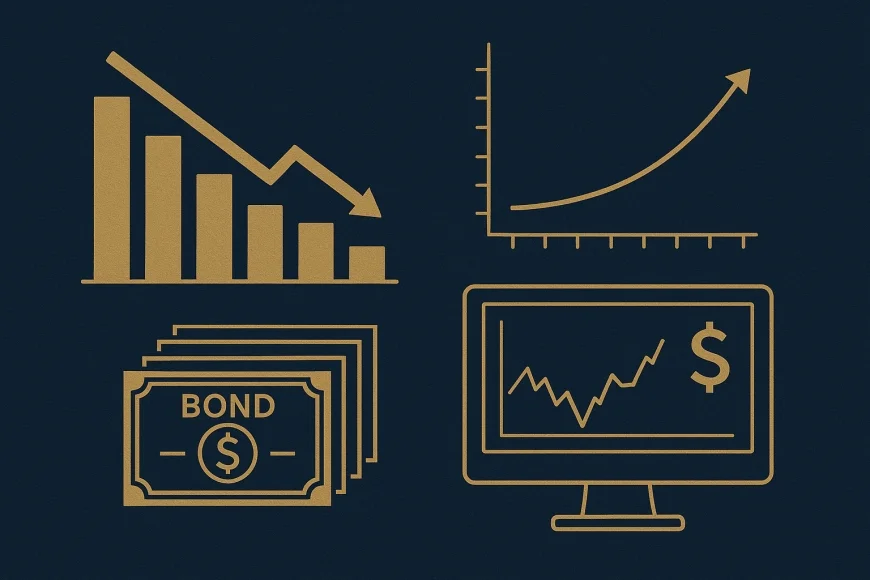
O gráfico conceitual abaixo apresenta três trajetórias possíveis para uma dívida que parte de um patamar próximo de 86% do PIB. Ele não substitui uma série oficial nem representa uma previsão numérica. A função é mostrar a direção provável de cada cenário.
| Cenário | Trajetória | Leitura econômica |
|---|---|---|
| Ajuste fiscal | Curva estabiliza e depois inclina para baixo | Resultado primário melhora, prêmio de risco recua gradualmente e o custo de financiamento perde pressão. |
| Política atual | Curva permanece elevada, com oscilação | Receitas e despesas ficam próximas do equilíbrio, mas juros e indexadores mantêm a dívida sensível. |
| Desaceleração intensa | Curva inclina para cima | PIB cresce menos, arrecadação perde ritmo e o mercado pode exigir remuneração maior. |
Observacao GX: nossa regra prática é observar a dívida em duas camadas. Primeiro, a direção do resultado primário. Depois, a velocidade com que os juros médios entram no estoque. Um ajuste fiscal anunciado, mas sem execução verificável, tende a produzir menos confiança do que uma melhora gradual acompanhada por dados oficiais de receitas, despesas e garantias.
Estudo de risco cambial
Avalie exposição, pressão sobre margem e necessidade de proteção em operações de importação e exportação.Abrir estudo →
Três cenários para o próximo presidente
O próximo presidente encontrará escolhas fiscais com efeitos diferentes sobre juros, câmbio e investimento público. A distinção entre cenários ajuda o leitor a separar risco de resultado já observado.
Cenário de ajuste fiscal
Um ajuste fiscal consistente combina controle de despesas, revisão de prioridades e aumento previsível da capacidade de arrecadação. O objetivo não é produzir uma resposta imediata em todos os indicadores, mas convencer o mercado de que a dívida poderá ser estabilizada.
Nesse cenário, a confiança pode reduzir o prêmio exigido nos leilões do Tesouro. Com o tempo, uma curva de juros menos pressionada diminui o custo de captação para companhias e melhora a visibilidade de projetos de longo prazo. A reação, contudo, depende da qualidade das medidas e da execução orçamentária.
O investimento público também ganha espaço quando despesas financeiras crescem mais lentamente. Isso não significa recursos ilimitados. A margem continua condicionada à Receita Corrente Líquida, às regras fiscais, às despesas obrigatórias e aos limites de endividamento de estados e municípios.
Cenário de manutenção da política atual
Se a política fiscal permanecer sem mudanças relevantes, a dívida pode continuar vulnerável a juros, inflação, câmbio e crescimento. A mediana do Focus para a Selic no fim de 2026 era de 13,75% ao ano, conforme boletim de 11 de setembro de 2026, enquanto a mediana para o fim de 2027 era de 12,00% ao ano, na mesma referência.
Essas projeções não são decisões do Banco Central. Elas representam expectativas coletadas no boletim Focus. A Selic vigente informada pelo Copom permanecia em 13,75% ao ano em 20 de setembro de 2026.
Sem uma melhora clara do resultado primário, o mercado pode continuar cobrando prêmio para carregar títulos longos. Empresas que precisam refinanciar dívidas podem adiar projetos, trocar prazos ou aumentar a proteção contra oscilações de juros e câmbio.
Cenário de desaceleração mais intensa
Uma desaceleração forte combina menor crescimento, menor arrecadação e maior dificuldade para cumprir metas fiscais. O governo pode ser pressionado a ampliar gastos para proteger a atividade, enquanto a base de receitas perde velocidade.
O risco aumenta se a desaceleração vier acompanhada de inflação resistente ou desvalorização cambial. Nesse caso, o Banco Central pode manter condições monetárias restritivas por mais tempo, e o Tesouro pode enfrentar custo maior para renovar vencimentos.
O relatório do Tesouro Nacional sobre garantias honradas, publicado em setembro de 2026, também merece atenção. Quando a União executa garantias concedidas em operações de crédito, o compromisso pode pressionar o resultado fiscal e elevar a necessidade de financiamento.
Como o risco fiscal chega às empresas e aos investimentos
O risco fiscal chega ao setor privado por meio do custo do dinheiro, da volatilidade cambial e da incerteza sobre a demanda. A intensidade varia conforme o setor, o prazo contratual e a exposição aos indexadores.
- Empresas endividadas: companhias com dívida pós-fixada sentem mais rapidamente a permanência de juros elevados. Empresas exportadoras podem ter receita em moeda estrangeira, mas continuam expostas a custos locais e ao descasamento entre recebimentos e pagamentos.
- Títulos públicos: o aumento da percepção de risco pode elevar a remuneração exigida em novas emissões e provocar oscilação nos preços de papéis negociados antes do vencimento. O impacto depende do prazo e do indexador.
- Crédito bancário: bancos incorporam custo de captação, risco do tomador e garantias na formação das taxas. Um ambiente fiscal pressionado pode restringir limites ou encurtar prazos.
- Investimento produtivo: projetos com retorno distante ficam mais sensíveis ao custo de capital. A empresa pode preservar caixa e esperar maior clareza antes de contratar uma expansão.
- Câmbio: a PTAX de venda de R$ 5,1575 em 18 de setembro de 2026 serve como referência oficial para contratos e avaliações, mas não elimina a volatilidade intradiária nem substitui uma política de hedge.
Na nossa mesa de câmbio, um caso anonimizado ilustra o mecanismo. Um exportador com recebimentos futuros em moeda estrangeira pode usar uma proteção contratual para reduzir a incerteza sobre o valor em reais. A decisão depende do prazo, da moeda, do fluxo de caixa e das regras aplicáveis, não de uma tentativa de prever a cotação.
O que acompanhar nas fontes oficiais
O investidor e o gestor financeiro devem acompanhar a execução, não apenas anúncios. O Balanço Geral da União fornece uma visão consolidada de patrimônio, orçamento, finanças e caixa. O relatório sobre operações de crédito de estados e municípios ajuda a avaliar riscos subnacionais que podem afetar a percepção sobre o setor público consolidado.
A Receita Corrente Líquida da União funciona como referência para limites fiscais, despesas obrigatórias e capacidade de endividamento. Já o relatório de garantias honradas mostra compromissos que podem sair do plano contingente e entrar no caixa da União.
Também é útil consultar a página de estatísticas e comunicados do Banco Central, as informações da Comissão de Valores Mobiliários e os dados de mercado da B3. Essas fontes ajudam a separar taxa vigente, projeção, preço observado e risco estimado.
Simulador de Custo de Capital
Compare custos de funding e entenda qual estrutura de crédito faz mais sentido para a operação.Calcular custo →
O que define a confiança fiscal
A confiança fiscal resulta da combinação entre regra, execução e transparência. O mercado observa se a arrecadação acompanha o orçamento, se as despesas permanecem controláveis e se passivos contingentes são reconhecidos antes de pressionarem o caixa.
O próximo presidente terá de lidar com a dívida sem reduzir a discussão a uma única taxa. A Selic meta estava em 13,75% ao ano em 20 de setembro de 2026, o CDI estava em 13,65% ao ano em 17 de setembro de 2026 e o IPCA acumulado em 12 meses estava em 4,22% até agosto de 2026. Esses dados formam o ponto de partida, enquanto as medianas do Focus representam expectativas para períodos futuros.
Uma política fiscal crível pode reduzir a pressão sobre juros e câmbio, mas o resultado depende de medidas concretas e do ambiente internacional. Sem melhora do primário, crescimento suficiente ou controle da indexação, a dívida próxima de 86% do PIB continuará sensível a choques.
Para acompanhar a evolução do tema, leia os relatórios do Tesouro, monitore as publicações do Banco Central e compare expectativas com dados realizados. A análise disciplinada evita confundir uma projeção com uma decisão oficial e um preço de mercado com uma garantia de resultado.
Equipe GX Capital, boutique financeira em Porto Alegre/RS, 15+ anos em cambio, credito estruturado, trade finance e wealth management.
Este conteudo e informativo e nao constitui recomendacao de investimento ou solicitacao de servico.
Perguntas frequentes
Por que uma dívida próxima de 86% do PIB preocupa?
Como os juros afetam a dívida pública?
Qual é a diferença entre dado vigente e projeção do Focus?
Como o risco fiscal afeta empresas?
Qual é a Sua Reação?
 Like
0
 Não Curtir
0
 Love
0
 Engraçado
0
 Irritado
0
 Triste
0
 Uau
0