


Desenrola e inadimplência: impactos nas empresas
Entenda como o novo Desenrola pode afetar inadimplência, crédito empresarial, cobrança e capital de giro de PMEs e empresas com recebíveis.
Atualizado em maio/2026. O novo Desenrola pode aliviar parte da pressão sobre famílias endividadas, mas o efeito para empresas depende de como a inadimplência se transmite ao crédito, à cobrança e ao capital de giro.
Para PMEs, fornecedores e negócios com carteira de recebíveis, a pergunta central não é apenas “vai melhorar a economia?”, e sim “como isso altera o risco de recebimento, a concessão de crédito e o custo do dinheiro?”.
O governo busca reduzir o estoque de dívidas, reabilitar consumidores e destravar a circulação de crédito. Na prática, a medida conversa com política monetária, com a oferta bancária e com a saúde financeira das empresas que vendem a prazo.
O que o novo Desenrola muda para empresas
O novo Desenrola tende a reorganizar o fluxo de pagamentos das famílias e pode melhorar, aos poucos, a qualidade da carteira de crédito de bancos, fintechs, varejistas e empresas com vendas parceladas.
Para as empresas, o principal efeito é indireto: menos inadimplência do consumidor pode significar menor perda em duplicatas, cartões, crediários e boletos, além de maior previsibilidade no caixa.
Qual é a lógica da medida
A lógica do governo é simples: diminuir o peso das dívidas vencidas para reativar o consumo e reduzir a pressão sobre o sistema financeiro. Quando o consumidor regulariza parte das pendências, ele volta a acessar crédito e tende a consumir mais.
Isso interessa ao mercado porque inadimplência alta encarece a concessão de crédito, reduz limites e obriga empresas e bancos a apertarem critérios de aprovação.
Na nossa mesa de câmbio e crédito estruturado, vemos esse efeito de forma prática em clientes que dependem de giro rápido: quando o consumidor final atrasa, o fornecedor sente primeiro no prazo médio de recebimento.
Quem pode ser beneficiado de forma mais direta
PMEs com forte exposição ao varejo, serviços recorrentes, educação, saúde, distribuição e e-commerce costumam sentir mais rapidamente qualquer melhora na adimplência das famílias.
Empresas com carteira pulverizada de recebíveis também podem ganhar fôlego, porque pequenas reduções no atraso médio já alteram a necessidade de capital de giro.
- Varejo: menos atraso em carnês, parcelamentos e crediários.
- Serviços: menor cancelamento e maior renovação de contratos mensais.
- Distribuição: melhora na liquidez de clientes revendedores.
- Fintechs e crediários: menor pressão sobre provisões e cobrança.
Observacao GX: em uma carteira de recebíveis com prazo médio de 45 dias, uma redução de apenas 1 ponto percentual na inadimplência pode liberar caixa equivalente a vários dias de faturamento mensal, dependendo da concentração de clientes e da política de cobrança. Essa regra prática ajuda a dimensionar o impacto sem depender apenas do volume nominal de vendas.
Raio-x da inadimplência e do endividamento das famílias
A inadimplência das famílias brasileiras segue elevada em termos históricos, e o endividamento permanece acima do conforto para boa parte da renda. Isso sustenta a demanda por renegociação e mantém o crédito mais seletivo.
Os dados mais acompanhados pelo mercado mostram que a pressão não vem de um único indicador, mas da combinação entre dívida, atraso e comprometimento da renda.
Os números que importam para o crédito empresarial
Segundo o Banco Central, a inadimplência no crédito com recursos livres e a expansão do endividamento das famílias seguem como variáveis-chave para a concessão. Em paralelo, pesquisas de entidades de consumo mostram que uma parcela relevante dos lares brasileiros continua comprometida com dívidas em atraso.
Em linhas gerais, o mercado trabalha com três sinais:
- Endividamento elevado: mais renda comprometida com parcelas e contas recorrentes.
- Inadimplência persistente: atraso recorrente reduz a capacidade de novos pagamentos.
- Crédito seletivo: bancos e financeiras endurecem score, limite e prazo.
Fontes oficiais e de mercado ajudam a acompanhar essa dinâmica. O Banco Central do Brasil publica estatísticas monetárias e de crédito; a série de estatísticas de crédito do BCB é referência para acompanhar inadimplência; e a B3 é relevante para entender a infraestrutura de negociação e registro de recebíveis, especialmente em operações com antecipação.
Do lado da economia, o mercado também observa a política monetária do Copom e a taxa Selic, porque juros altos prolongados tendem a manter a inadimplência sob pressão e a restringir o apetite dos credores.
Por que isso afeta PMEs mais rápido
PMEs normalmente têm menos diversificação de clientes, menor caixa disponível e menos acesso a linhas baratas. Assim, qualquer atraso no recebimento pesa mais do que em grandes companhias.
Quando o consumidor final aperta o orçamento, o efeito chega à PME em cadeia: cai a venda, cresce o prazo de recebimento e aumenta a necessidade de desconto em antecipação de recebíveis.
Empresas com pouca margem acabam trocando crescimento por liquidez. Isso é especialmente visível em negócios que dependem de cartão, boleto parcelado, duplicata e contratos mensais.
MarketingHome.sim_fidc_title
MarketingHome.sim_fidc_descMarketingHome.sim_fidc_cta →
Como isso conversa com política monetária e crédito empresarial
O Desenrola pode ajudar na transmissão do crédito, mas não substitui juros mais baixos, menor volatilidade macroeconômica e melhor estrutura de garantias. Ele atua sobre o estoque de dívida, enquanto a política monetária atua sobre o custo do dinheiro novo.
Em outras palavras, renegociar dívidas pode melhorar a fotografia da inadimplência, mas o fluxo de crédito empresarial continua condicionado à Selic, ao risco percebido e ao apetite dos bancos.
Selic, spread e concessão de crédito
Quando a Selic fica alta, o custo de captação sobe e o spread bancário tende a permanecer elevado. Isso afeta linhas de capital de giro, desconto de duplicatas, antecipação de recebíveis e financiamento de estoque.
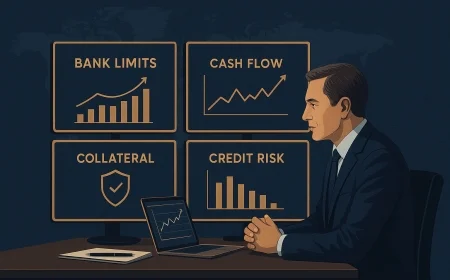
Se o Desenrola reduz a inadimplência das famílias, os bancos podem enxergar menor risco na ponta do consumo. Ainda assim, o repasse para empresas não é automático, porque a instituição também olha garantias, prazo contratual, concentração de clientes e histórico de recebimento.
O histórico da taxa Selic no Banco Central ajuda a entender por que o crédito empresarial pode continuar caro mesmo em um ambiente de renegociação de dívidas.
Travas estruturais que continuam no caminho
Há limitações que o Desenrola não resolve sozinho. Entre elas estão a baixa educação financeira, a renda comprimida, a informalidade, o custo de cobrança e a fragilidade das garantias em parte do crédito PME.
Também pesa a assimetria de informação: bancos e fornecedores nem sempre conseguem distinguir rapidamente quem regularizou a vida financeira de quem apenas adiou o problema.
- Renda pressionada: famílias renegociam, mas ainda têm pouco espaço para novos compromissos.
- Garantias limitadas: empresas pequenas oferecem menos colateral e sofrem mais no crédito.
- Risco de reincidência: sem ajuste de orçamento, a inadimplência pode voltar após a renegociação.
- Cobrança mais cara: recuperar crédito em atraso continua custoso para credores.
Para o mercado, isso significa que a melhora pode ser gradual e heterogênea. Setores com tíquete médio menor e recorrência de compra tendem a reagir antes do que cadeias longas e mais alavancadas.
Recebíveis, cobrança e capital de giro: efeitos práticos
Empresas com carteira de recebíveis sentem o Desenrola na ponta da liquidez, não apenas na estatística macroeconômica. Se o cliente final renegocia dívidas, ele pode voltar a pagar faturas, reduzir atrasos e liberar fluxo de caixa para fornecedores.
O reflexo mais imediato costuma aparecer em três frentes: menor atraso médio, menor necessidade de cobrança intensiva e menor dependência de antecipação de recebíveis.
Exemplo prático: varejo e serviços recorrentes
Imagine uma rede regional de óticas que vende em 10 vezes no crediário e também presta serviços de manutenção. Se parte da base de clientes estava inadimplente, a renegociação pode recuperar parcelas antigas e estabilizar o fluxo de caixa.
Com isso, a empresa pode reduzir o desconto pago para antecipar duplicatas, melhorar o prazo médio de recebimento e negociar melhor com fornecedores. O efeito, porém, só aparece se a empresa mantiver cobrança organizada e política de crédito disciplinada.
Outro caso recorrente é o de uma distribuidora que vende para pequenos lojistas. Se o lojista final melhora de renda e volta a girar estoque, o pedido ao distribuidor cresce, mas a distribuidora ainda precisa controlar concentração, prazo e limite por cliente.
Como a cobrança muda na prática
O Desenrola pode reduzir o volume de negativação em alguns segmentos, mas não elimina a necessidade de cobrança ativa. Pelo contrário: empresas que estruturam régua de cobrança, renegociação e análise de risco tendem a capturar melhor a melhora do ambiente.
Uma boa prática é separar a carteira por perfil de risco, prazo de atraso e capacidade de recuperação. Isso evita tratar um cliente reincidente da mesma forma que um cliente temporariamente pressionado.
- Régua de cobrança: lembretes antes do vencimento e contato escalonado após o atraso.
- Segmentação de carteira: separar clientes por risco, ticket e recorrência.
- Política de crédito: rever limite, prazo e garantias por canal de venda.
- Monitoramento de recebíveis: acompanhar aging, concentração e inadimplência por faixa.
Em empresas com forte dependência de antecipação, qualquer melhora na adimplência pode reduzir a necessidade de vender recebíveis com deságio. Isso melhora margem financeira, mas exige disciplina para não expandir crédito de forma agressiva demais.
Riscos e oportunidades para PMEs e fornecedores
O novo Desenrola abre oportunidades para empresas que sabem ler o ciclo de crédito, mas também traz riscos para quem confundir alívio temporário com mudança estrutural permanente.
O melhor uso da medida é como sinal de reprecificação de risco, e não como autorização para relaxar a análise de crédito.
| Dimensão | Oportunidade | Risco |
|---|---|---|
| Vendas | Recuperação gradual do consumo e do parcelamento | Retomada lenta e desigual entre setores |
| Crédito | Melhora marginal no score de parte dos clientes | Reincidência de atraso após renegociação |
| Recebíveis | Menor necessidade de antecipação com deságio | Excesso de confiança na liquidez futura |
| Cobrança | Mais acordos e recuperação de carteira | Aumento de custo operacional se a régua for mal calibrada |
| Capital de giro | Alívio em prazo médio de recebimento | Uso inadequado do caixa liberado em vez de reforço de reserva |
Em termos estratégicos, o ganho mais relevante está em empresas que conseguem transformar melhora de recebimento em fôlego operacional. Isso vale para estoques, folha, impostos e negociação com fornecedores.
Já o risco mais comum é antecipar expansão de crédito ao consumidor antes de consolidar a melhora da renda disponível. Quando isso acontece, a inadimplência volta a subir e o ciclo recomeça com custo maior.
Observacao GX: nossa regra prática para PMEs com carteira pulverizada é simples: se a empresa depende de antecipação para cobrir mais de 20% do capital de giro recorrente, qualquer mudança na inadimplência do consumidor precisa ser testada em cenário conservador antes de ampliar limite comercial.
MarketingHome.sim_fx_title
MarketingHome.sim_fx_descMarketingHome.sim_fx_cta →
O que observar daqui para frente
O impacto do Desenrola deve ser acompanhado por indicadores de inadimplência, concessão de crédito, comprometimento de renda e evolução da Selic. Esses quatro vetores ajudam a medir se a melhora é real ou apenas pontual.
Para empresas, o foco deve estar menos no anúncio e mais na execução: como a carteira reage, como o caixa responde e como a política de crédito precisa ser ajustada.
- Indicadores do Banco Central: inadimplência, saldo de crédito e custo médio das operações.
- Política monetária: trajetória da Selic e comunicação do Copom.
- Mercado de recebíveis: prazo, deságio e qualidade dos sacados.
- Consumo das famílias: renda disponível, emprego e renegociação de dívidas.
Para quem opera com capital de giro, a leitura correta é estratégica: um ambiente com menos inadimplência pode abrir espaço para crédito mais saudável, mas só empresas com disciplina financeira capturam esse benefício sem aumentar o risco.
Se a sua operação depende de recebíveis, vale revisar limite por cliente, prazo médio, concentração de sacados e necessidade de cobertura. Em ciclos de transição, a diferença entre crescer com segurança e crescer pressionado costuma estar na qualidade da análise.
Banco Central do Brasil | CVM | ANBIMA
Equipe GX Capital — boutique financeira em Porto Alegre/RS, 15+ anos em cambio, credito estruturado, trade finance e wealth management
Este conteudo e informativo e nao constitui recomendacao de investimento ou solicitacao de servico.
Perguntas frequentes
O que o novo Desenrola pode mudar para as empresas?
Quais empresas podem ser beneficiadas pelo novo Desenrola?
Por que a inadimplência afeta as PMEs mais rapidamente?
O novo Desenrola reduz o custo do crédito empresarial?
Qual é a Sua Reação?
 Like
0
 Não Curtir
0
 Love
0
 Engraçado
0
 Irritado
0
 Triste
0
 Uau
0