
Décimo terceiro: impacto na economia e no bolso
Entenda quem recebe o décimo terceiro, quando caem as parcelas e como o benefício pode influenciar o consumo, as contas pessoais e a atividade econômica.
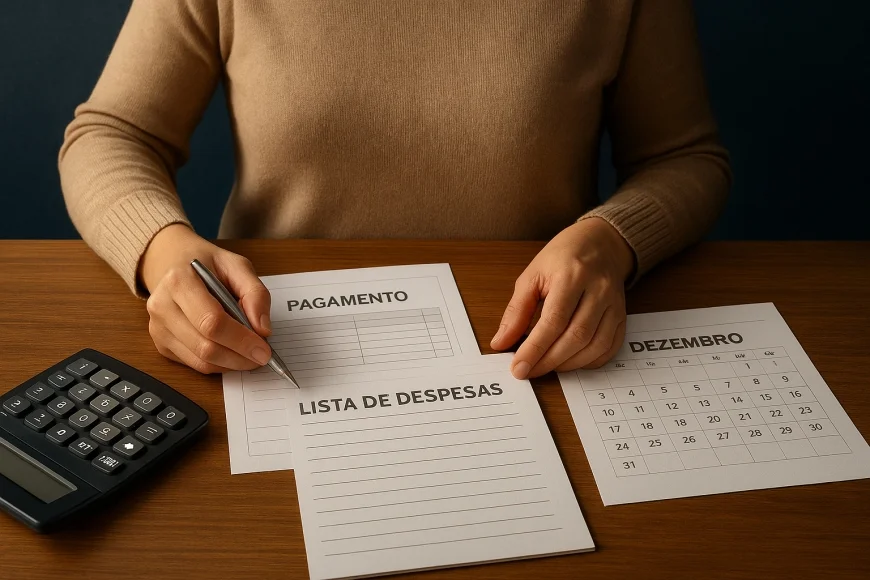
O décimo terceiro salário ajuda a organizar as contas de fim de ano e pode movimentar o comércio. Atualizado em novembro/2026, este guia explica quem tem direito, quando cada parcela deve ser paga e como o benefício repercute na economia e nas escolhas de cada pessoa.
Quem tem direito ao décimo terceiro salário?
O décimo terceiro é um direito trabalhista que corresponde a uma remuneração adicional anual, calculada conforme o tempo de trabalho no ano. A Lei nº 4.090, de 1962, instituiu o benefício, e a Lei nº 4.749, de 1965, estabeleceu regras para o pagamento em parcelas.
Em geral, recebem o benefício os trabalhadores com carteira assinada, incluindo empregados domésticos, rurais e trabalhadores avulsos. Aposentados e pensionistas do INSS também podem ter direito ao abono anual, conforme as regras previdenciárias aplicáveis. A situação concreta depende do vínculo e das condições previstas em lei.
Para o cálculo proporcional, cada mês com pelo menos quinze dias de trabalho conta como um mês de serviço, conforme a legislação do décimo terceiro. Assim, quem não trabalhou o ano inteiro pode receber uma fração do salário, em vez do valor integral. Faltas injustificadas podem afetar a contagem, nos termos das regras trabalhistas.
A base de cálculo costuma considerar a remuneração devida ao trabalhador e pode incluir parcelas salariais variáveis, conforme o caso. Comissões e adicionais, por exemplo, podem exigir apuração específica. O empregador deve considerar as regras legais e os registros da folha, e o trabalhador pode consultar o demonstrativo de pagamento para conferir os valores.
As fontes oficiais ajudam a esclarecer situações particulares. Consulte as orientações do Ministério do Trabalho e Emprego, as normas disponíveis na Lei nº 4.090 no Portal da Legislação e as informações do INSS para aposentados e pensionistas.
Quando são pagas as parcelas do décimo terceiro?
A legislação prevê o pagamento do décimo terceiro em duas parcelas: a primeira deve ser paga até 30 de novembro, e a segunda, até 20 de dezembro de cada ano. Em 2026, esses prazos correspondem a 30 de novembro de 2026 e 20 de dezembro de 2026.
A primeira parcela costuma corresponder a metade do valor calculado, sem o desconto do Imposto de Renda e da contribuição previdenciária que podem incidir no benefício. A segunda parcela completa o pagamento, com os descontos aplicáveis apurados conforme as regras vigentes. O valor líquido, portanto, pode ser menor que a soma bruta das parcelas.
O empregador pode antecipar a primeira parcela, inclusive em situações previstas nas regras trabalhistas, mas deve respeitar o prazo legal para o pagamento. Para quem recebe benefício previdenciário, o calendário e a forma de pagamento podem seguir regras próprias do INSS; por isso, é melhor verificar o extrato e as comunicações oficiais relativas ao benefício.
| Etapa | Prazo em 2026 | O que observar |
|---|---|---|
| Primeira parcela | Até 30 de novembro de 2026 | Adiantamento de parte do benefício, conforme o cálculo aplicável. |
| Segunda parcela | Até 20 de dezembro de 2026 | Complemento do valor, com os descontos legais quando cabíveis. |
Se o depósito não ocorrer dentro do prazo aplicável, o trabalhador pode procurar o setor responsável pela folha e solicitar esclarecimentos. Persistindo a dúvida, os canais oficiais do Ministério do Trabalho e Emprego podem orientar sobre os procedimentos disponíveis. Guarde demonstrativos e registros de pagamento para facilitar a conferência.
Raio-X da Carteira de Investimentos
Compare o job do dinheiro com o mix atual: tese, liquidez, concentração e empilhamento. Sem login e sem transferir a carteira.Fazer o raio-x →
Como o décimo terceiro repercute no comércio e na economia?
O décimo terceiro injeta renda nas famílias em uma época de compras e despesas concentradas, o que pode favorecer o consumo e a atividade econômica. O tamanho desse efeito depende de fatores como endividamento, renda, confiança e prioridades de cada família.
Parte do dinheiro pode chegar ao comércio por meio de compras de fim de ano, presentes, alimentação e outros gastos. Outra parte pode ser direcionada ao pagamento de contas atrasadas, parcelas de empréstimos ou despesas essenciais. Quando uma família quita uma dívida, o valor não se transforma necessariamente em uma nova compra imediata, embora possa aliviar compromissos futuros.
Empresas também podem sentir efeitos indiretos. Mais movimento em lojas e serviços pode elevar a procura por produtos e influenciar o planejamento de estoques e equipes. O resultado não é igual para todos os setores nem se repete automaticamente a cada ano: depende do comportamento dos consumidores e das condições econômicas do período.
Não há, nos dados verificados disponíveis para este artigo, uma estimativa atualizada e atribuída do volume total de recursos do décimo terceiro em 2026. Por isso, não apresentamos um valor agregado como se fosse dado confirmado. Uma projeção de mercado, quando disponível, deve ser identificada como estimativa, com fonte e data, e não tratada como resultado certo.
O contexto econômico influencia o poder de compra, mas não determina sozinho o uso do benefício. Na data de referência de 19 de novembro de 2026, o CDI vigente era de 13,65% ao ano, segundo o Banco Central, e o IPCA acumulado em doze meses até 1º de outubro de 2026 era de 4,63%, segundo o IBGE via Banco Central. Esses indicadores descrevem aspectos distintos da economia e não garantem o resultado de uma decisão individual.
Observação GX: para entender o efeito do benefício, observe primeiro para onde ele vai. Se a família usa o recurso para quitar uma conta, o impacto imediato aparece na redução de um compromisso; se faz uma compra, aparece como demanda no comércio. Esse caminho ajuda a separar o efeito sobre o orçamento doméstico do efeito agregado sobre as vendas, sem presumir que todo o valor recebido será consumido.
O que fazer com o décimo terceiro: dívida, poupança ou consumo?
O uso do décimo terceiro depende das contas, dos compromissos e dos objetivos de cada pessoa. Comparar as alternativas com base no prazo e no efeito sobre o orçamento pode tornar a escolha mais clara, sem existir uma resposta única para todas as famílias.
| Uso possível | Efeito imediato | Ponto a considerar |
|---|---|---|
| Quitar dívidas | Reduz ou encerra um compromisso financeiro. | Confira o saldo, os encargos e as condições para antecipar o pagamento. |
| Formar reserva | Preserva recursos para despesas futuras ou imprevistos. | A disponibilidade e o acesso ao dinheiro variam conforme a forma escolhida para guardá-lo. |
| Consumir | Atende compras e gastos planejados. | Considere as despesas já previstas e o efeito da compra no orçamento dos meses seguintes. |
Uma regra prática é listar primeiro os compromissos que vencem no curto prazo e separar o que precisa permanecer disponível para despesas essenciais. Depois, compare o custo de uma dívida com as condições oferecidas para quitá-la e com a necessidade de manter uma reserva acessível. Essa sequência organiza a decisão, mas não substitui a avaliação da situação pessoal.
Quando a prioridade pode ser quitar uma dívida
Se há contas vencidas ou parcelas que pressionam o orçamento, o décimo terceiro pode ajudar a reduzir esse peso. Antes de pagar, confirme o valor atualizado e peça informação sobre eventual desconto para quitação. A escolha depende dos encargos, das condições negociadas e da necessidade de manter dinheiro para despesas próximas.
Quando pode fazer sentido preservar parte do valor
Quem tem gastos previsíveis nos próximos meses pode considerar guardar uma parte do benefício para essas obrigações. A reserva também pode ajudar a lidar com imprevistos, mas a forma de mantê-la depende da necessidade de acesso, do prazo e das condições do produto escolhido. Não há garantia de que uma opção seja adequada para todas as pessoas.
Como planejar compras sem comprometer o orçamento
Para quem pretende consumir, uma lista de prioridades e um limite de gasto ajudam a evitar que compras de fim de ano criem compromissos difíceis de manter depois. Verifique o preço total, as condições de pagamento e o impacto das parcelas no orçamento seguinte. O comércio pode se beneficiar das compras, mas a decisão individual precisa considerar a capacidade de pagamento.
As alternativas não são necessariamente excludentes. Uma pessoa pode destinar parte do valor a uma dívida, reservar outra parte para despesas futuras e usar o restante em compras planejadas. O equilíbrio depende da renda, dos compromissos já assumidos e das necessidades da família, não de uma fórmula universal.
Quanto rende o seu dinheiro
Renda mensal bruta e líquida na poupança, CDB, LCI/LCA, Tesouro e FIIs — e quanto retirar sem perder poder de compra.Calcular minha renda →
Como conferir o pagamento e organizar as contas?
O trabalhador pode conferir o décimo terceiro comparando o demonstrativo de pagamento com o período trabalhado, a remuneração considerada e os descontos apresentados. Se houver comissões ou remuneração variável, a apuração pode exigir atenção adicional e esclarecimento do empregador.
Para aposentados e pensionistas, o extrato do benefício e os canais do INSS informam os valores efetivamente creditados. Regras específicas podem mudar conforme o benefício ou a situação do segurado. Em caso de dúvida, consulte diretamente a fonte oficial antes de tomar uma decisão baseada em informação de terceiros.
- Confira as datas e os valores informados pelo empregador ou pelo INSS.
- Separe despesas com vencimento próximo das compras que podem esperar.
- Leia as condições de quitação antes de antecipar uma dívida.
- Evite comprometer renda futura sem conferir o custo total do pagamento.
O décimo terceiro combina um direito trabalhista com uma entrada de recursos que pode ajudar o orçamento e movimentar a economia. Saber quem recebe, conferir os prazos e comparar os usos possíveis permite tomar decisões mais conscientes, respeitando a realidade de cada pessoa.
Leia também os conteúdos da GX Capital sobre orçamento, crédito e organização financeira para entender outros aspectos das decisões que afetam o seu dinheiro.
Equipe GX Capital, boutique financeira em Porto Alegre/RS, 15+ anos em câmbio, crédito estruturado, trade finance e wealth management.
Este conteúdo é informativo e não constitui recomendação de investimento ou solicitação de serviço.
Perguntas frequentes
Quando o décimo terceiro deve ser pago?
Quem tem direito ao décimo terceiro salário?
Como o décimo terceiro pode movimentar a economia?
É melhor usar o décimo terceiro para pagar dívidas ou poupar?
Qual é a Sua Reação?
 Like
0
 Não Curtir
0
 Love
0
 Engraçado
0
 Irritado
0
 Triste
0
 Uau
0