
Consórcio: como fatores comportamentais influenciam escolhas
Entenda como objetivos, expectativas e percepção de prazo afetam a decisão pelo consórcio, quais custos avaliar e como comparar a modalidade ao financiamento.
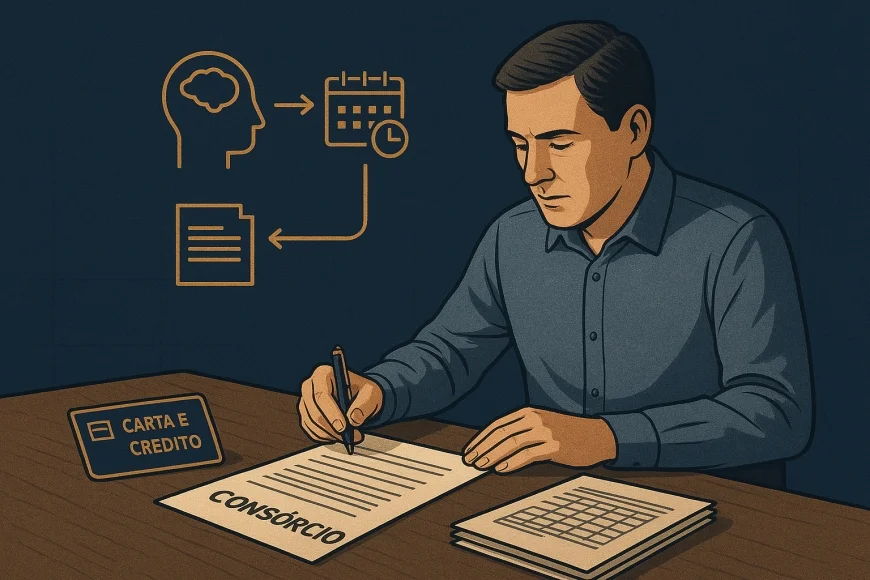
Consórcio é uma forma de comprar um bem ou serviço por meio de um grupo, mas a decisão de entrar também depende de objetivos, expectativas e percepção do prazo. Entender esses fatores ajuda a avaliar as regras e os custos antes de assumir compromissos. Atualizado em novembro/2026.
Na linguagem da praxeologia, as pessoas agem para alcançar objetivos que consideram importantes. Aplicada à escolha financeira, essa ideia ajuda a perguntar o que a pessoa pretende obter, quais alternativas considera e como interpreta o tempo até poder usar o crédito. Ela não permite prever com certeza o comportamento de cada participante.
O que fatores praxeológicos explicam na escolha do consórcio
Fatores praxeológicos ajudam a entender como objetivos e expectativas orientam uma decisão, sem provar que uma opção serve para todos. A escolha depende da situação de cada pessoa e das informações que ela tem ao decidir.
Praxeologia é o estudo da ação humana intencional. Em termos simples, uma pessoa escolhe porque espera que determinada alternativa a aproxime de um objetivo. Na decisão sobre consórcio, o objetivo pode ser comprar um veículo, planejar uma reforma ou adquirir outro bem, mas a motivação, a capacidade de esperar e a tolerância à incerteza variam.
Essa explicação é uma lente, não uma conclusão automática sobre o produto. Ela não demonstra que o consórcio seja econômico, que a contemplação ocorrerá em certa data ou que quem entra tenha maior disciplina. Para atribuir uma conclusão a um estudo específico, o redator deve consultar o estudo original e conferir sua pergunta de pesquisa, método, amostra e limites. Só devem ser apresentadas como resultados as conclusões efetivamente sustentadas pelo material.
Objetivos: o que a pessoa quer realizar
O objetivo pode ser concreto, como substituir um veículo que já não atende às necessidades, ou mais aberto, como planejar uma compra futura. Essa diferença importa: uma necessidade com prazo definido pode exigir acesso ao crédito em momento previsível, enquanto um objetivo flexível pode admitir maior espera. O consórcio não elimina essa diferença entre necessidades.
Também convém separar o objetivo do meio escolhido. Querer comprar um bem não significa que o consórcio seja a única alternativa. A pessoa pode comparar formas de pagamento, adiar a compra ou rever o valor pretendido, conforme suas condições e prioridades. A análise começa pelo objetivo e só depois passa às características contratuais.
Expectativas: o que a pessoa acredita que vai acontecer
Uma expectativa pode ser formada por relatos de conhecidos, publicidade ou leitura das regras do grupo. A contemplação, porém, não deve ser tratada como certa em uma data específica sem que o contrato e as regras aplicáveis sustentem essa afirmação. A pessoa precisa distinguir o que espera do que o instrumento efetivamente garante.
Uma expectativa otimista sobre o prazo pode levar alguém a comprometer recursos que talvez precise para outra finalidade. Uma expectativa mais cautelosa pode estimular a verificação das condições antes da adesão. Em ambos os casos, a decisão melhora quando a pessoa registra o que sabe, o que apenas supõe e quais consequências teria uma espera maior que a imaginada.
Percepção de prazo: como a espera pesa na decisão
A espera não tem o mesmo significado para todos. Quem pode adiar a compra pode avaliar o consórcio de maneira diferente de quem precisa do bem em breve. A diferença está na urgência pessoal, não em uma promessa de contemplação em determinado momento.
Por isso, vale testar cenários sem inventar uma data de recebimento da carta de crédito: o que acontece se a contemplação vier antes do esperado, se ocorrer mais tarde ou se não coincidir com a necessidade? A resposta revela se a pessoa tem alternativas e se consegue manter os pagamentos enquanto aguarda, sem depender de um desfecho incerto.
Como funcionam custos, contemplação e carta de crédito
O consórcio reúne participantes em um grupo e prevê regras para contribuições e contemplações; o contrato define custos e condições. Antes de aderir, a pessoa deve conferir os documentos e não presumir quando receberá a carta de crédito.
O Banco Central do Brasil explica a atividade de consórcios e informa sobre a atuação das administradoras autorizadas. A página do Banco Central sobre consórcios é um ponto de partida para entender o papel da administradora e buscar informações oficiais. A Lei nº 11.795/2008 disciplina o sistema de consórcios; consulte o texto da Lei dos Consórcios no Planalto para verificar o marco legal.
Leia o custo total, não só o valor da parcela
A parcela não deve ser confundida com o custo total do compromisso. A proposta e o contrato precisam ser examinados para identificar a taxa de administração, eventuais componentes de fundo de reserva, seguros se contratados ou previstos e outras cobranças aplicáveis. A existência e a forma de cobrança dependem das condições do plano.
Peça a discriminação dos valores e verifique como as contribuições podem mudar, quais são as consequências do atraso e o que ocorre em caso de desistência ou exclusão. Não conclua que uma parcela inicial representa o desembolso de todo o período. Se algum item estiver pouco claro, solicite explicação por escrito à administradora antes de aderir.
Contemplação não é uma data garantida
A contemplação permite ao consorciado acessar a carta de crédito segundo as regras do grupo e as condições contratuais. Ela pode ocorrer por sorteio ou lance, conforme o funcionamento previsto para aquele plano. A possibilidade de ofertar lance não equivale a uma garantia de contemplação, e a disponibilidade da carta não deve ser presumida para uma data escolhida pelo participante.
Depois de contemplada, a pessoa ainda precisa cumprir os procedimentos previstos para utilizar o crédito, como apresentar documentos e atender às exigências aplicáveis. Confira no contrato os critérios de análise, os bens ou serviços aceitos, a validade e o processo de liberação. A carta de crédito é um instrumento de compra sujeito a regras, não dinheiro de uso irrestrito.
Perguntas úteis antes de assinar
- Qual objetivo a adesão pretende atender e quão flexível é o momento da compra?
- Quais cobranças aparecem no contrato e como são explicadas na proposta?
- Como funcionam sorteios, lances e a contemplação no grupo específico?
- Quais documentos e condições são necessários para usar a carta de crédito?
- O que acontece se a pessoa atrasar pagamentos, desistir ou deixar de participar?
- Há uma alternativa caso a contemplação não coincida com a necessidade de compra?
Essas perguntas ajudam a converter uma expectativa vaga em verificações concretas. A administradora deve esclarecer as regras do produto que oferece; a pessoa interessada deve conferir se as respostas correspondem ao contrato e aos documentos entregues.
Simulador de Consórcio Imobiliário
Veja parcela, lance e o comparativo com o financiamento no mesmo prazo. O especialista escolhe o grupo.Simular consórcio →
Consórcio ou financiamento: compare critérios verificáveis
Consórcio e financiamento têm regras e formas de acesso ao crédito diferentes; a comparação deve considerar contrato, custos e prazo de uso, sem declarar uma modalidade superior para todas as pessoas.
No financiamento, uma instituição concede crédito para uma aquisição conforme análise e contrato. No consórcio, a participação ocorre em grupo, com contemplação regida pelas condições do plano. A tabela resume pontos que podem ser verificados nos documentos de cada alternativa. Os detalhes variam conforme a instituição e o contrato.
| Critério | Consórcio | Financiamento |
|---|---|---|
| Acesso ao crédito | Depende da contemplação e do cumprimento das regras do grupo. | Depende de aprovação, contratação e condições de liberação do crédito. |
| Momento de uso | Incerto para o participante; confira sorteios, lances e demais regras. | Definido pelo processo de contratação e liberação previsto pela instituição. |
| Custos a verificar | Taxa de administração e demais cobranças previstas no plano. | Taxas, encargos e demais valores discriminados na proposta e no contrato. |
| Documento central | Contrato de adesão e regras do grupo. | Contrato de crédito e demonstrativo das condições financeiras. |
| Ponto de atenção | Não conte com carta de crédito em data certa sem respaldo contratual. | Confira o custo total, as condições de pagamento e as consequências do atraso. |
A comparação não termina na taxa ou no valor da parcela. O consumidor deve observar o custo total, as condições de acesso ao crédito e o efeito de cada prazo sobre o objetivo que pretende atender. O Banco Central mantém orientações sobre consórcios; para dúvidas de consumo e análise de contratos, também é possível consultar os canais oficiais de defesa do consumidor, como o portal de direitos do consumidor do governo federal.
Evite comparar uma proposta de consórcio com uma simulação de financiamento que use premissas diferentes. Confira se os valores considerados, o bem pretendido, os encargos incluídos e as condições de pagamento são comparáveis. Quando uma informação não estiver discriminada, peça esclarecimento antes de tomar a decisão.
Exemplo prático para avaliar a decisão
Um exemplo hipotético mostra como objetivo, expectativa e prazo podem alterar a avaliação sem determinar uma resposta universal. A pessoa deve testar a decisão diante das próprias condições e das regras reais do produto.
Imagine Marina, que pretende trocar de veículo, mas ainda consegue organizar a compra sem uma data rígida. Ela avalia uma proposta de consórcio e um financiamento. Antes de escolher, registra o momento em que gostaria de usar o veículo, o que faria se a contemplação demorasse e quais custos consegue identificar em cada contrato. Não presume que será contemplada quando deseja.
Se Marina concluir que precisa do veículo em uma data próxima, a incerteza de contemplação pode ser decisiva para sua avaliação. Se puder esperar e o contrato atender às suas necessidades, ela ainda terá de pesar os custos e as regras. Esse exemplo não indica qual alternativa deve escolher: mostra quais perguntas podem mudar a decisão.
Observacao GX: use a regra prática do prazo de falha: escreva qual seria o último momento em que a compra ainda atende ao objetivo e pergunte o que fará se o crédito não estiver disponível até então. Se não houver alternativa aceitável, a decisão não pode depender de uma data de contemplação presumida. Essa verificação conecta expectativa e prazo a uma consequência concreta, antes da assinatura.
A pessoa também pode anotar o que sustenta cada expectativa. Uma afirmação da proposta deve ser confirmada no contrato; um relato de conhecido não substitui as regras do grupo. Essa separação simples ajuda a evitar que uma impressão seja confundida com uma condição garantida.
Estudo de risco cambial
Avalie exposição, pressão sobre margem e necessidade de proteção em operações de importação e exportação.Abrir estudo →
Glossário e próximos passos antes da adesão
Conhecer os termos do consórcio facilita a leitura do contrato, mas não substitui a conferência das condições específicas do grupo e da administradora.
- Administradora: empresa responsável por organizar e administrar o grupo, conforme as normas aplicáveis.
- Grupo: conjunto de participantes reunidos sob regras e condições contratuais comuns.
- Contemplação: evento que permite ao consorciado acessar o crédito, observadas as regras do grupo e os procedimentos aplicáveis.
- Lance: oferta feita pelo participante conforme as regras do plano, sem garantia automática de contemplação.
- Carta de crédito: instrumento que representa o crédito disponibilizado após a contemplação e o atendimento das condições previstas.
- Praxeologia: estudo da ação humana intencional; aqui, uma forma simples de analisar objetivos, expectativas e escolhas.
Antes de aderir, confira se a administradora está autorizada, leia a proposta junto com o contrato e guarde as respostas recebidas. Verifique custos, regras de contemplação, condições para usar o crédito e consequências de atraso ou saída do grupo. Se estiver analisando um estudo sobre comportamento, retorne ao texto original e não atribua a ele conclusões que não estejam demonstradas.
Uma escolha consciente começa por reconhecer o que é conhecido e o que permanece incerto. Compare condições verificáveis, considere o prazo real do seu objetivo e procure orientação adequada se não compreender uma cláusula. A decisão deve refletir suas circunstâncias, não uma promessa genérica sobre o produto.
Equipe GX Capital, boutique financeira em Porto Alegre/RS, com 15+ anos de atuação em câmbio, crédito estruturado, trade finance e wealth management, experiência acumulada até novembro/2026.
Este conteúdo é informativo e não constitui recomendação de investimento ou solicitação de serviço.
Perguntas frequentes
O que fatores praxeológicos têm a ver com consórcio?
A contemplação no consórcio acontece em uma data garantida?
Quais custos devo conferir antes de entrar em um consórcio?
Como comparar consórcio e financiamento?
Qual é a Sua Reação?
 Like
0
 Não Curtir
0
 Love
0
 Engraçado
0
 Irritado
0
 Triste
0
 Uau
0