
BC e padrões globais: o que pode mudar
Entenda o que significa alinhar a contabilidade do Banco Central a padrões globais, quem pode ser afetado e por que prazos dependem do texto oficial.
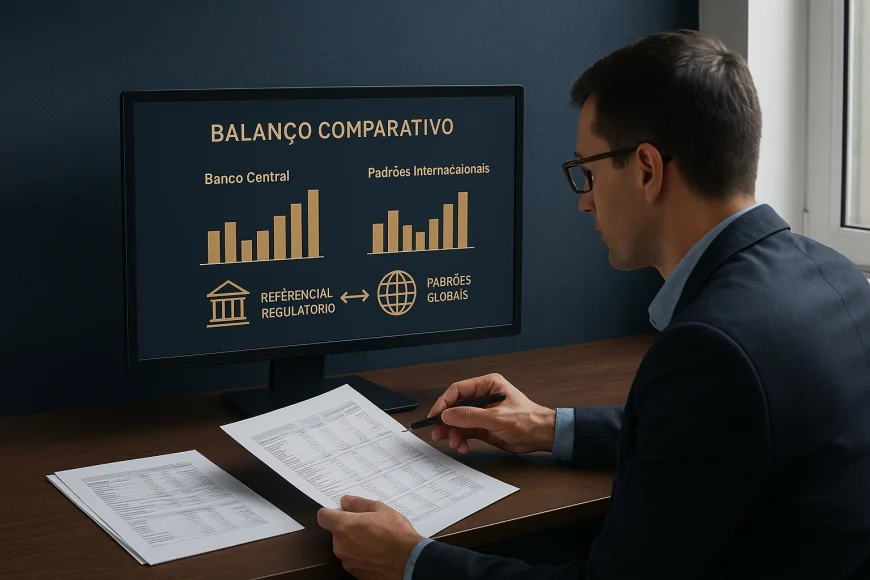
Atualizado em outubro/2026. A proposta de novas regras contábeis do Banco Central pode aproximar a forma como instituições financeiras registram e apresentam informações dos padrões internacionais. Para entender o alcance da mudança, porém, é preciso consultar o texto oficial: os dados disponíveis para este artigo não identificam quais normas ou demonstrações seriam alteradas, quem estaria sujeito às regras nem os prazos de consulta e implementação.
Essa distinção evita transformar uma possibilidade regulatória em fato consumado. A convergência contábil trata de critérios de reconhecimento, mensuração, apresentação ou divulgação. Por si só, não significa mudança automática no capital regulatório, na oferta de crédito ou na rentabilidade de uma instituição.
O que significa alinhar regras contábeis a padrões globais
Alinhar regras contábeis significa aproximar critérios de registro e apresentação para que informações financeiras possam ser interpretadas de maneira mais comparável entre instituições e jurisdições. O efeito depende do conteúdo de cada regra, não apenas do rótulo de convergência.
Na prática, normas contábeis orientam como uma entidade reconhece uma operação, atribui valor a ativos e passivos e explica seus resultados. Padrões internacionais, como os emitidos pelo International Accounting Standards Board (IASB), oferecem referências utilizadas em diferentes países. A aplicação local, contudo, depende das normas e determinações de cada autoridade competente.
No Brasil, o Banco Central do Brasil (BCB) e o Conselho Monetário Nacional (CMN) participam da regulação aplicável a instituições financeiras, conforme suas atribuições. Uma proposta do BC precisa ser lida em seu próprio contexto: o órgão, o conjunto de entidades alcançadas e as regras específicas constam dos documentos oficiais, não podem ser deduzidos apenas pela expressão “alinhamento a padrões globais”.
Convergência não significa identidade automática
Uma regra brasileira pode se aproximar de uma referência internacional e ainda manter adaptações locais. Diferenças na legislação, na supervisão e nas características do mercado podem exigir tratamento próprio. Por isso, “convergente” não quer dizer que toda instituição brasileira passará a usar, sem ressalvas, o mesmo conjunto de demonstrações adotado em outros países.
Para avaliar uma proposta, o leitor deve localizar o ato normativo e verificar seu objeto, as entidades abrangidas, as disposições transitórias e a data prevista para vigência. Sem esses elementos, qualquer lista de normas afetadas ou cronograma seria especulativa.
Quem pode ser afetado pelas novas regras contábeis
O público diretamente afetado depende do campo de aplicação descrito no texto do Banco Central. Sem a proposta original, não é possível afirmar quais instituições, demonstrações ou operações estarão incluídas.
Em geral, uma regra contábil dirigida a entidades supervisionadas pode exigir que áreas financeiras, contábeis, de tecnologia, controles internos e auditoria revisem procedimentos. Isso é uma possibilidade operacional geral, não a descrição confirmada desta proposta. O documento oficial deve indicar se há alcance direto sobre instituições financeiras ou se a medida também envolve outras categorias.
Investidores e analistas podem acompanhar alterações na apresentação dos balanços, mas precisam separar mudança de apresentação de mudança econômica. Se uma instituição passa a classificar ou divulgar uma informação de outra maneira, o leitor deve verificar se o documento também altera reconhecimento e mensuração ou apenas a forma de expor os dados.
Empresas que não estejam sujeitas diretamente à regra podem sentir efeitos informacionais indiretos, por exemplo, ao comparar resultados de bancos que mantêm relações comerciais com elas. Isso não permite concluir que contratos de crédito, limites ou preços serão alterados. Tais consequências dependeriam de outras decisões e de fundamentos específicos, que não estão descritos nos dados disponíveis.
Estudo de risco cambial
Avalie exposição, pressão sobre margem e necessidade de proteção em operações de importação e exportação.Abrir estudo →
Como a comparabilidade pode facilitar a leitura de balanços
Critérios comparáveis ajudam o leitor a distinguir diferenças de desempenho de diferenças na forma de contabilizar uma operação. O benefício depende de divulgação suficiente e de uma transição que permita entender o que mudou.
Imagine que duas instituições tenham exposições econômicas semelhantes, mas apresentem determinada informação em linhas diferentes ou usem critérios distintos para explicar sua mensuração. Um investidor pode ter dificuldade para comparar os balanços. Se uma norma aproximar definições e divulgações, a leitura pode ficar mais direta. Esse exemplo é ilustrativo e não afirma que a proposta do BC alterará uma rubrica específica.
A comparação ainda exige cuidado. O leitor precisa observar o período coberto, as políticas contábeis adotadas, as notas explicativas e eventuais mudanças de critério. Uma demonstração mais padronizada não elimina diferenças de modelo de negócio, composição de ativos, perfil de risco ou qualidade das informações divulgadas.
Observação GX: uma regra prática para analisar qualquer mudança contábil é comparar a mesma entidade antes e depois da transição e, em seguida, conferir se a variação decorre de novo critério, de alteração econômica ou de ambos. Procure reconciliações e notas explicativas; sem elas, uma diferença entre períodos pode parecer melhora ou piora operacional quando resulta, total ou parcialmente, de apresentação distinta.
O que se sabe sobre a proposta e quais são os próximos passos
Os dados fornecidos para este artigo não incluem o ato original, o número do processo, as normas alcançadas, o prazo de consulta pública ou o cronograma de implementação. Portanto, não há base para atribuir datas, obrigações específicas ou etapas regulatórias à proposta.
O quadro resume essa limitação e indica o que o leitor precisa confirmar diretamente nos documentos oficiais. “Não informado” significa que o material disponível para esta publicação não traz o dado, não que o Banco Central necessariamente deixou de publicá-lo.
| Aspecto | Situação disponível | O que confirmar |
|---|---|---|
| Regra vigente | Não identificada nos dados fornecidos | Normas contábeis atualmente aplicáveis ao tema |
| Mudança proposta | O tema é aproximação a padrões globais, sem detalhamento técnico disponível | Normas, demonstrações, critérios e entidades abrangidas |
| Consulta | Prazo não informado | Documento de consulta e período para contribuições |
| Implementação | Cronograma não informado | Vigência, transição e eventuais obrigações de adaptação |
O caminho mais seguro é procurar a publicação correspondente nos canais oficiais do BCB e verificar se o documento é uma consulta pública, uma proposta normativa ou uma norma já aprovada. Essas etapas têm efeitos diferentes. Uma consulta abre espaço para contribuições; uma proposta ainda pode mudar; uma norma publicada define obrigações conforme seu texto e sua vigência.
O leitor também pode consultar as referências institucionais do Banco Central do Brasil, as informações sobre padrões internacionais no IFRS Foundation e as publicações do Banco de Compensações Internacionais (BIS). Esses canais ajudam a contextualizar regulação e padrões, mas não substituem a leitura do ato específico do BC.
Simulador de Custo de Capital
Compare custos de funding e entenda qual estrutura de crédito faz mais sentido para a operação.Calcular custo →
O que a convergência contábil não muda automaticamente
A aproximação entre critérios contábeis e padrões internacionais não altera, por definição, capital regulatório, concessão de crédito ou rentabilidade. Para afirmar qualquer um desses efeitos, é necessário que o texto aplicável os determine ou que uma análise fundamentada demonstre como a mudança contábil se relaciona com outras regras.
Contabilidade e regulação prudencial podem interagir, mas não são conceitos intercambiáveis. A primeira organiza o reconhecimento, a mensuração e a divulgação de informações financeiras. A segunda pode estabelecer requisitos e controles voltados à estabilidade e à supervisão. Uma alteração em uma dessas áreas não deve ser tratada como mudança automática na outra.
Para empresas e investidores, a leitura responsável começa por três verificações: qual informação muda, a quem a regra se aplica e quando ela passa a valer. Depois, convém examinar as notas explicativas e eventuais reconciliações divulgadas pelas instituições. Esse método evita atribuir à proposta efeitos que os documentos ainda não confirmaram.
Quando o texto oficial estiver disponível, acompanhe a consulta e compare a versão proposta com a norma final. A GX Capital seguirá explicando os termos e os impactos confirmados, com separação clara entre obrigação regulatória, consequência contábil e possível efeito econômico.
Autoria: Equipe GX Capital, boutique financeira em Porto Alegre/RS, com atuação há mais de 15 anos, conforme perfil institucional informado em outubro/2026, em câmbio, crédito estruturado, trade finance e wealth management.
Este conteúdo é informativo e não constitui recomendação de investimento ou solicitação de serviço.
Perguntas frequentes
O que significa aproximar as regras contábeis do BC dos padrões globais?
Quais instituições serão afetadas pela proposta contábil do Banco Central?
A convergência contábil muda automaticamente o capital ou o crédito dos bancos?
Como conferir o prazo de consulta e a implementação das novas regras?
Qual é a Sua Reação?
 Like
0
 Não Curtir
0
 Love
0
 Engraçado
0
 Irritado
0
 Triste
0
 Uau
0