Dólar forte, real fraco? O papel dos termos de troca em 2026
Resumo executivo
Em 2026, a força do dólar global (DXY) continuará oscilando com a trajetória de juros dos EUA e o apetite a risco. Mas para o real, uma peça-chave passa, muitas vezes, despercebida: os termos de troca (ToT) — a relação entre preços das exportações e das importações do Brasil. Quando o “carrinho das exportações” (minério, agro, celulose) sobe mais do que o “carrinho das importações” (combustíveis, químicos, bens de capital), o ToT melhora e amortece o efeito do dólar forte. Se petróleo, diesel e químicos encarecem mais do que minério e agro, o ToT piora e a pressão sobre o USD/BRL aumenta. Este guia explica, sem economês, como os ToT atuam como “seguro natural” ou “agravante” do câmbio; mostra cenários práticos para 2026; oferece um playbook de 30–90 dias para tesourarias traduzirem ToT em preço, hedge e funding; e lista KPIs, armadilhas e CTAs para simular custos e riscos.
Termos de troca, em português claro
Termos de troca são um índice que compara o preço médio de tudo que o Brasil vende (exporta) com o preço médio do que compra (importa). Se exportamos produtos que subiram e importamos itens que caíram, ficamos com mais poder de compra em moeda forte; se ocorre o inverso, precisamos de mais reais (e dólares) para manter a mesma cesta. É um “câmbio estrutural” que convive com o câmbio de tela: mesmo com DXY forte, ToT favorável pode sustentar o BRL; mesmo com DXY fraco, ToT pior pode impedir apreciação.
Regra prática: para empresas brasileiras, ToT bom = balança ajudando, pressão menor sobre USD/BRL e fretes menos pesados no P&L; ToT ruim = balança perdendo fôlego, custos importados ↑ e points/basis piores em janelas de rolagem.
O que mais pesa no ToT do Brasil hoje
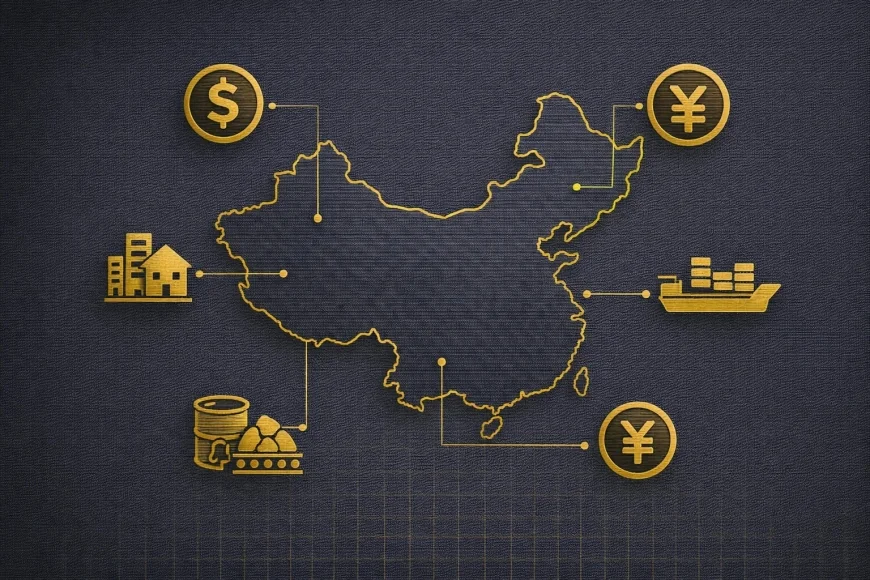
Exportações: minério de ferro, soja, milho, carnes, celulose e alguns industriais.
Importações: petróleo refinado/diesel/gás/nafta, químicos/petroquímicos, fertilizantes, bens de capital e eletrônicos.
A composição pode mudar ao longo do ano por causa de safras, cronogramas de embarque, manutenção de refinarias, fretes e rotas. A leitura correta do ToT é dinâmica: além do índice agregado, observe os cestos setoriais que conversam com o seu DRE.
Três cenários de 2026 (e traduções para o DRE)
1) ToT favorável com DXY forte moderado
Como seria: minério/agrícolas resilientes e petróleo estável/leve queda; frete marítimo sem choque; demanda asiática “ok”. Dólar global firme, mas sem “aperto” adicional de Treasuries.
Impacto provável:carry do BRL sustentado, balança forte, basis e points relativamente comportados; USD/BRL encontra resistência nas altas. Para setores importadores, custo de reposição melhora na margem. Para exportadores, receita em BRL relativamente estável, com upside controlado.
Táticas: importadores travam NDF no firme (30/60/90) e mantêm teto (calls) barato para cauda; exportadores usam piso (puts) seletivos para proteger margem sem matar o upside.
2) ToT neutro com DXY forte/volátil
Como seria: minério e petróleo caminham juntos; agrícolas oscilam conforme clima/logística; Treasuries nervosos e vol implícita de FX em alta.
Impacto provável: USD/BRL em faixa; empresas sofrem mais com slippage e desvio de base (spot–PTAX) do que com tendência. Frete sob controle, porém livros rasos em janelas pós-feriado.
Táticas:collars (travas) para volumes prováveis; NDF com rolagem D-2 nos firmes; contratos comerciais com gatilhos por faixas de câmbio/Brent/Minério para evitar disputa.
3) ToT desfavorável com DXY muito forte
Como seria: petróleo/diesel/nafta sobem; minério e agro cedem; fretes sobem por “war risk”/rotas; DXY robusto por yields EUA e aversão a risco.
Impacto provável:pressão sobre USD/BRL, points mais caros, basis pior e janela de crédito/mercado mais estreita. Importadores sofrem; exportadores de commodities perdem preço internacional e lutam para repassar.
Táticas: importadores elevam proteção com teto e até teto+call spread para baratear; exportadores reforçam NDF no firme e bandas contratuais para repasse; funding alonga só o essencial e preserva liquidez de contingência.
Do ToT ao câmbio: os canais de transmissão
Fluxo comercial: ToT bom melhora balança e traz dólar vendedor; ToT ruim inverte.
Inflação e juros: ToT ruim encarece combustíveis/químicos e pressiona IPCA, afetando curva e carry do BRL; ToT bom alivia parte do IPCA.
Risco-país e crédito: ToT fraco piora termos de financiamento; spreads de crédito abrem; basis cambial piora nas rolagens.
Expectativas: índices de confiança reagem a choques de ToT; a comunicação de empresas e governo afeta o tamanho do “amortecedor” de risco.
Como medir ToT no seu planejamento (sem precisar ser IBGE)
Mini-ToT setorial: crie um índice simples: Preço ponderado das exportações-chave ÷ Preço ponderado das importações-chave do seu negócio. Atualize mensalmente.
Mapa de sensibilidade: quantos bps de margem a empresa perde/ganha com +10% em Brent, -10% em minério, +15% em frete? Registre.
Base cambial: garanta que sua tabela comercial (spot ou PTAX D-0/D-1/média) seja idêntica à base do hedge. ToT ruim com base desalinhada é “vazamento dobrado”.
Setor a setor: traduções rápidas
Varejo e indústria importadora
ToT ruim + DXY forte = custo de reposição ↑. Estratégia: NDF no firme, teto para provável, bandas de repasse por família de produto, contratos de frete com gatilhos Brent/rota.
Exportadores de commodities
Se minério/celulose/proteínas caem enquanto combustíveis ↑, o ganho de FX pode não compensar o preço internacional. Estratégia: piso (puts) nos prováveis, NDF no firme e calendário de fixação alinhado à base (PTAX/spot).
Transportes e logística
Diesel e bunker ditam o jogo. ToT ruim normalmente “puxa” combustíveis e rotas. Estratégia: repasse por faixa de Brent em contratos, cobertura de FX para importações de peças e mix de prazo de financiamento do fleet.
Armadilhas clássicas (e como desarmar)
Confundir câmbio de tela com “câmbio da economia”: o primeiro é imediato; o segundo (ToT) é o pano de fundo. Planeje com ambos.
Base mista: pricing por spot e hedge por PTAX (ou vice-versa) sem ajuste. Em ToT ruim, a perda dobra.
Over-hedge: travar 100% do provável em NDF e desmontar caro. Use opções/collars para incerteza.
Rolagem no último dia: em ToT ruim, basis piora nas viradas; distribua D-3/D-2/D-1.
Ignorar frete e seguros: sem cláusulas de war risk/bunker, o contrato vira fonte de litígio.
Playbook de 30–90 dias (da narrativa ao número)
Dia 0–7 — Painel ToT: monte um painel com minério, Brent/diesel, químicos, frete e agrícolas. Defina três faixas (base/alta/baixa) de USD/BRL e ToT para o trimestre.
Dia 7–15 — Política de base e hedge: publique a base oficial (PTAX D-0/D-1/média ou spot por janela), alçadas e mix: NDF para firmes; opções/collars para prováveis. Proíba rolagem no último dia útil.
Dia 15–30 — Contratos e preço: insira gatilhos de repasse (faixas de câmbio/Brent/Minério) nos contratos B2B e um calendário de revisão trimestral de tabela.
Dia 30–60 — Execução disciplinada: feche NDF em tranches (D-3/D-2/D-1), ative ordens limitadas, use 2–3 casas com failover. Registre memória de preço (curvas, points, vol, spread).
Dia 60–90 — Auditoria e funding: rode KPIs (base, slippage, cobertura, prêmio/BRL), compare CET (CDI+ × IPCA+ × prefixado) e avalie alongar apenas se a janela e ToT permitirem.
Desvio de base (spot–PTAX) por janela e contraparte.
Slippage (taxa teórica vs. executada) em NDF/rolagens.
Cobertura por bucket 30/60/90: firme (NDF) vs. provável (opções/collars).
Rácio prêmio/BRL protegido e delta efetivo das opções.
Frete como % da receita e lead time médio por rota.
CET ponderado do passivo (CDI+/IPCA+/prefixado) vs. orçamento.
FAQ — dúvidas rápidas
ToT bom garante real forte?
Não garante. Ajuda muito via balança e expectativas, mas pode ser neutralizado por DXY muito forte, ruído doméstico ou janelas de crédito fechadas. Por isso, use faixas de câmbio, não um ponto.
Como saber se o meu negócio “depende mais” de minério ou de petróleo?
Monte o mini-ToT: liste 3–5 exportações/receitas e 3–5 importações/custos críticos, atribua pesos (participação no DRE) e acompanhe preços. O índice te dá a direção “estrutural” do seu câmbio.
Devo hedgear petróleo diretamente?
Somente se o consumo for material e previsível. Na maioria dos casos, hedgear a moeda e colocar gatilhos de Brent/frete nos contratos resolve com menos complexidade.
Spot ou PTAX — qual base escolher?
A mesma da sua formação de preço. Misturar bases sem ajuste cria vazamento, especialmente quando o ToT piora.
Quando usar collars em vez de NDF?
Para volumes prováveis ou quando a vol implícita estiver alta e o orçamento de prêmio for limitado. NDF é o “cavalo de batalha” do firme.
O que são termos de troca e como eles afetam o real?
Termos de troca são um índice que compara o preço médio das exportações brasileiras com o preço médio das importações. Quando produtos exportados, como minério e agro, sobem mais que combustíveis, químicos e bens de capital, o ToT melhora, aumenta o poder de compra em moeda forte e pode aliviar a pressão sobre o USD/BRL. O inverso tende a pressionar o câmbio.
Um dólar global forte sempre enfraquece o real?
Não necessariamente. Mesmo com o DXY forte, termos de troca favoráveis podem sustentar o real, porque fortalecem a balança comercial e trazem mais dólares vendedores. Por outro lado, mesmo com o DXY fraco, um ToT pior pode impedir a apreciação da moeda brasileira. A análise precisa considerar tanto a trajetória dos juros dos EUA e o apetite a risco quanto os preços de exportações e importações.
O que pode acontecer com o câmbio em um cenário de termos de troca desfavoráveis em 2026?
Em 2026, um cenário desfavorável pode combinar alta de petróleo, diesel e nafta, queda de minério e produtos agrícolas, fretes mais caros e DXY robusto por causa dos yields dos EUA e da aversão a risco. O impacto provável inclui pressão sobre o USD/BRL, points mais caros, basis pior e uma janela de crédito e mercado mais estreita.
Como uma empresa pode acompanhar os termos de troca no próprio planejamento?
A empresa pode criar um mini-ToT setorial, dividindo o preço ponderado das principais exportações pelo preço ponderado das principais importações do negócio e atualizando o índice mensalmente. Também deve mapear a sensibilidade da margem a variações de Brent, minério e frete, além de alinhar a base comercial, como spot ou PTAX, à base utilizada no hedge.
Qual é a Sua Reação?
Like0
Não Curtir0
Love0
Engraçado0
Irritado0
Triste0
Uau0
Vinicius Teixeira
Vinicius Teixeira é especialista com mais de 15 anos de experiência no mercado financeiro, atuando com foco em soluções estratégicas para câmbio, crédito estruturado e inteligência financeira para empresas. Ao longo da carreira, ajudou centenas de negócios a tomarem decisões mais inteligentes e rentáveis, sempre com uma abordagem analítica, consultiva e baseada em dados.
Fundador da GX Capital, Vinicius combina sua vivência de mercado com o uso de tecnologias avançadas e inteligência artificial para oferecer uma nova geração de serviços financeiros. É também palestrante, tendo participado de eventos e formações voltadas à educação financeira e à transformação digital no setor.
No portal da GX Capital, compartilha sua visão sobre o futuro do mercado, tendências econômicas e estratégias práticas para empresas que querem crescer com eficiência e segurança.
Utilizamos cookies e tecnologias semelhantes para melhorar sua experiência, personalizar conteúdos e anúncios, e analisar o tráfego no site. Ao continuar navegando, você concorda com nossa Política de Privacidade.




 Like
0
 Não Curtir
0
 Love
0
 Engraçado
0
 Irritado
0
 Triste
0
 Uau
0