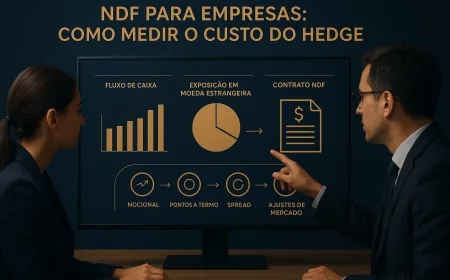
NDF para empresas: como medir o custo do hedge
Entenda como nocional, pontos a termo, spread, garantias e ajustes de mercado afetam o custo total de um NDF e o caixa da empresa.
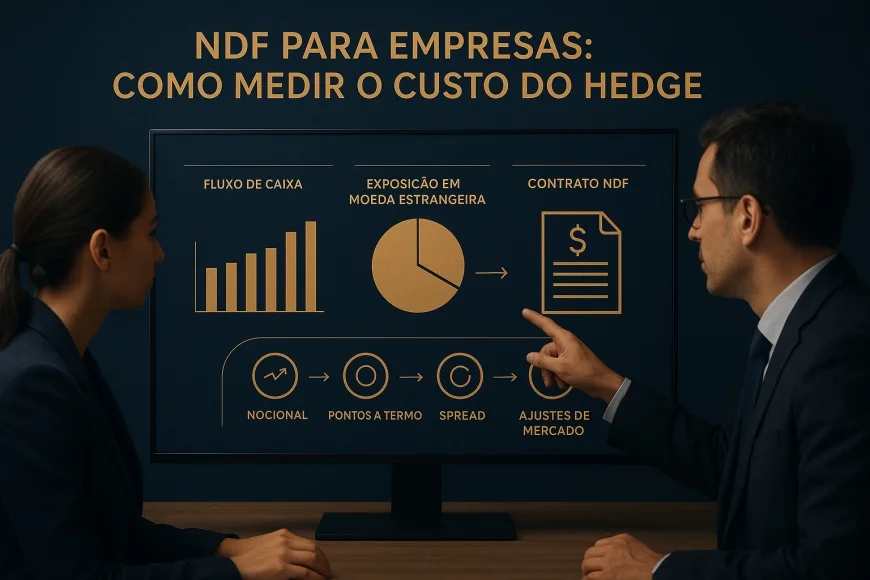
Para medir o custo de um NDF, a empresa precisa olhar além da taxa negociada: nocional, liquidação, spread, garantias e ajustes de valor de mercado também afetam a decisão. Este guia mostra como comparar o hedge com a exposição cambial e organizar o impacto no caixa. Atualizado em outubro/2026.
Qual exposição da empresa o NDF pode cobrir
O NDF pode proteger uma exposição futura ao câmbio quando o fluxo da empresa e os termos do contrato estão alinhados. O valor nocional define a base de cálculo, mas não corresponde, por si só, ao desembolso de liquidação.
Uma companhia pode usar o instrumento para administrar pagamentos ou recebimentos em moeda estrangeira, desde que avalie prazo, moeda, montante e natureza do fluxo. O contrato é liquidado financeiramente, sem entrega física da moeda estrangeira. A liquidação considera a diferença entre a taxa contratada e a taxa de referência prevista nos termos acordados.
Essa diferença é central para o orçamento. Uma importadora pode contratar proteção para um pagamento futuro em dólar; uma exportadora pode buscar previsibilidade para uma receita na mesma moeda. Em ambos os casos, o NDF reduz a incerteza da taxa de conversão sobre a parcela coberta, mas não elimina riscos de volume, prazo ou descasamento.
| Perfil | Exposição | Questão de caixa |
|---|---|---|
| Importadora | Pagamento futuro em moeda estrangeira | O custo do hedge pode gerar liquidação desfavorável em relação à taxa observada no vencimento. |
| Exportadora | Recebimento futuro em moeda estrangeira | A proteção pode limitar o benefício de uma variação cambial favorável sobre a parcela contratada. |
| Empresa com fluxo incerto | Valor ou data sujeitos a alteração | O contrato pode exceder ou não cobrir a exposição efetiva. |
Na nossa mesa de câmbio, analisamos com clientes exportadores o calendário esperado de recebimentos antes de discutir o nocional. Em um caso anonimizado, a revisão do cronograma revelou que parte da receita prevista poderia atrasar; ajustar o valor e o prazo do hedge ajudou a evitar que a proteção ficasse maior que o fluxo confirmado. O exemplo ilustra um processo, não uma recomendação aplicável a outra empresa.
Componentes do custo além da cotação
O custo total do NDF reúne os elementos embutidos na taxa, os encargos comerciais e os efeitos financeiros ligados ao contrato. Uma cotação isolada não revela quanto a operação pode exigir de caixa ao longo do prazo.
Nocional, taxa contratada e liquidação
O nocional é o montante de referência usado para calcular a liquidação, não o valor que necessariamente será pago na contratação. O desembolso ou recebimento no vencimento depende da diferença entre a taxa a termo contratada e a taxa de referência aplicável, conforme as condições pactuadas. Por isso, peça uma simulação de liquidação com cenários e confirme qual referência será usada.
O resultado financeiro pode ser devedor ou credor para a empresa. A direção depende da posição contratada, da taxa de referência na liquidação e das condições do negócio. O valor nocional, isoladamente, não informa esse resultado.
Pontos a termo e spread
Os pontos a termo refletem a diferença entre a cotação à vista e a cotação para uma data futura. Eles influenciam a taxa a termo oferecida. O spread da instituição, por sua vez, é a margem comercial incluída na cotação ou cobrada conforme a estrutura acordada. Os dois componentes não são sinônimos e devem ser identificados separadamente na proposta.
Solicite a taxa à vista de referência, os pontos a termo, o spread e eventuais tarifas, todos discriminados. Compare propostas com a mesma moeda, data de vencimento, nocional, referência de liquidação e condições de garantia. Uma diferença de taxa pode refletir premissas ou custos distintos, não necessariamente uma oferta comparável.
Como referência de mercado, o Banco Central informou PTAX de venda de R$ 5,0377 em 23/10/2026. Essa cotação é um dado pontual e não representa a taxa a termo de um NDF nem uma oferta disponível à empresa. A cotação efetiva depende dos termos negociados e do momento da contratação.
Custos operacionais e contratuais
O custo também pode incluir tarifas, encargos por serviços, despesas de registro ou custos de manutenção de garantias, conforme a instituição e o contrato. Peça a relação completa antes de fechar a operação. Verifique ainda se a proposta descreve o método de cálculo, os eventos de vencimento antecipado e o procedimento para contestar ou reconciliar valores.
Uma regra prática da GX é comparar o custo em duas camadas: primeiro, o custo econômico esperado até o vencimento; depois, a necessidade máxima de caixa que a tesouraria pode enfrentar durante a vigência. A segunda camada evita que uma proteção adequada no papel pressione o capital de giro por causa de ajustes ou garantias.
Observacao GX: não avalie o NDF apenas pela taxa final. Registre, em uma mesma ficha, taxa a termo, spread informado, fluxo protegido, liquidação estimada e exigência de garantia. Se a instituição não separar os componentes, peça esclarecimento antes de comparar a cotação com outra proposta.
Estudo de risco cambial
Avalie exposição, pressão sobre margem e necessidade de proteção em operações de importação e exportação.Abrir estudo →
Como MTM e garantias afetam o capital de giro
O MTM, ou marcação a mercado, recalcula o valor econômico do derivativo conforme as condições de mercado. Esse valor pode mudar antes do vencimento e afetar a liquidez se o contrato exigir garantias ou ajustes financeiros durante sua vigência.
Uma variação cambial ou de outros parâmetros usados na avaliação pode tornar a posição negativa para uma das partes em determinado momento, ainda que a exposição comercial continue existindo. A instituição pode exigir garantia conforme o contrato, o limite de crédito e as regras aplicáveis. O efeito é uma necessidade de caixa ou de ativos elegíveis que não deve ser confundida com o nocional.
Chamada de margem é uma solicitação para constituir ou recompor garantias diante das condições previstas. O momento, o cálculo, os ativos aceitos e os prazos de atendimento dependem da estrutura contratual e das políticas envolvidas. A empresa deve conhecer essas condições antes da contratação e testar se consegue cumprir uma chamada sem comprometer pagamentos operacionais.
O MTM também pode produzir ajustes de caixa quando o contrato prevê liquidações ou recomposições durante a vigência. Mesmo quando a liquidação principal ocorre no vencimento, a marcação pode afetar limites, disponibilidade de crédito e decisões internas de tesouraria. Por isso, a equipe deve projetar o fluxo de caixa considerando tanto o resultado final quanto possíveis necessidades intermediárias.
Integração com tesouraria e contabilidade
Combine o calendário do derivativo com o contas a pagar ou a receber. A tesouraria precisa acompanhar vencimentos, garantias e valores de MTM; a contabilidade deve aplicar os critérios pertinentes à empresa e à operação. Controladoria, fiscal e jurídico também podem precisar revisar documentação, classificação e efeitos contábeis.
O Banco Central publica informações e normas sobre o mercado de câmbio e derivativos. A B3 oferece infraestrutura e regras operacionais relacionadas a contratos e registro. Consulte a página do Banco Central sobre mercado de câmbio, as normas do Banco Central e do CMN e as regras e documentos de regulação da B3 para verificar o enquadramento vigente e as obrigações aplicáveis ao caso.
No Brasil, o registro de derivativos integra a infraestrutura de controle e transparência do mercado. A necessidade, o responsável, o sistema e os procedimentos dependem do instrumento e das regras vigentes. Não presuma que a contraparte cuidará de todas as obrigações: peça confirmação documental sobre registro, identificação da operação e responsabilidades de cada parte. CMN, Banco Central e B3 são entidades relevantes nesse contexto, mas suas funções não substituem a revisão jurídica e operacional do contrato.
Checklist de tesouraria antes de contratar
Uma contratação bem documentada relaciona o derivativo ao fluxo comercial e explicita os efeitos de caixa. Antes de aprovar o NDF, a tesouraria deve conseguir explicar qual risco está cobrindo e como acompanhará o contrato.
- Confirme a origem da exposição, a moeda, o montante estimado e a data esperada do pagamento ou recebimento.
- Defina a parcela que será coberta e documente por que o nocional corresponde ao fluxo previsto.
- Peça a decomposição da cotação em referência à vista, pontos a termo, spread e demais encargos.
- Verifique a regra de liquidação, a taxa de referência, o calendário e os eventos que podem antecipar ou alterar o encerramento.
- Obtenha as condições de margem e garantia, incluindo ativos aceitos, chamadas, prazos e consequências do não atendimento.
- Simule o impacto do MTM no caixa e nos limites de crédito, sem tratar uma estimativa como resultado garantido.
- Confirme a documentação, o registro aplicável e a divisão de responsabilidades entre empresa, instituição e infraestrutura de mercado.
- Estabeleça responsáveis internos por conciliação, monitoramento, autorização e comunicação de mudanças no fluxo comercial.
Para apoiar a comparação, use cenários coerentes com o contrato e o fluxo da empresa. Registre premissas e data da cotação consultada. Uma simulação ajuda a visualizar sensibilidades, mas não substitui uma proposta vinculante, a leitura do contrato nem a análise individual da exposição.
Simulador de Custo de Capital
Compare custos de funding e entenda qual estrutura de crédito faz mais sentido para a operação.Calcular custo →
Limites do NDF e riscos de descasamento
O NDF protege apenas a exposição e as condições que o contrato cobre; ele não elimina o risco comercial nem assegura que o fluxo projetado ocorrerá como previsto. Diferenças de valor, moeda, vencimento ou referência podem deixar a empresa com uma posição residual.
Se o recebimento atrasar, o pagamento mudar ou a venda não se concretizar, o derivativo pode continuar vigente mesmo sem a exposição original. A empresa pode então precisar encerrar ou ajustar a posição, sujeito às condições de mercado e do contrato. Esse risco de descasamento merece acompanhamento contínuo desde a contratação.
Também há risco de contraparte, liquidez e operacional. A empresa deve entender quem calcula os valores, como confirma as operações, onde consulta o registro e qual procedimento usa para resolver divergências. A avaliação precisa considerar a capacidade de honrar obrigações e administrar garantias durante toda a vigência.
O CDI informado pelo Banco Central foi de 13,65% ao ano, com referência em 22/10/2026, e a Selic meta foi de 13,75% ao ano em 26/10/2026. Esses indicadores não determinam o custo de um NDF: servem como contexto econômico, enquanto a cotação do derivativo depende de seus parâmetros, do prazo e das condições negociadas. A mediana Focus para a Selic ao fim de 2026 era uma expectativa de 13,25% ao ano, divulgada em 23/10/2026, não uma taxa vigente nem uma previsão garantida.
O simulador de risco cambial GX pode ajudar a mapear a exposição e organizar perguntas para a tesouraria. Use-o como ferramenta informativa. Ele não substitui cotação de instituição financeira, validação jurídica ou análise individual do fluxo e do contrato.
Para comparar o custo total, reúna a proposta completa e o calendário comercial, estime a necessidade de garantias e acompanhe o MTM. A decisão deve considerar o objetivo de proteção e a capacidade da empresa de administrar os efeitos de caixa, sem presumir resultado favorável.
Equipe GX Capital, boutique financeira em Porto Alegre/RS, mais de quinze anos de experiência em câmbio, crédito estruturado, trade finance e wealth management.
Este conteúdo é informativo e não constitui recomendação de investimento ou solicitação de serviço.
Perguntas frequentes
O valor nocional de um NDF é o valor que a empresa paga?
Como os pontos a termo e o spread afetam o custo do NDF?
O que uma chamada de margem pode causar no caixa da empresa?
O NDF elimina o risco cambial da empresa?
Qual é a Sua Reação?
 Like
0
 Não Curtir
0
 Love
0
 Engraçado
0
 Irritado
0
 Triste
0
 Uau
0