
Herança recebida: como organizar o patrimônio
Recebeu uma herança? Veja como organizar documentos, liquidez e objetivos familiares nos primeiros 90 dias, evitando decisões apressadas e concentração patrimonial.
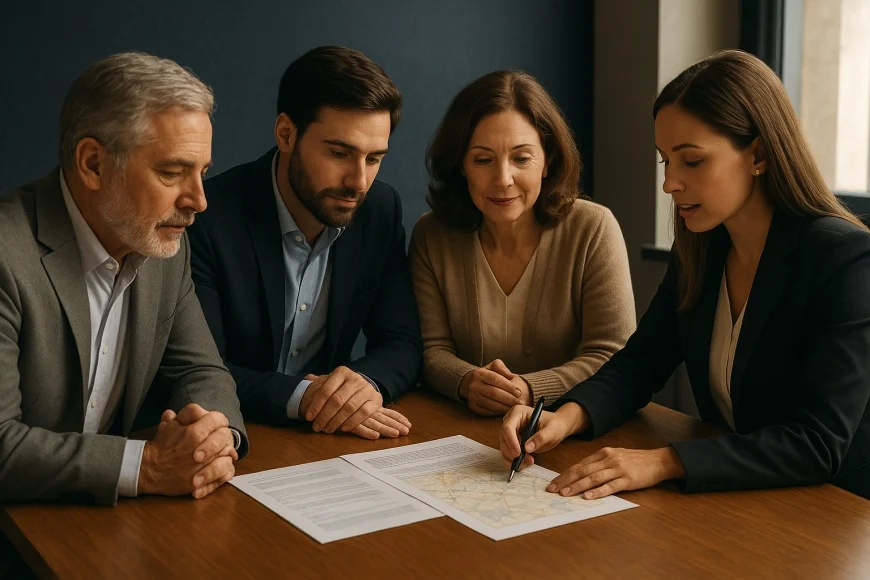
Receber uma herança exige organizar documentos, entender a liquidez e definir prioridades antes de mudar a carteira. Nos primeiros 90 dias após o recebimento, um plano por etapas ajuda a família a evitar vendas precipitadas e decisões tomadas sob pressão. Atualizado em outubro/2026.
O trabalho começa pela situação jurídica e operacional dos bens, não pela escolha de investimentos. Imóveis, participações em empresas, aplicações financeiras e valores a receber podem ter prazos, custos e responsabilidades diferentes. Antes de qualquer movimentação, reúna os envolvidos, confirme a titularidade e identifique quais decisões podem esperar.
Como organizar uma herança nos primeiros 90 dias
Nos primeiros 90 dias após o recebimento, organize documentos, mapeie obrigações e preserve a liquidez enquanto a família define prioridades. Esse roteiro não substitui orientação jurídica, contábil ou tributária, mas ajuda a separar tarefas urgentes de decisões patrimoniais que pedem mais análise.
O cronograma abaixo é uma regra prática da GX, não um prazo legal. A data de início é o momento em que a família tem acesso efetivo aos bens ou recursos, que pode não coincidir com a abertura do inventário.
| Período | Prioridade | Entrega prática |
|---|---|---|
| Primeiros 30 dias após o recebimento | Documentação e visão geral | Lista de bens, dívidas, documentos e responsáveis por cada pendência |
| Do dia 31 ao dia 60 após o recebimento | Liquidez e obrigações | Calendário de pagamentos, custos e recursos disponíveis |
| Do dia 61 ao dia 90 após o recebimento | Objetivos e governança familiar | Critérios para decisões futuras e registro de acordos |
Comece pelo inventário e pela titularidade
O inventário identifica os bens, as dívidas e os herdeiros e conduz a formalização da partilha. O processo pode envolver cartório ou Judiciário, conforme as circunstâncias. A família deve verificar com o advogado responsável quais documentos faltam, quais atos dependem de autorização e como cada bem será transferido.
Reúna documentos pessoais, registros de imóveis, extratos, contratos societários, informes de instituições financeiras e comprovantes de obrigações. Para entender orientações institucionais sobre inventários, consulte o Conselho Nacional de Justiça. O caso concreto deve ser analisado por profissional habilitado, especialmente quando há divergências entre herdeiros ou bens em mais de uma jurisdição.
Registre o que existe e o que ainda está pendente
Uma planilha de controle pode separar patrimônio confirmado, valores ainda sujeitos a transferência e bens que exigem avaliação. Inclua o nome do responsável por cada providência e o documento que comprova a informação. Não trate uma estimativa informal como valor disponível para investir ou gastar.
Observacao GX: antes de discutir a carteira, faça um mapa de liquidez por prazo de acesso. Para cada item, registre se o recurso está livre, depende de uma etapa documental ou está ligado a uma obrigação. Essa classificação evita que a família conte duas vezes o mesmo dinheiro, ou planeje um pagamento com um bem que ainda não pode ser vendido.
Como avaliar liquidez, dívidas e custos da herança
Uma herança só pode ser planejada com segurança depois que a família distingue patrimônio total de recursos disponíveis. Imóveis e participações podem representar uma parcela relevante dos bens, mas não necessariamente pagam despesas imediatas ou permitem divisão simples entre herdeiros.
Faça um inventário financeiro que inclua saldos acessíveis, contas a receber, despesas do espólio, compromissos já assumidos e custos de manutenção dos bens. Confirme com os profissionais responsáveis quais obrigações são do espólio, quais cabem aos herdeiros e em que momento devem ser quitadas. Regras tributárias e prazos podem depender do estado e dos detalhes do processo.
Separe reserva operacional de patrimônio de longo prazo
A família pode precisar de recursos para despesas correntes, honorários, tributos, conservação de imóveis ou continuidade de uma empresa. Defina quais pagamentos são próximos e quais são previsíveis, com base em documentos. Só depois avalie quanto do patrimônio pode ser destinado a objetivos de prazo maior.
Na data de referência de 08/10/2026, o CDI estava em 13,65% ao ano e a poupança registrava rentabilidade mensal de 0,62%, segundo séries do Banco Central. O IPCA acumulado em 12 meses era de 4,58%, com referência em 01/09/2026, conforme IBGE via Banco Central. Esses indicadores descrevem referências econômicas em datas diferentes; não determinam a necessidade de caixa da família nem garantem resultados futuros.
A Selic meta era de 13,75% ao ano em 09/10/2026, segundo o Banco Central. Já as medianas do Boletim Focus, publicadas em 02/10/2026, eram projeções para o fim de 2026: 13,50% ao ano para a Selic, 5,01% para o IPCA e R$ 5,2000 para o câmbio. São expectativas, não valores vigentes nem garantias. A diferença entre um dado observado e uma projeção importa ao elaborar cenários, mas não substitui o orçamento familiar.
Consulte as séries e informações monetárias no Banco Central do Brasil. Para conferir materiais sobre o funcionamento do mercado de valores mobiliários, use as orientações da Comissão de Valores Mobiliários. Nenhuma fonte pública substitui a análise dos documentos e das necessidades específicas dos herdeiros.
Mapeie dívidas sem assumir compromissos no escuro
Antes de quitar ou renegociar obrigações, confirme o credor, o saldo, os documentos e a responsabilidade jurídica. Dívidas relacionadas a imóvel, empresa ou contrato podem exigir tratamento distinto. O inventariante e os assessores jurídicos e contábeis devem esclarecer o que pode ser pago e de qual conta, evitando transferências informais entre familiares.
Também vale listar custos recorrentes que costumam passar despercebidos: condomínio, seguros, manutenção, folha de pagamento ou despesas administrativas de uma empresa. O objetivo é obter uma visão realista do custo de manter cada ativo enquanto a partilha ou a decisão de venda não se conclui.
Raio-X da Carteira de Investimentos
Compare o job do dinheiro com o mix atual: tese, liquidez, concentração e empilhamento. Sem login e sem transferir a carteira.Fazer o raio-x →
Como definir objetivos familiares antes de investir
Uma estratégia patrimonial deve refletir os objetivos e as restrições da família, e não somente a composição dos bens herdados. Antes de discutir investimentos, alinhe necessidades de renda, proteção de dependentes, educação dos filhos, continuidade empresarial e planos sucessórios.
Converse com os herdeiros em um ambiente organizado. A família não precisa resolver todas as diferenças na mesma reunião, mas deve registrar decisões, dúvidas e responsáveis. Se houver sócios ou empresa familiar, inclua quem conhece a operação e os compromissos do negócio, sem confundir patrimônio pessoal com caixa empresarial.
Transforme objetivos em critérios de decisão
Em vez de começar com a pergunta “o que vender?”, a família pode definir critérios verificáveis: qual ativo é essencial para a operação, qual gera custo elevado, qual atende a um objetivo familiar e qual depende de avaliação independente. Esses critérios reduzem o peso de impressões momentâneas e ajudam a explicar decisões aos demais herdeiros.
Considere também a situação de cada beneficiário. Um herdeiro pode precisar de previsibilidade de recursos; outro pode participar da empresa; um terceiro pode preferir manter um imóvel da família. Diferenças não precisam virar conflito, mas pedem regras claras, avaliação profissional e atenção à igualdade prevista nos documentos e na legislação aplicável.
Para estruturar uma visão consolidada dos ativos, prazos e objetivos, a família pode solicitar um raio-x da carteira. A conversa permite organizar perguntas e lacunas de informação, sem pressupor que todos os bens devam ser investidos da mesma forma.
Considere sucessão e governança desde o início
A herança recebida também pode levar a família a rever seus próprios documentos e processos sucessórios. Testamentos, doações, acordos societários e estruturas patrimoniais têm consequências jurídicas e tributárias que dependem da situação concreta. Não existe modelo universal adequado a todas as famílias.
Uma governança simples já ajuda: registre quem pode movimentar contas, quem acompanha a empresa, como os familiares recebem informações e como conflitos serão encaminhados. Em famílias com patrimônio em diferentes instituições ou empresas, a consolidação das informações facilita o acompanhamento sem retirar a autonomia de cada titular.
Quais erros evitar ao receber uma herança
Os erros mais comuns são vender tudo por impulso, concentrar o patrimônio sem avaliar riscos e confundir uma decisão emocional com uma decisão financeira. A família reduz esses riscos ao separar o que é urgente do que pode ser analisado depois, documentando cada escolha e suas consequências.
Vender todos os ativos antes de entender seu papel
Uma venda rápida pode resolver uma necessidade real, mas também pode encerrar uma fonte de renda, afetar a operação de uma empresa ou criar custos e obrigações. Antes de decidir, compare o valor líquido esperado com os custos de manutenção, a liquidez disponível e a função daquele bem nos objetivos familiares. Peça avaliações independentes quando a decisão envolver ativos de difícil precificação.
Concentrar em um único ativo ou em uma única opinião
Manter todo o patrimônio em um imóvel, numa empresa ou em uma única classe de ativos pode expor a família a riscos que não aparecem numa lista de valores. Da mesma forma, ouvir apenas uma pessoa interessada na transação limita a análise. Considere a composição total, a possibilidade de acesso aos recursos e os compromissos dos herdeiros, com apoio profissional compatível com o assunto.
Agir sob pressão ou misturar relações familiares e financeiras
Luto, divergências e expectativas antigas podem influenciar decisões. Evite assinar documentos sem compreender efeitos, transferir recursos sem registro ou aceitar propostas com prazo artificialmente curto. Se o consenso não vier, suspenda decisões que não sejam urgentes e peça orientação jurídica para proteger direitos e preservar a comunicação entre os envolvidos.
Também não transforme projeções de mercado em promessa. No Boletim Focus com referência em 02/10/2026, a mediana para o PIB Total no fim de 2026 era de 1,85%. Trata-se de expectativa reportada naquele levantamento, não de resultado confirmado nem de indicação sobre o desempenho de um investimento específico.
Na nossa mesa de cambio, a rotina com operações empresariais mostra como um prazo contratual pode mudar a necessidade de liquidez: uma empresa com recebimentos previstos para datas diferentes não trata todos os valores como disponíveis hoje. A lógica também ajuda famílias herdeiras: registre quando cada recurso estará acessível antes de assumir compromissos com ele.
Holding familiar × inventário
Quanto custaria o inventário, quanto custa uma holding (regras de 2026) e se a família teria liquidez para a sucessão.Simular minha sucessão →
Como avançar com um plano patrimonial organizado
Um plano patrimonial começa por dados confirmados, responsabilidades definidas e objetivos familiares explícitos. Com essa base, os herdeiros conseguem comparar alternativas sem transformar a primeira decisão em uma obrigação permanente.
Antes de uma conversa com consultores, prepare uma pasta digital com a relação de bens, documentos disponíveis, obrigações conhecidas e perguntas da família. Separe informações confirmadas de estimativas. Não é necessário compartilhar senhas ou dados sensíveis por canais inseguros; combine previamente um meio adequado para envio de documentos.
Uma conversa especializada pode ajudar a consolidar a carteira, identificar dependências de liquidez e organizar temas para discussão com advogado e contador. Fale com um especialista da GX Capital pelo WhatsApp ou conheça o raio-x da carteira. O atendimento não elimina a necessidade de análise jurídica e tributária, nem garante resultado financeiro.
Receber uma herança muda a responsabilidade sobre um patrimônio, mas não obriga a família a decidir tudo de imediato. Organize o inventário, preserve recursos para compromissos próximos e alinhe os objetivos antes de alterar a carteira. Um processo documentado ajuda a proteger relações familiares e a tomar decisões mais conscientes.
Equipe GX Capital, boutique financeira em Porto Alegre/RS, com 15+ anos em câmbio, crédito estruturado, trade finance e wealth management.
Este conteúdo é informativo e não constitui recomendação de investimento ou solicitação de serviço.
Perguntas frequentes
O que fazer primeiro depois de receber uma herança?
Devo vender os bens herdados logo após a partilha?
Como organizar uma herança com vários herdeiros?
Como saber quanto da herança está disponível para investir?
Qual é a Sua Reação?
 Like
0
 Não Curtir
0
 Love
0
 Engraçado
0
 Irritado
0
 Triste
0
 Uau
0