
Como ajustar a carteira a cada ciclo de mercado
Entenda como objetivos, prazo e tolerância a risco orientam a combinação entre renda fixa e variável em diferentes ciclos, sem depender de previsões de mercado.
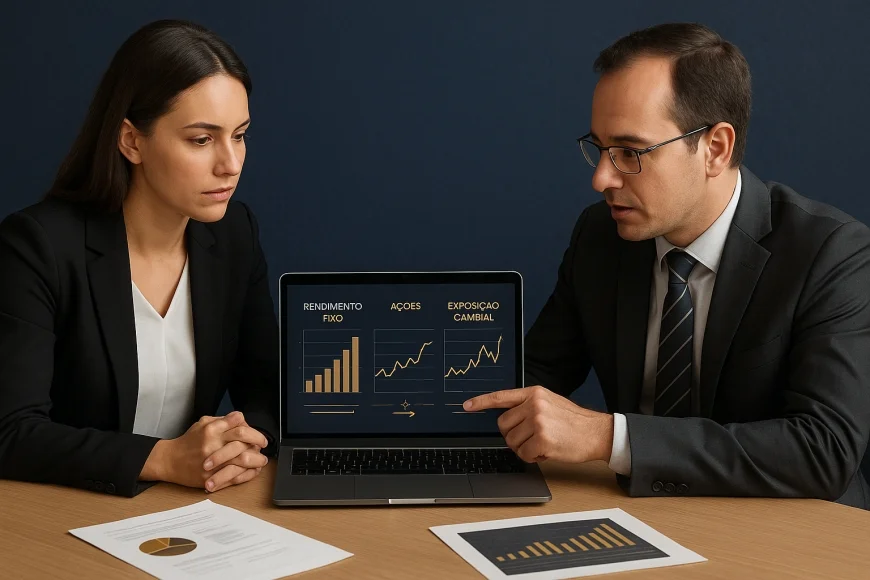
Como ajustar a carteira a diferentes ciclos de mercado depende de três decisões: para que serve o dinheiro, quando será necessário e quanta oscilação o investidor consegue suportar. Atualizado em outubro/2026, este guia mostra como combinar renda fixa e renda variável sem tratar qualquer classe como vencedora garantida.
Na data de referência, o CDI está em 13,65% ao ano, conforme o Banco Central, com referência em 09/10/2026; a Selic meta está em 13,75% ao ano, conforme o Copom, com referência em 13/10/2026. O IPCA acumulado em doze meses é de 4,58%, com referência em 01/09/2026, segundo o IBGE via Banco Central. Esses números descrevem referências distintas: não asseguram o retorno de um produto nem eliminam riscos de crédito, mercado ou liquidez.
O ajuste de carteira começa pela função de cada recurso. Uma reserva para compromissos próximos pede liquidez e previsibilidade; capital destinado a objetivos distantes pode tolerar mais oscilações, desde que o investidor compreenda o risco e mantenha um plano. A composição também depende da atividade empresarial, das despesas futuras e da exposição a moedas e taxas.
Como objetivos e prazo definem a carteira
O objetivo e o prazo determinam quanto da carteira pode ficar exposto a oscilações antes de o dinheiro ser usado. Uma necessidade próxima favorece instrumentos com vencimento e liquidez compatíveis; um objetivo distante permite avaliar ativos sujeitos a maior variação de preço.
Separe o dinheiro pela finalidade
Empresários devem distinguir recursos da operação daqueles destinados a objetivos patrimoniais. Uma conta a receber em moeda estrangeira, por exemplo, não é automaticamente uma reserva para investir: o exportador precisa considerar a data de recebimento, os custos previstos e a moeda das obrigações. A gestão de caixa empresarial e a carteira pessoal podem ter horizontes diferentes.
Uma forma prática de organizar a análise é atribuir uma função a cada parcela: liquidez para despesas inesperadas, preservação para compromissos previstos e crescimento para objetivos de longo prazo. A divisão não exige produtos específicos. Exige que o investidor verifique prazo de resgate, vencimento, tributação, custos e possibilidade de perda antes de alocar.
Transforme tolerância a risco em regra operacional
Tolerância a risco não é uma resposta abstrata a um questionário. Ela aparece quando o preço de um ativo cai e o investidor precisa decidir se mantém a estratégia, rebalanceia ou vende para cobrir uma necessidade. Se uma oscilação levar à venda precipitada, a exposição assumida pode exceder a capacidade emocional ou financeira do titular.
Observação GX: na nossa mesa de câmbio, um caso recorrente é o de uma empresa que recebe em moeda estrangeira, mas paga fornecedores em reais. O valor da posição cambial, isoladamente, não revela a exposição líquida: o calendário de recebimentos e pagamentos é que mostra se a oscilação ameaça a margem operacional. Na carteira de investimentos, a mesma lógica vale: o ativo precisa ser analisado junto ao compromisso que deverá financiar.
Antes de mudar a alocação, o investidor pode registrar por escrito o propósito do recurso, o prazo provável de uso e a perda temporária que conseguiria suportar sem comprometer o plano. Essa regra prática ajuda a distinguir uma mudança fundamentada de uma reação a notícias ou a uma queda pontual.
Como juros, inflação e volatilidade mudam os riscos
Juros, inflação e volatilidade alteram o comportamento dos ativos, mas não indicam, sozinhos, qual classe terá melhor desempenho. A Selic meta está em 13,75% ao ano, na referência do Copom de 13/10/2026; o CDI está em 13,65% ao ano, na referência de 09/10/2026. São referências atuais, não promessas de retorno para aplicações específicas.
Juros e renda fixa
Taxas de juros elevadas podem tornar mais relevante a remuneração oferecida por instrumentos de renda fixa, mas o investidor deve olhar além da taxa anunciada. Em títulos prefixados, mudanças nas taxas de mercado podem alterar o preço antes do vencimento. Em papéis indexados à inflação, o resultado depende das condições do título, do índice e do prazo de permanência. Em produtos de crédito, também pesam a capacidade de pagamento do emissor e as condições de negociação.
O CDI é uma referência para alguns investimentos, mas não representa a rentabilidade de toda a renda fixa. Prazos, custos, impostos, liquidez e risco de crédito podem produzir resultados diferentes. A comparação adequada considera o retorno líquido e a finalidade do recurso, sem confundir taxa de referência com garantia de resultado.
Inflação e poder de compra
O IPCA acumulado em doze meses está em 4,58%, com referência em 01/09/2026. A inflação reduz o poder de compra quando os preços avançam mais do que a remuneração obtida pelo dinheiro. Por isso, o investidor deve avaliar o retorno real esperado, descontando custos e impostos, sem supor que um índice passado antecipe a inflação futura.
Uma carteira pode incluir instrumentos ligados a índices de preços, mas essa exposição não elimina a oscilação de preço nem garante liquidez conveniente. O prazo do título precisa combinar com o objetivo. Vender antes do vencimento pode produzir um resultado diferente daquele projetado na contratação.
Volatilidade e renda variável
Ações e fundos imobiliários podem oscilar por mudanças nas expectativas de lucro, nos juros, na atividade econômica e na percepção de risco. Volatilidade não significa necessariamente perda definitiva, mas pode exigir que o investidor espere mais tempo ou aceite vender em condição desfavorável. Empresas com caixa concentrado em poucos clientes podem ter riscos distintos dos de companhias com receitas mais diversificadas.
O câmbio também pode interferir no patrimônio e na operação de empresas. A PTAX de venda está em R$ 5,0096, com referência em 13/10/2026, segundo o Banco Central. Essa cotação é uma observação datada, não uma previsão nem uma taxa garantida para uma negociação futura. Importadores, exportadores e investidores devem relacionar exposição cambial a compromissos reais e ao horizonte de cada posição.
Raio-X da Carteira de Investimentos
Compare o job do dinheiro com o mix atual: tese, liquidez, concentração e empilhamento. Sem login e sem transferir a carteira.Fazer o raio-x →
Como comparar cenários sem apostar em uma previsão
Comparar cenários ajuda a testar se a carteira continua adequada quando juros, inflação ou preços de ativos mudam. O quadro abaixo organiza riscos e perguntas de acompanhamento, sem prever qual cenário ocorrerá nem indicar uma alocação individual.
| Cenário | Renda fixa | Renda variável | Pergunta de controle |
|---|---|---|---|
| Juros elevados | Compare remuneração, vencimento, liquidez e risco do emissor. | Examine o efeito do custo de financiamento nas empresas e nos fundos. | O dinheiro pode permanecer investido até o prazo previsto? |
| Inflação persistente | Verifique se a remuneração considera a perda de poder de compra. | Avalie a capacidade de repasse de custos e a qualidade dos resultados. | O objetivo continua financiável em termos reais? |
| Volatilidade maior | Considere oscilações de preço em títulos vendidos antes do vencimento. | Revise concentração, horizonte e capacidade de suportar quedas. | Uma necessidade de caixa pode forçar venda em momento ruim? |
| Juros em queda | Reavalie reinvestimento, prazo e sensibilidade a mudanças nas taxas. | Não presuma valorização; confira fundamentos e preço dos ativos. | A decisão depende de fundamentos ou de uma previsão única? |
O Boletim Focus traz expectativas, não valores vigentes nem compromissos do Banco Central. Na publicação com referência em 09/10/2026, a mediana para a Selic ao fim de 2026 é de 13,25% ao ano, e a expectativa para o fim de 2027 é de 12,00% ao ano. Para o IPCA ao fim de 2026, a mediana é de 5,22%; para o PIB total ao fim de 2026, é de 1,85%; e para o câmbio ao fim de 2026, é de R$ 5,1535. Todas são projeções Focus, não taxas atuais nem garantias de resultado.
Uma projeção pode ajudar a construir hipóteses, mas não deve funcionar como ordem automática de compra ou venda. O investidor pode perguntar como a carteira se comportaria se a expectativa não se confirmar, se precisar resgatar antes do planejado ou se a empresa enfrentar uma mudança de caixa. Esse teste revela dependências que uma previsão única esconderia.
Como montar perfis hipotéticos e rebalancear
Perfis hipotéticos ilustram como objetivo, prazo e tolerância a risco alteram a combinação entre classes, mas não substituem uma análise individual. A mesma pessoa pode ter uma parcela conservadora para compromissos próximos e outra com maior exposição a risco para um objetivo distante.
| Perfil hipotético | Prioridade | Combinação a avaliar | Risco a observar |
|---|---|---|---|
| Liquidez empresarial | Atender obrigações e imprevistos da operação. | Predominância de instrumentos líquidos e de baixa oscilação, conforme prazo. | Resgate indisponível ou crédito inadequado ao caixa. |
| Preservação patrimonial | Manter recursos destinados a compromissos previstos. | Renda fixa diversificada por indexador, emissor e vencimento, se compatível. | Concentração, perda de liquidez e oscilação antes do vencimento. |
| Crescimento de longo prazo | Buscar valorização ao longo de horizonte extenso. | Combinação de renda fixa e ativos de renda variável conforme capacidade de risco. | Quedas, concentração setorial e venda antecipada por necessidade. |
As combinações descritas são exemplos educativos, não recomendações individualizadas. A adequação depende de situação financeira, objetivos, experiência, liquidez necessária e regras aplicáveis a cada instrumento. Um empresário também deve separar a exposição da companhia daquela do patrimônio pessoal, evitando que uma necessidade operacional determine uma venda apressada de ativos de longo prazo.
Rebalanceamento com critérios definidos
Rebalancear significa rever a carteira quando sua composição deixa de corresponder ao objetivo ou à capacidade de risco. O investidor pode definir previamente quais mudanças justificam uma revisão, como alteração do prazo, necessidade de caixa, concentração excessiva ou mudança relevante na situação financeira. A revisão não exige prever o próximo movimento do mercado.
Ao considerar uma venda, confira custos, impostos, liquidez e efeito sobre o plano. Ao considerar uma compra, identifique qual função o novo ativo cumprirá e como ele se relaciona com posições já existentes. Essas verificações evitam acumular exposições semelhantes sob nomes de produtos diferentes.
Para aprofundar a análise, consulte as informações de política monetária e séries econômicas do Banco Central do Brasil, os materiais de educação e proteção ao investidor da Comissão de Valores Mobiliários e as referências de mercado e educação financeira da Anbima. Compare as fontes com os documentos do produto e confirme a data de cada indicador antes de tomar decisões.
Comparador de Renda Fixa
CDB, LCI/LCA e Tesouro Direto comparados pelo valor líquido de IR e custódia, com CDI e IPCA do Banco Central.Comparar investimentos →
Conclusão: alinhe a carteira ao plano
Ajustar a carteira a diferentes ciclos de mercado é um exercício de coerência entre objetivo, prazo, liquidez e tolerância a risco. Juros, inflação e volatilidade mudam a relação entre ativos, mas nenhum indicador isolado determina uma alocação adequada para todos os investidores.
Comece identificando quando o dinheiro será necessário e quais perdas temporárias seriam financeiramente suportáveis. Depois, avalie os riscos de cada instrumento e revise a composição quando os objetivos ou as condições de caixa mudarem. Para organizar esse processo, acompanhe os indicadores em suas datas de referência e consulte profissionais habilitados quando a situação exigir análise individual.
Equipe GX Capital, boutique financeira em Porto Alegre/RS, com mais de quinze anos de atuação até outubro/2026 em câmbio, crédito estruturado, trade finance e wealth management.
Este conteúdo é informativo e não constitui recomendação de investimento ou solicitação de serviço.
Perguntas frequentes
Como escolher entre renda fixa e renda variável?
A Selic atual garante o retorno da renda fixa?
Como o IPCA afeta a carteira de investimentos?
O Boletim Focus informa as taxas que estarão vigentes?
Qual é a Sua Reação?
 Like
0
 Não Curtir
0
 Love
0
 Engraçado
0
 Irritado
0
 Triste
0
 Uau
0