


Seguro rural: veto mantém debate sobre isenção
A Lei nº 15.526/2026 está vigente, mas o trecho que ampliaria a isenção tributária do seguro rural foi vetado. Entenda o efeito atual e os próximos passos.
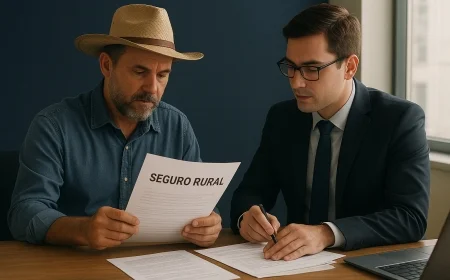
O seguro rural segue sujeito à legislação vigente, mas a ampliação da isenção tributária proposta para o setor não entrou em vigor: o trecho correspondente foi vetado. Atualizado em outubro/2026, este guia explica o conteúdo do veto, o que muda para produtores e seguradoras e quais etapas legislativas ainda podem alterar o debate.
A Lei nº 15.526, de 29/09/2026, foi publicada no Diário Oficial da União em 30/09/2026 e está em vigor desde a publicação. O § 6º do art. 56 da Lei nº 8.171/1991, que trataria da extensão da isenção, foi vetado pelo Executivo.
O que foi vetado na lei do seguro rural
O veto impediu que a lei incorporasse uma extensão expressa da isenção tributária para todos os tributos federais relacionados ao seguro rural. O restante da Lei nº 15.526/2026 continua vigente desde sua publicação, em 30/09/2026.
O dispositivo vetado era o § 6º do art. 56 da Lei nº 8.171/1991. Ele estabeleceria que a isenção prevista no art. 19 do Decreto-Lei nº 73/1966 alcançaria todos os tributos federais incidentes direta ou indiretamente sobre o seguro rural.
Na justificativa encaminhada ao Congresso, o Executivo apontou que a redação poderia ampliar um benefício tributário e gerar renúncia de receita sem estimativa de impacto e sem medidas de compensação. Essa justificativa explica a razão formal do veto, mas não equivale à criação de uma nova cobrança.
Para conferir os textos legais, consulte a Lei nº 15.526/2026 no Planalto, a Lei nº 8.171/1991 e a legislação do Decreto-Lei nº 73/1966. A Mensagem nº 794/2026, da Presidência da República, apresenta as razões do veto.
O que muda para produtores e seguradoras
Enquanto o trecho permanecer vetado, a ampliação proposta não produz efeito tributário novo. A incidência aplicável deve ser verificada conforme a legislação vigente e as características de cada operação e apólice.
Para o produtor, a consequência prática é não presumir que a cobertura ficou mais barata ou que passou a incluir condições diferentes por causa da publicação da lei. O custo e o alcance do seguro dependem das condições contratadas e das regras aplicáveis ao caso.
Para seguradoras e demais participantes da cadeia, o veto também não comprova, por si só, mudança imediata de preço ou disponibilidade. As informações oficiais consultadas não permitem afirmar que houve impacto materializado sobre o valor das apólices ou sobre a oferta de cobertura.
Leitura prática do efeito imediato
Separe três questões antes de avaliar uma proposta: o texto legal que está vigente, o tratamento tributário da operação específica e as condições descritas na apólice. Essa verificação evita atribuir ao veto uma redução de custo que ainda não foi estabelecida.
Observação GX: trate a permanência do veto como uma fronteira jurídica, não como uma estimativa de preço. Na análise de uma apólice, compare o tratamento tributário informado na proposta com a base legal aplicável e peça que eventuais encargos sejam discriminados. Essa regra prática distingue uma alteração legislativa efetiva de uma expectativa sobre o custo futuro, sem presumir economia ou cobertura.
Simulador de Imposto de Renda 2026
IR mensal com a nova isenção até R$ 5 mil e a redução até R$ 7.350 — e o IRPF mínimo para altas rendas.Calcular meu IR →
Veto do seguro rural: situação atual e próximos passos
O VET 55/2026 está pronto para deliberação do Plenário, mas os dispositivos vetados ainda constam como não apreciados. O calendário oficial prevê que o veto passe a sobrestar a pauta a partir de 30/10/2026.
O Congresso Nacional poderá deliberar sobre o veto. Até que haja decisão, o trecho não integra a lei vigente; uma eventual derrubada poderia alterar o alcance legal da isenção, mas seus efeitos dependeriam da decisão e da aplicação das normas à operação concreta.
| Aspecto | Situação | Referência |
|---|---|---|
| Lei em vigor | O restante da Lei nº 15.526/2026 permanece vigente. | Publicação em 30/09/2026 |
| Trecho vetado | O § 6º do art. 56 da Lei nº 8.171/1991 não foi incorporado à lei. | Veto presidencial |
| Tramitação | O VET 55/2026 está pronto para deliberação, e os dispositivos vetados não foram apreciados. | Posição em 20/10/2026 |
| Próxima etapa | O veto passa a sobrestar a pauta conforme o calendário oficial. | A partir de 30/10/2026 |
A tramitação pode mudar o quadro legal, mas não autoriza antecipar o resultado. A página de vetos do Congresso Nacional permite acompanhar o andamento do VET 55/2026 e a apreciação dos dispositivos.
Estudo de risco cambial
Avalie exposição, pressão sobre margem e necessidade de proteção em operações de importação e exportação.Abrir estudo →
Como acompanhar o custo e a cobertura
O efeito econômico do veto não deve ser confundido com o custo final de uma apólice. Esse valor depende da operação e das condições contratadas; as informações oficiais disponíveis em 20/10/2026 não confirmam mudança materializada de preço ou disponibilidade decorrente do veto.
Produtores podem pedir à seguradora ou ao corretor a identificação dos encargos considerados na proposta e a explicação das condições de cobertura. A conferência deve abranger riscos cobertos, exclusões, limites e deveres previstos no contrato, sem presumir que a lei garante indenização para qualquer evento.
Seguradoras, por sua vez, devem acompanhar a tramitação e avaliar a legislação aplicável a cada produto. Uma possível mudança no texto legal não substitui a análise das regras tributárias e contratuais pertinentes à operação.
- Consulte a versão vigente da lei e acompanhe a tramitação do VET 55/2026.
- Peça a discriminação dos encargos e confira a proposta antes da contratação.
- Leia as condições da apólice, inclusive exclusões e limites de cobertura.
- Não trate uma eventual decisão futura do Congresso como efeito já vigente.
O ponto central é objetivo: a Lei nº 15.526/2026 está vigente desde 30/09/2026, mas a extensão ampla da isenção permanece fora do texto legal enquanto o § 6º vetado não for apreciado e eventualmente incorporado. Para produtores e seguradoras, acompanhar a deliberação e verificar cada operação é mais seguro do que presumir uma redução tributária ou mudança de cobertura.
Acompanhe as atualizações legislativas e revise a documentação da apólice com os profissionais responsáveis pela operação. Este conteúdo é informativo e não constitui recomendação de investimento ou solicitação de serviço.
Equipe GX Capital, boutique financeira em Porto Alegre/RS, com mais de 15 anos de atuação em câmbio, crédito estruturado, trade finance e wealth management.
Perguntas frequentes
O que o veto sobre o seguro rural impede?
A lei do seguro rural já está em vigor?
O veto já encareceu ou reduziu o preço das apólices rurais?
Quando o Congresso pode analisar o veto ao seguro rural?
Qual é a Sua Reação?
 Like
0
 Não Curtir
0
 Love
0
 Engraçado
0
 Irritado
0
 Triste
0
 Uau
0