


Custos invisíveis da carteira: onde procurar
Taxas, spreads e come-cotas podem reduzir o patrimônio ao longo do tempo. Veja um exemplo ilustrativo e como mapear custos da carteira com método.
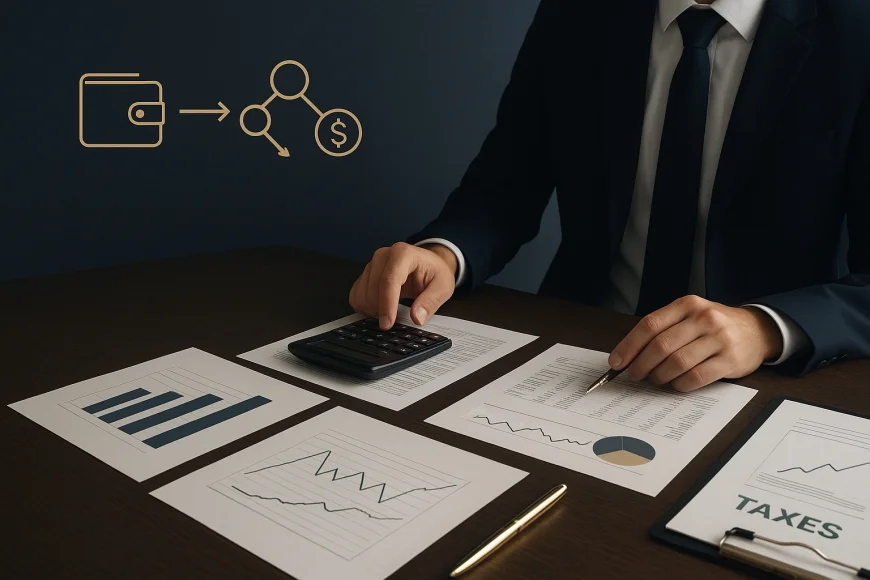
Taxa de administração, taxa de performance, spread e come-cotas podem reduzir o valor que permanece investido. Entender como cada cobrança aparece ajuda a avaliar o custo total da carteira. Atualizado em outubro/2026.
Para profissionais e famílias com patrimônio investível a partir de R$ 300 mil, a análise não se limita à taxa exibida na lâmina. Custos podem estar embutidos na operação, na estrutura do produto ou no momento em que o imposto é recolhido. O efeito depende das condições de cada investimento e do prazo considerado.
Um exemplo hipotético mostra a escala: um capital inicial de R$ 1 milhão, aplicado por 20 anos, chega a cerca de R$ 4,66 milhões com retorno bruto constante de 8% ao ano e sem custos. Com custo anual hipotético de 1%, que reduz esse retorno para 7% ao ano, o saldo seria de aproximadamente R$ 3,87 milhões. A diferença ilustrativa é de cerca de R$ 791 mil ao fim dos 20 anos. Não é uma projeção de mercado: supõe retornos constantes, reinvestimento e ausência de impostos e outros custos.
Como taxas e custos reduzem o patrimônio?
Custos recorrentes diminuem o montante que continua investido, e o efeito se acumula durante o prazo da aplicação. O exemplo hipotético a seguir isola esse efeito, sem representar expectativa de retorno.
| Cenário | Premissas | Saldo ao fim do prazo |
|---|---|---|
| Sem custo | R$ 1 milhão inicial, retorno constante de 8% ao ano, prazo de 20 anos | Cerca de R$ 4,66 milhões |
| Custo de 1% ao ano | R$ 1 milhão inicial, retorno constante de 7% ao ano após o custo, prazo de 20 anos | Cerca de R$ 3,87 milhões |
O cálculo usa capitalização anual: o valor inicial é multiplicado pelo retorno anual hipotético em cada ano do prazo. A diferença aproximada de R$ 791 mil não é uma cobrança única; ela representa o efeito combinado do custo e do crescimento que deixa de ocorrer sobre os valores descontados.
O resultado muda se o retorno variar, se houver aportes ou resgates, ou se impostos incidirem. Também muda conforme a forma de cobrança. Por isso, comparar somente uma taxa anunciada não substitui a leitura dos documentos do produto e dos extratos da carteira.
Observacao GX: uma regra prática de análise é separar o custo em três camadas: o que aparece como taxa contratual, o que altera o preço de entrada ou saída e o que reduz o capital por tributação ou estrutura. A regra evita somar cobranças com bases diferentes e permite investigar o custo efetivo de cada posição.
Onde as taxas aparecem nos investimentos?
As taxas podem ser explícitas, como a administração, ou depender de condições previstas em contrato, como a performance. A documentação do produto informa como a cobrança é calculada, mas o investidor também precisa verificar o extrato e a evolução do valor da cota.
Taxa de administração
Em fundos, a taxa de administração remunera serviços ligados à estrutura e à gestão, conforme as regras e documentos do fundo. Ela costuma ser expressa em base anual, mas a forma de apropriação e o impacto sobre a cota dependem do regulamento e dos procedimentos do produto. Consulte a lâmina, o regulamento e os informes periódicos.
Taxa de performance
A taxa de performance pode ser cobrada quando o fundo alcança condições definidas em seu regulamento, que podem incluir um índice de referência e regras de cálculo. A existência de um benchmark não significa que o investidor receberá determinado resultado. Verifique o período de apuração, a metodologia, as condições de cobrança e eventuais regras de compensação de perdas.
Custos de distribuição e estrutura
Produtos diferentes podem remunerar distribuidores ou prestadores de serviços de formas distintas. Para entender a composição, examine os documentos de oferta, os custos informados e a remuneração aplicável. A CVM disponibiliza informações e materiais para investidores sobre fundos, ofertas e mercado de valores mobiliários.
Na nossa mesa de cambio, a análise operacional começa pela diferença entre a taxa de referência e o preço efetivamente negociado, além das condições contratuais. Essa distinção também ajuda o investidor a separar um custo explícito de um valor incorporado ao preço de uma operação financeira.
Raio-X da Carteira de Investimentos
Compare o job do dinheiro com o mix atual: tese, liquidez, concentração e empilhamento. Sem login e sem transferir a carteira.Fazer o raio-x →
Como identificar spread e custos embutidos?
O spread é a diferença entre preços de compra e venda ou entre uma referência e o preço efetivo da operação. Para encontrá-lo, compare cotações equivalentes no mesmo momento e considere o custo total, não apenas a taxa apresentada em destaque.
Em títulos e ofertas, a diferença entre o preço de emissão, as condições disponíveis no mercado e o preço praticado na transação pode afetar o resultado econômico. Essa diferença não deve ser chamada automaticamente de taxa: confirme o instrumento, o fluxo financeiro, a liquidez e os encargos documentados antes de classificá-la.
Uma comparação útil exige que as alternativas tenham condições compatíveis. O quadro abaixo organiza pontos de checagem, não faixas de preço nem recomendações de produto.
| Origem do custo | Onde verificar | Ponto de atenção |
|---|---|---|
| Taxa explícita | Regulamento, lâmina, contrato e extrato | Base de cálculo e frequência de cobrança |
| Spread | Confirmação da operação e preços comparáveis | Momento, liquidez e condições equivalentes |
| Custos de oferta | Documentos da oferta e comprovantes | Preço, encargos e remuneração da distribuição |
O investidor pode registrar, para cada posição, o valor aplicado, os encargos identificáveis, o preço efetivo e a data de cada documento consultado. A B3 apresenta informações sobre produtos e serviços de mercado; os dados específicos de uma operação, porém, devem ser conferidos nos documentos correspondentes.
O que o come-cotas muda na carteira?
O come-cotas é uma antecipação periódica de imposto aplicável a determinados fundos, conforme a legislação e a classificação do produto. Ele reduz parte das cotas do investidor para recolher o tributo, o que pode alterar a base que permanece investida.
O tratamento tributário depende do tipo de fundo e das regras aplicáveis. Nem todo fundo está sujeito ao mecanismo. Por isso, não basta observar o nome comercial ou a classe ampla do produto: confira o regulamento, os informes e as informações tributárias disponibilizadas pelo administrador.
O efeito econômico pode aparecer ao longo do tempo. Quando há antecipação de imposto, uma parcela deixa de permanecer aplicada naquele momento. O impacto final depende das características do fundo, da tributação incidente e da trajetória do investimento; não é possível resumir esse efeito a uma taxa universal.
A ANBIMA publica materiais e informações sobre fundos e mercado de capitais. Para questões sobre a incidência tributária em um caso concreto, consulte os documentos oficiais do produto e, se necessário, um profissional tributário habilitado.
Simulador de Seguro de Vida Resgatável
Veja a projeção de um seguro de vida resgatável quitado em 10 ou 20 anos: o ponto em que a reserva acumulada ultrapassa tudo que você pagou.Projetar reserva →
Como fazer um raio-x dos custos da carteira?
Um raio-x de custos organiza cobranças, preços e regras tributárias por posição, com base em documentos datados. O objetivo é entender o que se paga e como cada componente afeta a carteira, sem presumir que uma alternativa seja adequada para todos.
Comece reunindo extratos, notas de negociação, regulamentos, lâminas, contratos e documentos de oferta. Em seguida, registre a origem de cada custo e a forma de cobrança. A tabela abaixo oferece um roteiro de revisão, não uma avaliação de desempenho.
| Etapa | Ação | Registro |
|---|---|---|
| Inventário | Liste posições e prestadores relacionados | Produto, instituição e documento consultado |
| Classificação | Separe taxa, spread, encargo e imposto | Base de cálculo e momento da cobrança |
| Conferência | Compare documentos com extratos e operações | Data, valor e eventual divergência |
| Revisão | Avalie o custo no contexto dos objetivos e riscos | Pontos que exigem esclarecimento profissional |
O contexto importa. Uma taxa isolada não revela o risco assumido, a liquidez disponível nem a função daquele investimento na carteira. Uma análise profissional pode ajudar a identificar lacunas de informação e perguntas para cada instituição, sem antecipar resultado ou indicar um produto específico.
Para organizar essa revisão com a GX Capital, acesse o raio-x da carteira. Se preferir conversar diretamente, fale com um especialista pelo WhatsApp da GX Capital.
Custos pequenos podem ganhar relevância quando se repetem por muitos anos, como ilustra o exemplo hipotético de prazo longo. O próximo passo é conferir como cada cobrança é calculada e documentada na carteira, considerando tributação, liquidez e condições de negociação.
Para iniciar essa conversa, consulte novamente o raio-x da carteira ou fale com um especialista pelo WhatsApp.
Equipe GX Capital, boutique financeira em Porto Alegre/RS, 15+ anos em cambio, credito estruturado, trade finance e wealth management.
Este conteudo e informativo e nao constitui recomendacao de investimento ou solicitacao de servico.
Perguntas frequentes
Quanto um custo de 1% ao ano pode fazer diferença em 20 anos?
Quais custos podem ficar escondidos em uma carteira de investimentos?
O come-cotas incide em todos os fundos?
Qual é a Sua Reação?
 Like
0
 Não Curtir
0
 Love
0
 Engraçado
0
 Irritado
0
 Triste
0
 Uau
0