
CBS nas notas fiscais: guia prático para empresas
Entenda o que significa a CBS aparecer na nota fiscal e como CFOs podem verificar sistemas, cadastros e rotinas entre as áreas fiscal, contábil e de tecnologia.
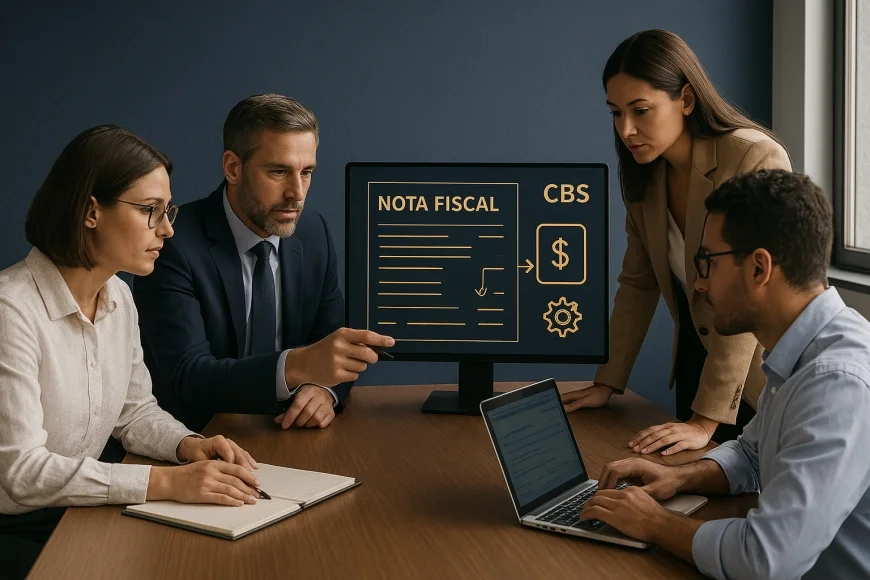
A CBS já aparece em muitos documentos fiscais, mas a informação no campo do tributo não comprova, sozinha, recolhimento nem adaptação integral da empresa. Este guia explica como interpretar o dado e organizar a conferência de sistemas, cadastros e processos. Atualizado em outubro/2026.
O que significa a CBS destacada na nota fiscal
O destaque da CBS indica que o documento fiscal apresenta informação sobre o tributo. Ele é um dado da nota, não uma confirmação isolada de pagamento ou de conformidade completa da operação.
No levantamento divulgado pelo Ministério da Fazenda em 09/10/2026, 86% dos documentos fiscais emitidos por empresas obrigadas no período considerado traziam destaque da CBS. O recorte abrangeu 30 dias e incluiu documentos emitidos até 07/10/2026, às 23h59. Foram contabilizados 3,7 bilhões de documentos com destaque e 600 milhões sem destaque.
A proporção de documentos não representa a proporção de empresas plenamente adaptadas. O mesmo levantamento informou que, entre 1.275.356 estabelecimentos emissores considerados em 09/10/2026, 67% destacaram o tributo em todas ou em parte das notas. A existência de emissões parciais muda a leitura: um estabelecimento pode apresentar o campo em certos documentos e não em outros.
Empresas do Simples Nacional não estavam obrigadas a destacar a CBS em 2026 e ficaram fora do cálculo, segundo o Ministério da Fazenda. Portanto, não use o percentual geral para avaliar uma empresa sem verificar primeiro se ela fazia parte do universo analisado e quais regras se aplicavam às suas operações.
A Receita Federal reúne informações sobre documentos fiscais no painel de Registro de Operações de Consumo. Para entender o alcance do dado, consulte também a página da reforma tributária do Ministério da Fazenda e os materiais oficiais da Receita Federal. A leitura desses canais ajuda a separar orientação institucional de interpretação interna da empresa.
Como interpretar os dados de destaque da CBS
O percentual de notas com CBS mostra a frequência do destaque nos documentos observados, não o nível de prontidão de cada companhia. Para CFOs, a pergunta operacional é se as notas emitidas correspondem ao cadastro fiscal, às regras aplicáveis e ao comportamento esperado do sistema emissor.
A tabela resume o que o levantamento permite concluir e o que exige checagem adicional. Ela não substitui a análise dos documentos e dos processos próprios da empresa.
| Leitura | O que o dado mostra | O que não comprova |
|---|---|---|
| Documento com CBS | O campo do tributo aparece na nota observada no período de 30 dias encerrado com documentos até 07/10/2026, às 23h59. | Pagamento do tributo ou conformidade integral da operação. |
| Emissão parcial | Em 09/10/2026, 67% dos estabelecimentos considerados destacaram CBS em todas ou em parte das notas. | Que todas as notas daquele estabelecimento estejam corretas. |
| Empresas obrigadas | Em 09/10/2026, o percentual de 86% se referia aos documentos fiscais com destaque no universo analisado. | Que 86% das empresas tenham concluído a adaptação. |
| Simples Nacional | Empresas desse regime foram excluídas do cálculo divulgado em 09/10/2026. | Que a taxa geral se aplique a esse grupo. |
O indicador agregado serve como sinal de acompanhamento do processo de emissão. A análise da empresa precisa descer ao nível da operação: comparar documentos, identificar diferenças e registrar por que cada divergência ocorreu. Uma nota com o campo preenchido pode coexistir com cadastro incorreto, parametrização incompleta ou falha de integração.
Essa distinção evita duas conclusões apressadas. A primeira é considerar a companhia adaptada porque algumas notas exibem a CBS. A segunda é tratar a ausência do destaque como erro sem confirmar se a operação e o contribuinte estavam sujeitos à obrigação no recorte aplicável.
Estudo de risco cambial
Avalie exposição, pressão sobre margem e necessidade de proteção em operações de importação e exportação.Abrir estudo →
Como preparar sistemas, cadastros e emissão fiscal
A preparação para a CBS depende de uma trilha verificável entre cadastro, regra fiscal, sistema emissor e documento transmitido. Quando uma etapa diverge, a empresa precisa localizar a origem antes de corrigir o resultado.
Revise os cadastros que alimentam a nota
Comece pelo cadastro fiscal usado na emissão. Confirme se os dados do estabelecimento e da operação estão atualizados e se o sistema seleciona a regra adequada para cada situação. Uma classificação inconsistente pode gerar documentos diferentes para operações que a equipe esperava tratar de modo igual.
O cadastro precisa ter responsável e histórico de alteração. Quando alguém muda um parâmetro, registre o motivo, a data da mudança e quem validou a configuração. Assim, a equipe consegue relacionar uma diferença na nota à alteração que a produziu, em vez de depender de memória ou de uma troca informal de mensagens.
Teste o sistema emissor antes de ampliar mudanças
A área de tecnologia deve testar a emissão com situações representativas da rotina da empresa. O teste precisa percorrer o caminho completo: entrada dos dados, aplicação da regra, geração do documento e retorno da informação para os controles internos. Se houver integração com outros sistemas, confira também se o campo chega sem perda ou alteração.
Não valide apenas uma nota escolhida por ser simples. Inclua operações que geram tratamentos diferentes dentro da realidade da companhia e confronte o resultado com a análise fiscal. Guarde evidências do teste, como os dados utilizados, o resultado esperado, o documento emitido e a aprovação das áreas responsáveis.
Concilie a emissão com os controles internos
A nota emitida deve ser comparada com os registros fiscais e contábeis que a empresa usa para acompanhar a operação. Diferenças precisam receber uma classificação clara: cadastro, regra, integração, emissão ou interpretação a confirmar. Essa taxonomia reduz retrabalho porque direciona a correção à equipe que controla a causa.
Na nossa visão operacional, um bom controle não pergunta apenas se o campo apareceu. Ele verifica se o documento corresponde à operação registrada e se as áreas conseguem explicar o resultado. Essa regra prática é mais útil que perseguir um percentual isolado: toda divergência deve ter causa identificada, responsável pela análise e evidência de tratamento antes de ser encerrada.
Checklist de CBS para CFOs e rotina empresarial
O CFO pode coordenar uma verificação conjunta entre fiscal, contabilidade e tecnologia, com evidências que permitam repetir a análise. O objetivo é demonstrar como a empresa chegou ao documento emitido e o que fez diante de uma inconsistência.
- Confirme se a empresa pertence ao universo obrigado considerado e quais regras se aplicam às operações analisadas.
- Compare as notas emitidas com os cadastros fiscais usados pelo sistema.
- Teste o emissor e as integrações que transportam os dados até a nota.
- Confronte documentos fiscais com os controles mantidos pelas equipes fiscal e contábil.
- Registre notas sem destaque e emissões parciais, investigando cada ocorrência antes de classificar como erro.
- Defina quem corrige cadastro, parametrização, integração e procedimento de conferência.
- Guarde evidências dos testes, das decisões e da validação entre as áreas.
Exemplo de rotina para uma divergência
Imagine que a equipe fiscal identifique uma nota sem destaque da CBS em uma operação para a qual esperava o campo. O primeiro passo é conferir o cadastro da operação e do estabelecimento. Em seguida, a tecnologia reproduz a emissão com os mesmos dados, enquanto a contabilidade verifica como o documento entrou nos controles internos.
Se o teste revelar um cadastro incompleto, a equipe responsável corrige a informação, valida novamente a emissão e documenta o resultado. Se o cadastro estiver correto, fiscal e tecnologia investigam a regra aplicada e a integração. A nota não deve ser tratada como prova de recolhimento; a equipe registra o que verificou e encaminha a questão tributária conforme os procedimentos internos.
Essa rotina também evita correções generalizadas sem diagnóstico. Alterar uma configuração para resolver uma nota pode afetar outras operações. Por isso, o responsável testa o ajuste em condições controladas e verifica se ele não criou divergências em documentos que antes eram emitidos conforme o esperado.
Observacao GX: use a nota como ponto de partida para uma trilha de auditoria, não como certificado de conclusão. A regra prática é encerrar uma divergência somente quando a empresa consegue relacionar o documento ao cadastro utilizado, explicar a regra aplicada e guardar a validação das áreas envolvidas. O percentual agregado de 86% divulgado em 09/10/2026 contextualiza o avanço da emissão no universo pesquisado, mas não substitui essa evidência interna.
Simulador de Custo de Capital
Compare custos de funding e entenda qual estrutura de crédito faz mais sentido para a operação.Calcular custo →
Como alinhar fiscal, contabilidade e tecnologia
O alinhamento funciona quando cada área assume uma parte definida do processo e compartilha evidências sobre a mesma operação. O time fiscal interpreta a regra aplicável e valida o resultado esperado; tecnologia mantém o sistema e as integrações; contabilidade verifica a correspondência com os controles e registros internos.
Uma reunião de acompanhamento deve tratar de divergências concretas, não somente de indicadores gerais. A equipe pode revisar documentos com destaque, sem destaque e com emissões parciais, sempre dentro do universo pertinente à empresa. Para cada diferença, registre a causa conhecida, o responsável pela próxima ação e a evidência necessária para encerrar a análise.
O CFO pode pedir um resumo que mostre o que foi testado, quais falhas permanecem e quais dependem de interpretação fiscal. Esse formato separa problema técnico de dúvida de enquadramento e ajuda a evitar que uma pendência seja apresentada como resolvida apenas porque a nota foi reemitida.
Acompanhe as orientações nos canais oficiais da reforma tributária do Ministério da Fazenda e da Receita Federal. O levantamento divulgado em 09/10/2026 descreve documentos e estabelecimentos do período informado; não deve ser convertido em garantia de conformidade para cada empresa.
Para avançar, escolha uma amostra de operações representativas, percorra o fluxo do cadastro até a nota e documente as diferenças encontradas. A partir dessa revisão, a empresa pode priorizar ajustes com base em causas observadas, sem confundir presença do campo com recolhimento ou adaptação completa.
Autoria: Equipe GX Capital, boutique financeira em Porto Alegre/RS, 15+ anos em câmbio, crédito estruturado, trade finance e wealth management.
Este conteúdo é informativo e não constitui recomendação de investimento ou solicitação de serviço.
Perguntas frequentes
O que significa a CBS destacada na nota fiscal?
O que representa o percentual de 86% de notas com CBS?
Empresas do Simples Nacional entram no levantamento da CBS?
Como o CFO pode verificar se a empresa está preparada para emitir notas com CBS?
Qual é a Sua Reação?
 Like
0
 Não Curtir
0
 Love
0
 Engraçado
0
 Irritado
0
 Triste
0
 Uau
0