
BC e novas regras contábeis: o que se sabe
A proposta de novas regras contábeis atribuída ao BC não pode ser detalhada sem o documento oficial. Veja o que falta confirmar e como acompanhar mudanças.
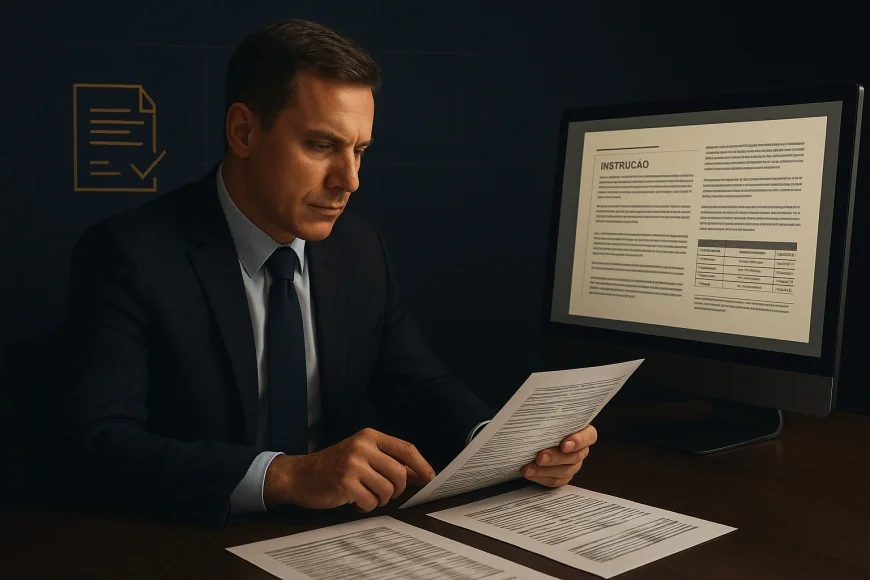
O Banco Central pretende atualizar regras contábeis alinhadas a padrões globais? O material disponível para esta apuração não identifica a proposta nem traz seu documento oficial. Atualizado em outubro/2026, este Radar Econômico explica o que é possível afirmar, o que ainda precisa ser confirmado e como instituições e investidores podem acompanhar o tema sem tratar uma proposta como norma vigente.
Sem a publicação oficial, não há base para informar quais regras seriam abrangidas, quem seria afetado, qual seria o calendário ou se haveria consulta pública e período de transição. Também não é possível atribuir à proposta exemplos específicos de mudanças em classificação, mensuração ou divulgação. Esses detalhes dependem do texto normativo e de seus anexos.
O que se sabe sobre a proposta do Banco Central
O material fornecido não confirma o conteúdo nem o estágio de uma proposta contábil do Banco Central. Portanto, não é possível descrevê-la como regra publicada, consulta pública aberta ou mudança já em vigor.
Essa distinção define o alcance desta análise. O título-base indica uma possível iniciativa de convergência a padrões internacionais, mas não substitui uma resolução, circular, edital ou comunicado oficial. Sem identificar o ato e a data de publicação, atribuir regras específicas ao BC seria especulativo.
Uma apuração conclusiva precisa localizar o documento original e conferir, no mínimo, o órgão emissor, o instrumento normativo, as entidades alcançadas e as datas previstas. Também deve verificar se o texto é uma proposta, uma consulta, uma norma aprovada ou uma orientação técnica. Cada etapa tem efeitos distintos para quem prepara demonstrações contábeis.
- Escopo: quais normas ou práticas contábeis o documento pretende alterar.
- Público afetado: quais instituições, grupos ou demonstrações entram no alcance.
- Calendário: quando a proposta seria discutida e quando as regras poderiam começar a valer.
- Participação: se existe consulta pública, prazo para contribuições ou previsão de transição.
O Banco Central é a entidade a acompanhar para normas aplicáveis a instituições sob sua supervisão. A identificação do instrumento é indispensável: uma proposta submetida a contribuições não deve ser apresentada como obrigação vigente, e uma notícia sem referência ao documento oficial não permite concluir que houve mudança regulatória.
Como a convergência contábil pode afetar balanços
A convergência a padrões internacionais pode alterar a forma como uma instituição classifica, mensura ou divulga itens contábeis, mas o efeito concreto depende da regra publicada. Sem o texto da proposta atribuída ao BC, não há exemplos específicos que possam ser confirmados como parte da iniciativa.
Essas três dimensões ajudam a orientar a leitura de qualquer alteração futura. Classificação diz respeito à categoria em que um item aparece; mensuração, ao critério usado para atribuir seu valor contábil; divulgação, às informações apresentadas nas demonstrações e notas. Isso descreve conceitos gerais, não mudanças confirmadas em uma proposta do Banco Central.
O que investidores e empresas podem observar
Para investidores, uma alteração contábil pode exigir que comparem demonstrações preparadas sob critérios diferentes com cautela. Para empresas que acompanham instituições financeiras, a mudança pode afetar a interpretação de informações publicadas por bancos ou outras entidades reguladas. Sem regra identificada, porém, não é correto afirmar que um ativo, passivo, resultado ou indicador específico mudará.
Na prática, o leitor deve procurar no documento oficial a regra de transição e a indicação sobre reapresentação de informações comparativas. Esses itens ajudam a distinguir uma mudança de critério de uma alteração na atividade econômica da instituição. Como o material disponível não traz o documento, não se pode afirmar que haverá reapresentação ou mudança em qualquer conta.
Observação GX: uma regra prática para leitura de notícias regulatórias é separar três perguntas: o texto é proposta ou norma final; qual entidade está no escopo; e qual data de aplicação consta do documento. Se uma dessas respostas não aparece em fonte oficial, trate o efeito contábil como não confirmado, e não como mudança já refletida nos balanços.
Estudo de risco cambial
Avalie exposição, pressão sobre margem e necessidade de proteção em operações de importação e exportação.Abrir estudo →
Quem precisa acompanhar e o que falta verificar
Instituições financeiras, responsáveis por demonstrações contábeis, investidores e empresas que analisam informações do setor devem acompanhar o documento oficial antes de concluir que haverá impacto. A abrangência depende do texto, não apenas da expressão “alinhamento a padrões globais”.
A tabela separa o que pode ser afirmado com o material disponível do que ainda exige confirmação. Ela não descreve regras propostas: mostra os pontos de verificação necessários para uma análise responsável.
| Tema | O que se sabe | O que falta confirmar |
|---|---|---|
| Regras abrangidas | Não identificadas no material disponível | Normas, itens e demonstrações alcançados |
| Entidades afetadas | Não especificadas | Instituições e grupos incluídos no escopo |
| Calendário | Não informado | Etapas, vigência e datas de aplicação |
| Consulta pública | Não confirmada | Existência, prazo e canal de contribuição |
| Transição | Não informada | Adaptação, comparativos e eventual reapresentação |
Na nossa mesa de câmbio, clientes empresariais usam demonstrações financeiras para acompanhar contrapartes e avaliar informações de crédito. Esse uso reforça a necessidade de identificar o critério contábil e o período apresentado, sem presumir que uma proposta regulatória alterou os números antes de sua confirmação oficial.
Simulador de Custo de Capital
Compare custos de funding e entenda qual estrutura de crédito faz mais sentido para a operação.Calcular custo →
Como acompanhar fontes oficiais sobre normas contábeis
O texto oficial é a referência para confirmar se existe proposta, consulta pública, norma aprovada ou prazo de adaptação. O material fornecido para este artigo não contém um ato específico do BC, então os links abaixo são pontos de consulta institucional, não comprovação de uma proposta determinada.
- Banco Central: informações sobre estabilidade financeira e regulação, para localizar publicações e atos relacionados à supervisão financeira.
- CVM: orientações e informações para companhias, como referência institucional para temas de divulgação e demonstrações de companhias abertas.
- Comitê de Basileia: materiais sobre padrões contábeis, referência internacional para acompanhar discussões relacionadas a contabilidade e regulação bancária.
Ao encontrar uma publicação, confira o número e o tipo do ato, a data, a autoridade responsável e os anexos. Depois, leia as disposições sobre escopo, vigência e transição. Esse procedimento evita confundir uma discussão internacional, uma consulta ou uma notícia preliminar com uma obrigação aplicável no Brasil.
Até que o documento oficial seja identificado, a conclusão responsável é limitada: a alegação de novas regras contábeis alinhadas a padrões globais precisa ser verificada antes de se afirmar o que muda ou quem será afetado. Acompanhe as publicações do Banco Central e consulte a norma original quando estiver disponível.
Autoria: Equipe GX Capital, boutique financeira em Porto Alegre/RS, com atuação em câmbio, crédito estruturado, trade finance e wealth management.
Este conteúdo é informativo e não constitui recomendação de investimento ou solicitação de serviço.
Perguntas frequentes
O Banco Central já publicou novas regras contábeis alinhadas a padrões globais?
Quais instituições seriam afetadas pelas novas regras contábeis?
Como mudanças contábeis podem alterar a leitura de um balanço?
Como verificar se existe consulta pública ou período de transição?
Qual é a Sua Reação?
 Like
0
 Não Curtir
0
 Love
0
 Engraçado
0
 Irritado
0
 Triste
0
 Uau
0